PKV zurück in GKV: Wie der Wechsel gelingt
Ein Wechsel von der privaten Krankenversicherung zurück in die gesetzliche Krankenkasse ist grundsätzlich möglich, sofern Sie die gesetzlichen Vorgaben zur Versicherungspflicht erfüllen. Ausschlaggebend für die Rückkehr sind in erster Linie Ihr beruflicher Status, Ihr regelmäßiges Bruttoeinkommen sowie Ihr Lebensalter. Insbesondere vor Vollendung des 55. Lebensjahres stehen Ihnen mehrere klar geregelte Wege offen, um wieder in das gesetzliche System aufgenommen zu werden.
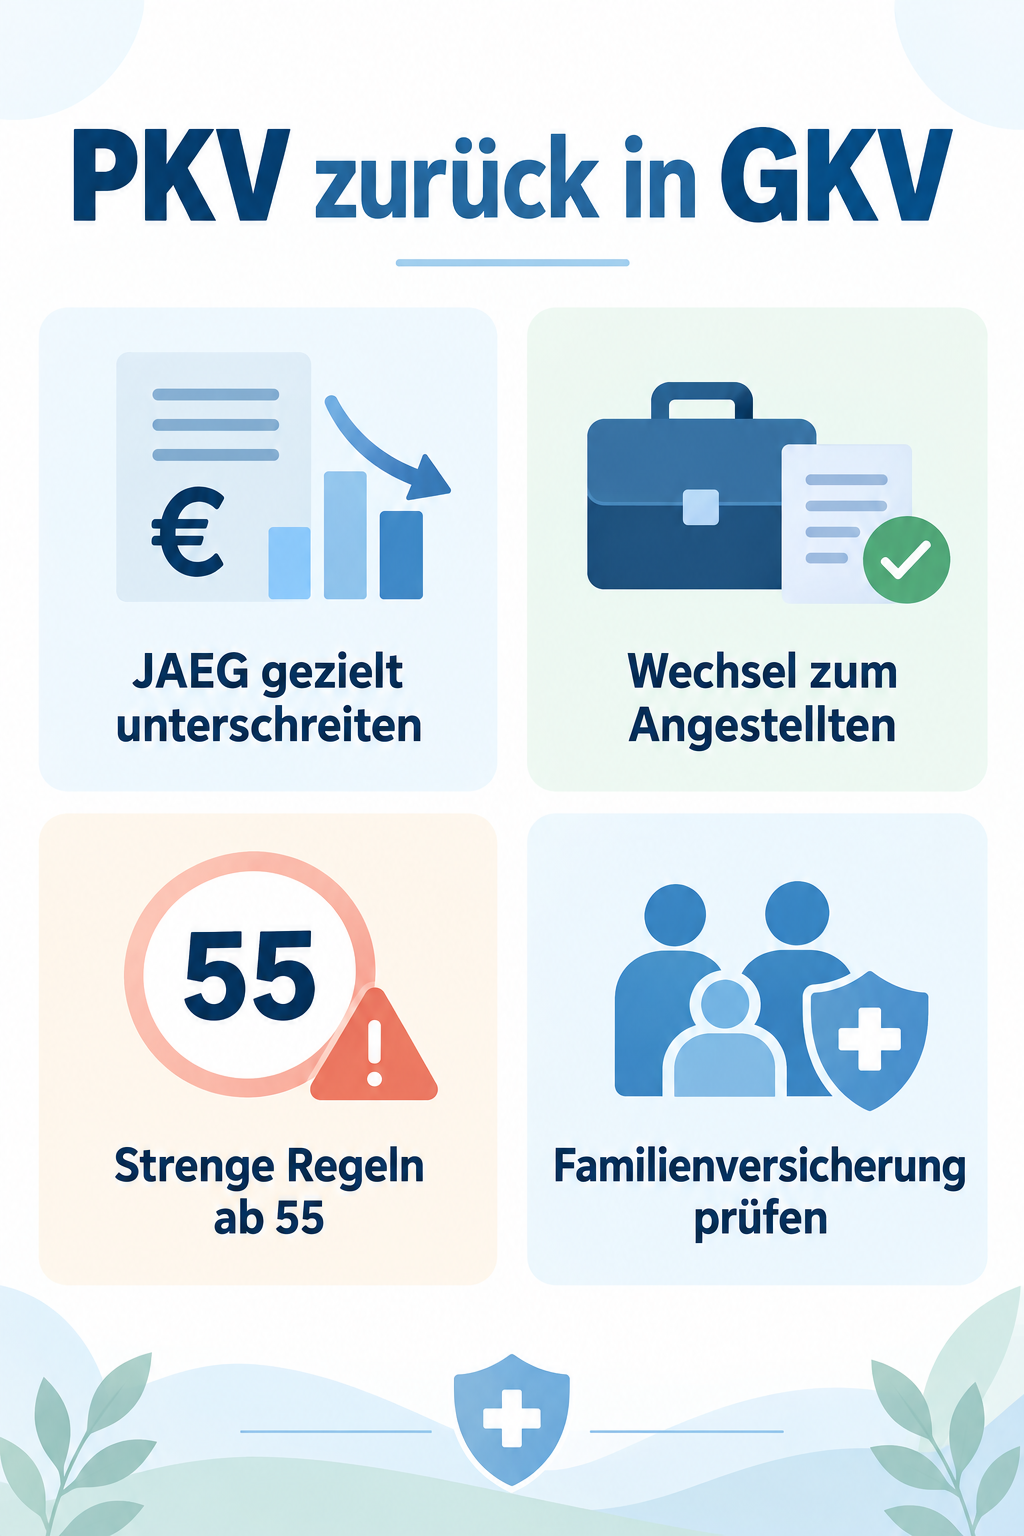
Angestellte: Die Versicherungspflichtgrenze gezielt unterschreiten
Für angestellte Privatversicherte führt der reguläre Weg zurück in die gesetzliche Kasse über das Unterschreiten der Jahresarbeitsentgeltgrenze. Liegt Ihr regelmäßiges Jahreseinkommen unter dieser bundesweiten Schwelle, tritt die gesetzliche Versicherungspflicht automatisch wieder ein. Dies lässt sich im Berufsalltag durch verschiedene vertragliche Anpassungen erreichen: Denkbar sind eine Reduzierung der wöchentlichen Arbeitszeit auf Teilzeit, der Verzicht auf variable Gehaltsbestandteile oder die Vereinbarung eines Sabbaticals. Auch die Entgeltumwandlung zugunsten einer betrieblichen Altersvorsorge kann das sozialversicherungspflichtige Bruttoeinkommen unter den maßgeblichen Grenzwert senken. Tritt die Versicherungspflicht ein, müssen Sie innerhalb von drei Monaten eine gesetzliche Kasse wählen und Ihre private Absicherung außerordentlich kündigen. Versäumen Sie diese Frist nicht, um eine doppelte Beitragszahlung zu vermeiden.
Selbstständige und Freiberufler: Statuswechsel als Schlüssel
Selbstständige und Freiberufler unterliegen unabhängig von ihrer Gewinnhöhe nicht automatisch der Versicherungspflicht. Um dennoch in die gesetzliche Kasse zurückzukehren, ist ein tatsächlicher Wechsel des Erwerbsstatus notwendig. Der verlässlichste Weg besteht in der Aufnahme einer versicherungspflichtigen Angestelltentätigkeit mit einem regelmäßigen Einkommen oberhalb der Minijob-Schwelle und unterhalb der Versicherungspflichtgrenze. Die bisherige selbstständige Tätigkeit darf in diesem Fall nur noch als Nebenerwerb fortgeführt werden. Das bedeutet konkret: Sowohl der zeitliche Umfang als auch die wirtschaftlichen Einkünfte der Selbstständigkeit müssen deutlich hinter der Festanstellung zurückbleiben. Krankenkassen prüfen diesen Sachverhalt anhand von Arbeitsverträgen, Zeiterfassungen und Steuerunterlagen genau. Eine vollständige Betriebsaufgabe mit anschließendem Bezug von Arbeitslosengeld I kann die Pflichtversicherung ebenfalls wieder auslösen.
Die Hürde ab 55 Jahren: Strenge Schutzregeln des Gesetzgebers
Ab dem vollendeten 55. Lebensjahr schränkt der Gesetzgeber die Rückkehr in die gesetzliche Krankenkasse durch strenge Schutzvorschriften im Sozialgesetzbuch drastisch ein. Dadurch soll verhindert werden, dass Versicherte in jungen Jahren von günstigen Beiträgen profitieren und im Alter bei steigenden Gesundheitskosten in die Solidargemeinschaft wechseln. Ab diesem Zeitpunkt führt selbst ein Absinken des Gehalts oder der Bezug von Arbeitslosengeld in den meisten Fällen nicht mehr zur Versicherungspflicht. Eine Aufnahme in die gesetzliche Kasse gelingt Versicherten ab 55 Jahren nur noch unter seltenen Ausnahmebedingungen. Dazu gehört der Nachweis, dass in den vergangenen fünf Jahren vor Eintritt der Versicherungspflicht für mindestens einen Tag eine gesetzliche Versicherung bestand. Ist diese Bedingung nicht erfüllt, bleibt die Rückkehr über die reguläre Versicherungspflicht gesetzlich dauerhaft ausgeschlossen.
Familienversicherung und Auslandsaufenthalt als Nischenlösungen
Erweist sich der reguläre Weg als versperrt, bieten sich in bestimmten Lebensphasen rechtliche Sonderwege an. Für verheiratete oder verpartnerte Personen kann die beitragsfreie Familienversicherung über den gesetzlich versicherten Partner einen gangbaren Weg darstellen. Voraussetzung hierfür ist, dass das eigene monatliche Gesamteinkommen die gesetzlich fixierte Geringfügigkeitsgrenze nicht übersteigt, was meist mit einer deutlichen Reduzierung oder vollständigen Aufgabe der Erwerbstätigkeit einhergeht. Eine weitere Möglichkeit ergibt sich durch einen berufsbedingten Wohnsitzwechsel in ein Land der Europäischen Union. Wer dort im Rahmen einer regulären Beschäftigung in das nationale gesetzliche Krankenversicherungssystem einzahlt, kann bei einer späteren Rückkehr nach Deutschland unter Berücksichtigung europäischer Koordinierungsregeln häufig wieder Mitglied einer gesetzlichen Kasse werden. Diese Schritte bedürfen jedoch einer sorgfältigen Vorbereitung.
Alternativen zur GKV: Beiträge innerhalb der PKV senken
Bleibt der Weg in die gesetzliche Kasse dauerhaft verschlossen, existieren innerhalb des privaten Systems wirksame Instrumente zur finanziellen Entlastung. Der wichtigste Hebel ist der interne Tarifwechsel bei Ihrem bestehenden Versicherer gemäß den Vorgaben des Versicherungsvertragsgesetzes. Hierbei wechseln Sie in einen neueren Tarif mit vergleichbarem Leistungsumfang, behalten jedoch alle angesparten Altersrückstellungen in vollem Umfang. Eine erneute Gesundheitsprüfung darf die Gesellschaft nur für echte Mehrleistungen verlangen. Daneben lassen sich die Prämien durch die moderate Erhöhung von Selbstbehalten oder den gezielten Verzicht auf nicht benötigte Komfortleistungen dämpfen. Für Versicherte mit akutem finanziellem Engpass bieten die privaten Versicherer zudem den Basistarif und den Standardtarif an, deren Leistungskataloge sich am gesetzlichen Standard orientieren und deren Beiträge gesetzlich gedeckelt sind.
Häufige Fragen
Reicht die Aufnahme eines Minijobs für die Rückkehr in die gesetzliche Kasse aus? Nein, eine geringfügige Beschäftigung begründet keine eigene Krankenversicherungspflicht. Sie müssen ein sozialversicherungspflichtiges Arbeitsverhältnis eingehen, dessen monatliches Entgelt oberhalb der Minijob-Grenze liegt. Was geschieht mit meinen Altersrückstellungen beim Wechsel in die GKV? Die in der privaten Krankenversicherung angesparten Rückstellungen verbleiben grundsätzlich beim Versicherungsunternehmen. Sie können diese jedoch nutzen, um sie über eine Zusatzversicherung oder eine Anwartschaft für eine eventuelle spätere Rückkehr abzusichern. Wie lange muss ich mein Gehalt unter der Versicherungspflichtgrenze halten? Die Versicherungspflicht entsteht mit dem Monat, in dem Ihr Gehalt die Jahresgrenze vorausschauend unterschreitet. Das Arbeitsverhältnis sollte auf Dauer angelegt sein, da kurzzeitige Gestaltungen von den Kassen auf Rechtsmissbrauch geprüft werden.
Fragen zu Ihrer privaten Krankenversicherung?
Ob Wechsel, Beiträge oder Leistungen: Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss