Wann lohnt sich PKV? Kriterien für Ihre Wahl
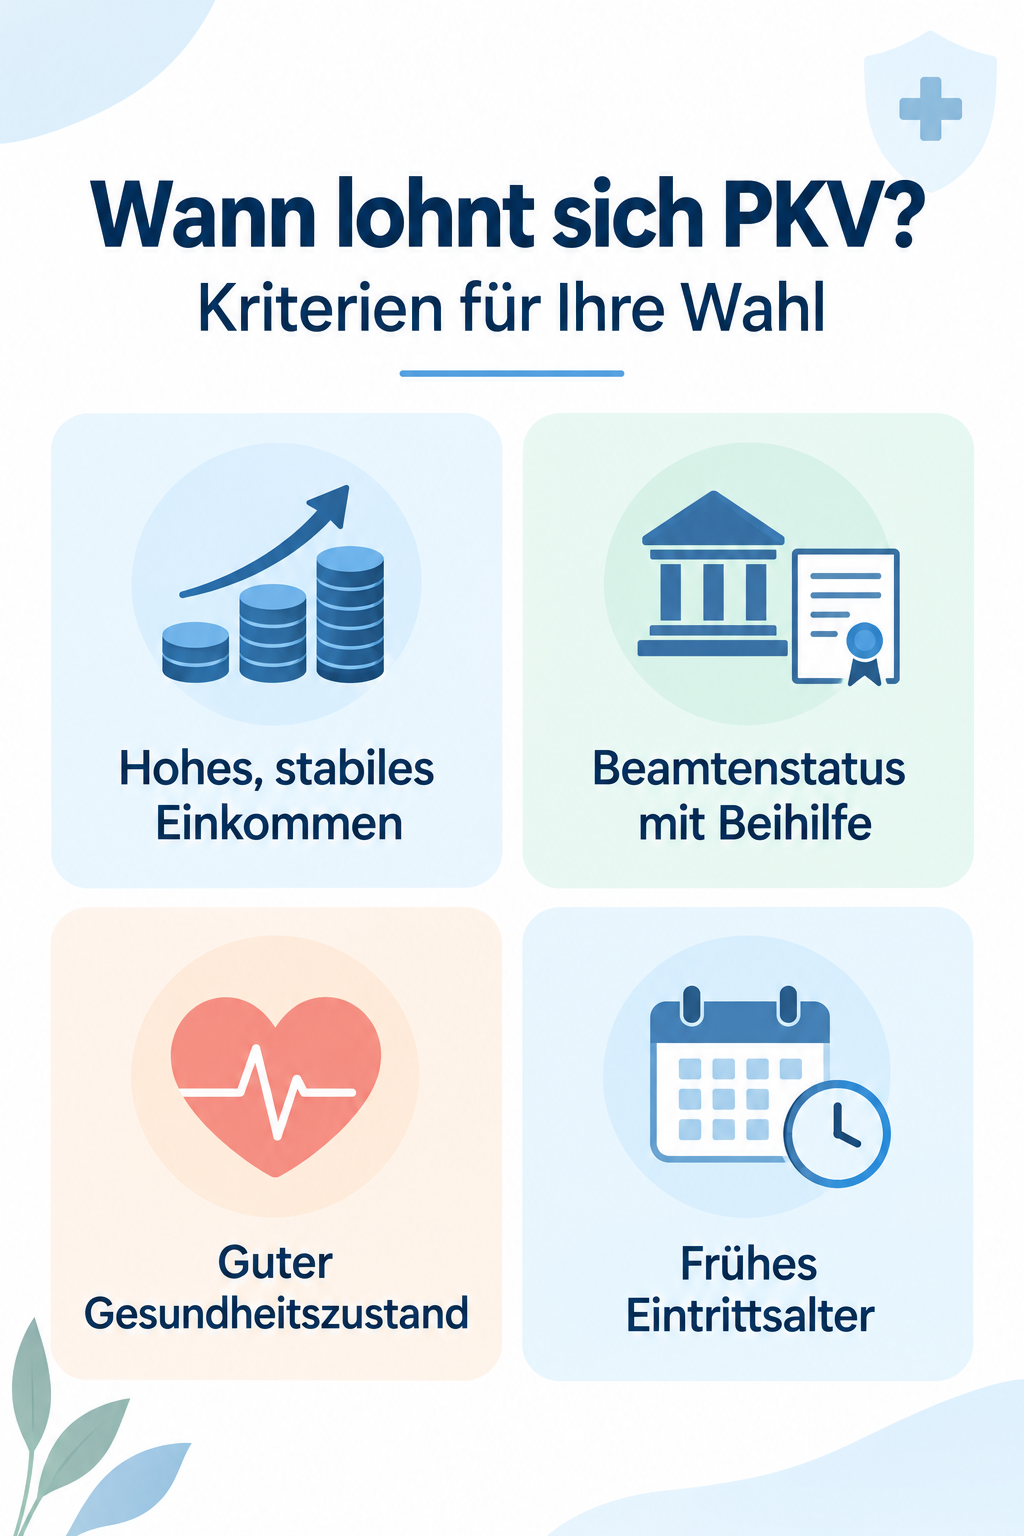
Die private Krankenversicherung lohnt sich vor allem dann, wenn Sie dauerhaft über der Jahresarbeitsentgeltgrenze verdienen, verbeamtet sind oder als gut verdienender Selbstständiger erstklassige medizinische Leistungen absichern möchten. Ausschlaggebend ist dabei nicht allein der anfängliche Monatsbeitrag, sondern Ihre langfristige Lebensplanung bezüglich Familie, Gesundheit und Einkommensstabilität im Alter. Wer jung einsteigt und gesundheitlich unbelastet ist, profitiert am stärksten vom Leistungsumfang und dem Aufbau von Alterungsrückstellungen.
Berufsgruppen im Fokus: Beamte, Selbstständige und Angestellte
Die Frage nach der Sinnhaftigkeit hängt maßgeblich von Ihrem beruflichen Status ab. Für Beamtinnen und Beamte ist die PKV fast immer die wirtschaftlichste und leistungsstärkste Wahl, da Dienstherren über die Beihilfe mindestens die Hälfte der Krankheitskosten übernehmen. Bei Selbstständigen und Freiberuflern lohnt sich der Wechsel insbesondere dann, wenn ein stabiles, überdurchschnittliches Einkommen erzielt wird; in der gesetzlichen Kasse zahlen sie sonst oft den Höchstbeitrag, ohne Anspruch auf privatärztliche Vorzüge zu haben. Angestellte hingegen müssen mit ihrem Bruttoeinkommen die Versicherungspflichtgrenze überschreiten. Hier lohnt sich die PKV vor allem für Gutverdiener, die Wert auf vertraglich garantierte Leistungen legen, welche gesetzliche Krankenkassen durch sozialpolitische Reformen jederzeit anpassen oder kürzen können.
Einkommenshöhe und der Hebel des Arbeitgeberzuschusses
Für angestellte Fach- und Führungskräfte greift der Gesetzgeber mit der Jahresarbeitsentgeltgrenze regulierend ein. Liegt das regelmäßige Jahresgehalt verlässlich darüber, beteiligt sich der Arbeitgeber zur Hälfte an den PKV-Beiträgen, gedeckelt auf den maximalen gesetzlichen Zuschuss. Dies macht den Einstieg finanziell attraktiv, da hochwertige Tarife für Alleinstehende oft spürbar günstiger sind als der Höchstbeitrag der gesetzlichen Krankenversicherung inklusive Zusatzbeitrag und Pflegeversicherung. Wichtig ist jedoch, diesen finanziellen Vorteil nicht sofort zu verkonsumieren. Wer die Ersparnis gegenüber dem GKV-Höchstbetrag diszipliniert in Beitragsentlastungskomponenten oder private Vermögenswerte investiert, federt künftige Beitragsanpassungen im Alter verlässlich ab.
Familienplanung und Lebensentwurf als Zünglein an der Waage
Ein häufig unterschätzter Aspekt ist die persönliche Familienkonstellation. In der gesetzlichen Krankenversicherung sind Kinder und nicht erwerbstätige Ehepartner beitragsfrei über die Familienversicherung abgesichert. In der privaten Krankenversicherung hingegen benötigt jedes Familienmitglied einen eigenen, beitragspflichtigen Vertrag. Planen Sie eine Familie mit mehreren Kindern und ein Partner bleibt langfristig ohne eigenes Einkommen zu Hause, können sich die monatlichen Gesamtkosten im Vergleich zur gesetzlichen Kasse spürbar erhöhen. Verdienen jedoch beide Partner gut oder bleibt es bei einem Einzelkind, fällt dieser Kostennachteil deutlich geringer ins Gewicht. Zudem profitieren privat versicherte Kinder von Beginn an von erstklassigen ambulanten und stationären Behandlungsstandards.
Einstiegsalter, Gesundheit und Annahmerichtlinien
Je jünger und gesünder Sie beim Abschluss sind, desto nachhaltiger lohnt sich die private Krankenversicherung. Bei der obligatorischen Gesundheitsprüfung prüfen Versicherer Vorerkrankungen der letzten Jahre detailliert. Chronische Leiden, psychotherapeutische Behandlungen oder gravierende orthopädische Befunde führen häufig zu Risikozuschlägen oder Leistungsausschlüssen, die den finanziellen und medizinischen Vorteil schmälern. Wer vor dem 40. Lebensjahr beitritt, profitiert von günstigeren Ausgangsbeiträgen und baut über Jahrzehnte hinweg solide Alterungsrückstellungen auf. Für Personen jenseits des 50. Lebensjahres rechnet sich ein Neuabschluss wegen der verkürzten Ansparphase meist nur noch in Ausnahmefällen, beispielsweise bei einem späten Eintritt in das Beamtenverhältnis.
Altersvorsorge im Vertrag: Beitragsstabilität im Ruhestand
Die Sorge vor stark steigenden Beiträgen im Alter lässt sich durch vorausschauendes Handeln wirksam entschärfen. Eine PKV lohnt sich auf lange Sicht nur dann, wenn Sie die Beitragsentwicklung im Rentenalter von Beginn an strukturiert mitdenken. Gesetzliche Schutzmechanismen wie der gesetzliche Beitragszuschlag von zehn Prozent bis zum 60. Lebensjahr schaffen eine solide Basis. Zudem entfallen im Ruhestand das Krankentagegeld und der gesetzliche Zuschlag, was die Monatsprämie automatisch absenkt. Wer zusätzlich vertragliche Beitragsentlastungstarife vereinbart, reduziert die Prämienlast im Alter gezielt. Entscheidend ist die Bereitschaft, die private Absicherung als lebenslange Partnerschaft zu begreifen und nicht als kurzfristiges Sparmodell für junge Berufsjahre.
Häufige Fragen
Kann ich im Alter wieder zurück in die gesetzliche Kasse wechseln? Eine Rückkehr in die gesetzliche Krankenversicherung ist ab dem 55. Lebensjahr gesetzlich fast vollständig ausgeschlossen, weshalb die Entscheidung für die PKV stets auf Dauer angelegt sein muss. Was geschieht, wenn mein Einkommen als Angestellter vorübergehend sinkt? Fällt Ihr regelmäßiges Gehalt unter die Jahresarbeitsentgeltgrenze, werden Sie grundsätzlich wieder versicherungspflichtig in der gesetzlichen Kasse, können Ihre privaten Rechte jedoch über Anwartschaften für eine spätere Rückkehr sichern. Rechnet sich die PKV auch für Selbstständige mit schwankendem Einkommen? Bei unbeständigen Einnahmen birgt die PKV ein gewisses Risiko, da die Prämien unabhängig vom monatlichen Gewinn fällig werden, weshalb eine ausreichende Liquiditätsreserve zwingend vorhanden sein sollte.
Fragen zu Ihrer privaten Krankenversicherung?
Ob Wechsel, Beiträge oder Leistungen: Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss