PKV Beitragsrückerstattung: So funktioniert Ihr Bonus
Die Beitragsrückerstattung in der privaten Krankenversicherung ist eine finanzielle Belohnung Ihres Versicherers, wenn Sie in einem Kalenderjahr keine Rechnungen einreichen. Je nach Tarif und Geschäftserfolg erhalten Sie einen Teil Ihrer gezahlten Monatsbeiträge rückwirkend ausgezahlt. So können Sie Ihre jährlichen Gesundheitsausgaben aktiv reduzieren und von kostenbewusstem Verhalten profitieren.
Das Grundprinzip: Belohnung für Leistungsfreiheit
Das System der Beitragsrückerstattung basiert auf einem einfachen Gedanken: Versicherte, die in einem Kalenderjahr keine Rechnungen zur Erstattung einreichen, verursachen dem Versicherer geringere Verwaltungskosten und Leistungsausgaben. Als Anreiz dafür schüttet die Gesellschaft einen Teil der Beiträge wieder aus. Grundsätzlich unterscheidet man zwischen zwei Varianten: der garantierten Beitragsrückerstattung und der erfolgsabhängigen Rückerstattung. Die garantierte Form ist fest im Versicherungstarif verankert und wird verbindlich gezahlt, sofern keine Leistungen beansprucht wurden. Die weitaus häufigere Form ist jedoch die erfolgsabhängige Rückerstattung. Hier entscheidet der Vorstand des Versicherungsunternehmens jährlich auf Basis des wirtschaftlichen Gesamterfolgs und der Schadensquote, ob und in welcher Höhe Boni an die Versicherten fließen. Üblich sind Rückzahlungen in Höhe von einem bis zu sechs Monatsbeiträgen, wobei sich die Berechnung in der Regel auf den reinen Krankenversicherungstarif ohne Risikozuschläge oder Pflegepflichtversicherung bezieht. Die Gutschrift erfolgt fast immer im Sommer oder Herbst des Folgejahres.
Vorsorge ohne Risiko: Ausnahmen von der Einreichung
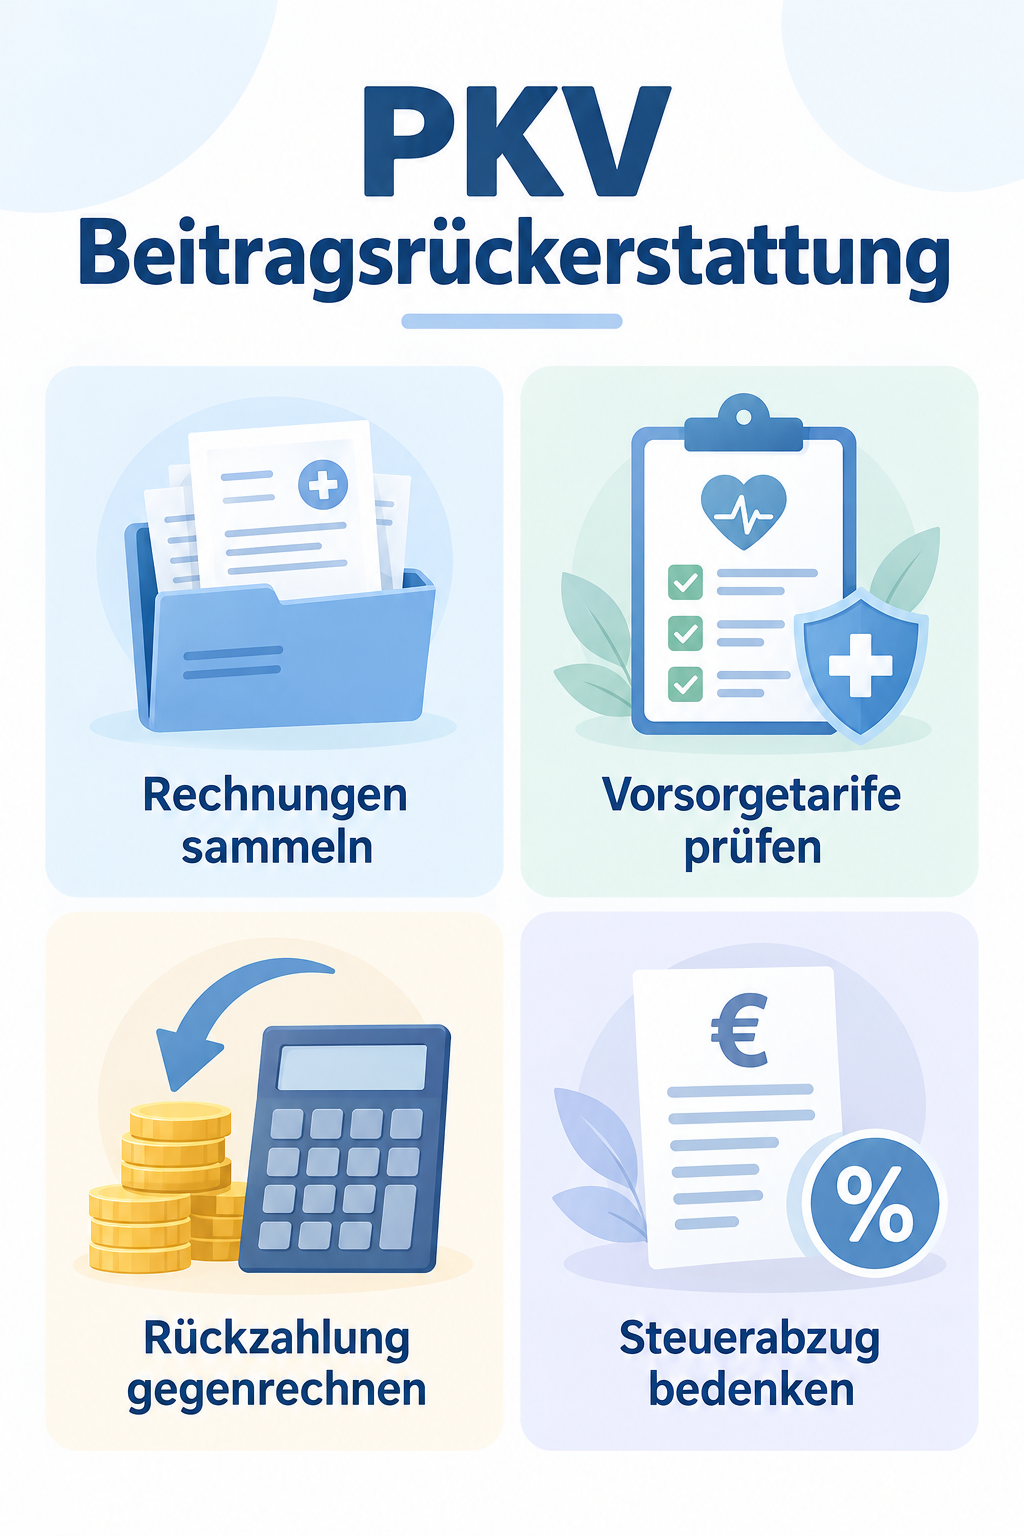
Viele privat Versicherte scheuen aus Angst vor dem Verlust ihrer Rückerstattung den Gang zum Arzt. Diese Sorge ist jedoch bei vielen modernen Tarifen unbegründet. Zahlreiche Versicherer behandeln präventive Maßnahmen schadensfreiheitsunschädlich. Das bedeutet: Sie können bestimmte Vorsorgeuntersuchungen wie Krebsfrüherkennung, Check-ups, Schutzimpfungen oder die professionelle Zahnreinigung in Anspruch nehmen und die Rechnungen abrechnen, ohne dass Ihr Anspruch auf den Bonus verfällt. Nur kurative Behandlungen, also Therapien und Medikamente zur Heilung akuter Erkrankungen, führen zum Verlust der Rückerstattung. Es empfiehlt sich, vor der ersten Vorsorgeuntersuchung die genauen Tarifbedingungen zu prüfen. Einige ältere Tarife verlangen nach wie vor absolute Leistungsfreiheit über alle Bereiche hinweg. Wer seinen Gesundheitsschutz optimal nutzen möchte, sollte die definierten Ausnahmen seines Vertrags genau kennen.
Rechnung einreichen oder selbst zahlen: Die optimale Grenze
Um den finanziellen Vorteil zu maximieren, sollten Sie Arztrechnungen nicht sofort nach Erhalt bei der Krankenversicherung einreichen. Dank der gesetzlichen Verjährungsfrist haben Sie in der Regel bis zu drei Jahre Zeit, um Belege geltend zu machen. Nutzen Sie die bewährte Sammeltaktik: Bewahren Sie alle Rechnungen eines Jahres geordnet auf und treffen Sie Ihre Entscheidung erst im Dezember oder Anfang des Folgejahres. Nun vergleichen Sie die Gesamtsumme Ihrer medizinischen Kosten mit der voraussichtlichen Beitragsrückerstattung. Beachten Sie dabei auch eine eventuell vereinbarte tarifliche Selbstbeteiligung. Liegen die Gesamtkosten Ihrer Behandlungen unter der Summe aus Selbstbehalt und möglicher Rückerstattung, zahlen Sie die Arztrechnungen am besten aus eigener Tasche. Übersteigen die Krankheitskosten den Rückerstattungsbetrag deutlich, reichen Sie alle gesammelten Rechnungen auf einen Schlag ein. Auf diese Weise verschenken Sie kein Geld durch voreiliges Handeln.
Besonderheiten für Angestellte, Selbstständige und Beamte
Die Beitragsrückerstattung wirkt sich je nach beruflicher Situation unterschiedlich aus. Angestellte profitieren besonders stark: Obwohl der Arbeitgeber die Hälfte des Beitrags bis zum gesetzlichen Höchstzuschuss übernimmt, fließt die Rückzahlung in der Praxis meist zu hundert Prozent auf das Privatkonto des Arbeitnehmers. Für Selbstständige und Freiberufler stellt die Rückzahlung eine willkommene Liquiditätsspritze dar, die fest in die jährliche Finanzplanung einkalkuliert werden kann. Hier lohnt sich die Sammelstrategie besonders, da oft Tarife mit höherem Selbstbehalt gewählt werden und jede Einreichung gut abgewogen werden muss. Beamte und Beihilfeberechtigte erhalten die Rückerstattung nur auf ihren privaten Restkostentarif. Da dieser Beitrag durch die Beihilfe von vornherein niedriger ist, fällt der absolute Rückzahlungsbetrag geringer aus. Prozentual betrachtet bietet er im Verhältnis zum Eigenanteil aber oft eine beachtliche Entlastung.
Steuerliche Konsequenzen: Der Einfluss auf die Steuererklärung
Ein oft übersehener Faktor bei der Kalkulation ist das Finanzamt. Gemäß dem Bürgerentlastungsgesetz mindert eine Beitragsrückerstattung die steuerlich abzugsfähigen Vorsorgeaufwendungen im Jahr der Auszahlung. Wenn Sie im laufenden Jahr beispielsweise eine Rückzahlung von eintausend Euro erhalten, verringert sich Ihr Sonderausgabenabzug für die Basiskrankenversicherung genau um diesen Betrag. Dadurch steigt Ihr zu versteuerndes Einkommen geringfügig an, was die tatsächliche Nettoersparnis schmälert. Der geldwerte Vorteil bleibt zwar fast immer bestehen, jedoch sollten Sie bei knappen Rechnungsbeträgen die steuerliche Komponente berücksichtigen. Liegt eine Arztrechnung nur wenige Euro unter der Brutto-Rückerstattung, kann sich das Einreichen der Rechnung nach Steuern mitunter als die vorteilhaftere Wahl erweisen.
Häufige Fragen
Wann zahlt die PKV die Beitragsrückerstattung aus? Die Auszahlung erfolgt in der Regel im Sommer oder Herbst des auf das Abrechnungsjahr folgenden Kalenderjahres, sobald die Geschäftszahlen geprüft und vom Vorstand genehmigt wurden. Verfällt der Bonus, wenn ich nur ein Rezept einlöse? Ja, sofern Medikamente zur Behandlung einer Krankheit verordnet wurden und Sie die Quittung zur Erstattung einreichen, gilt das Jahr als nicht mehr leistungsfrei. Müssen Vorerkrankungen die Rückerstattung verhindern? Nein, bestehende Vorerkrankungen schließen einen Bonus nicht aus, solange Sie innerhalb des gesamten Kalenderjahres keine diesbezüglichen Rechnungen zur Kostenerstattung einreichen.
Fragen zu Ihrer privaten Krankenversicherung?
Ob Wechsel, Beiträge oder Leistungen: Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss