PKV: Was zählt zum Einkommen bei der Einstufung?
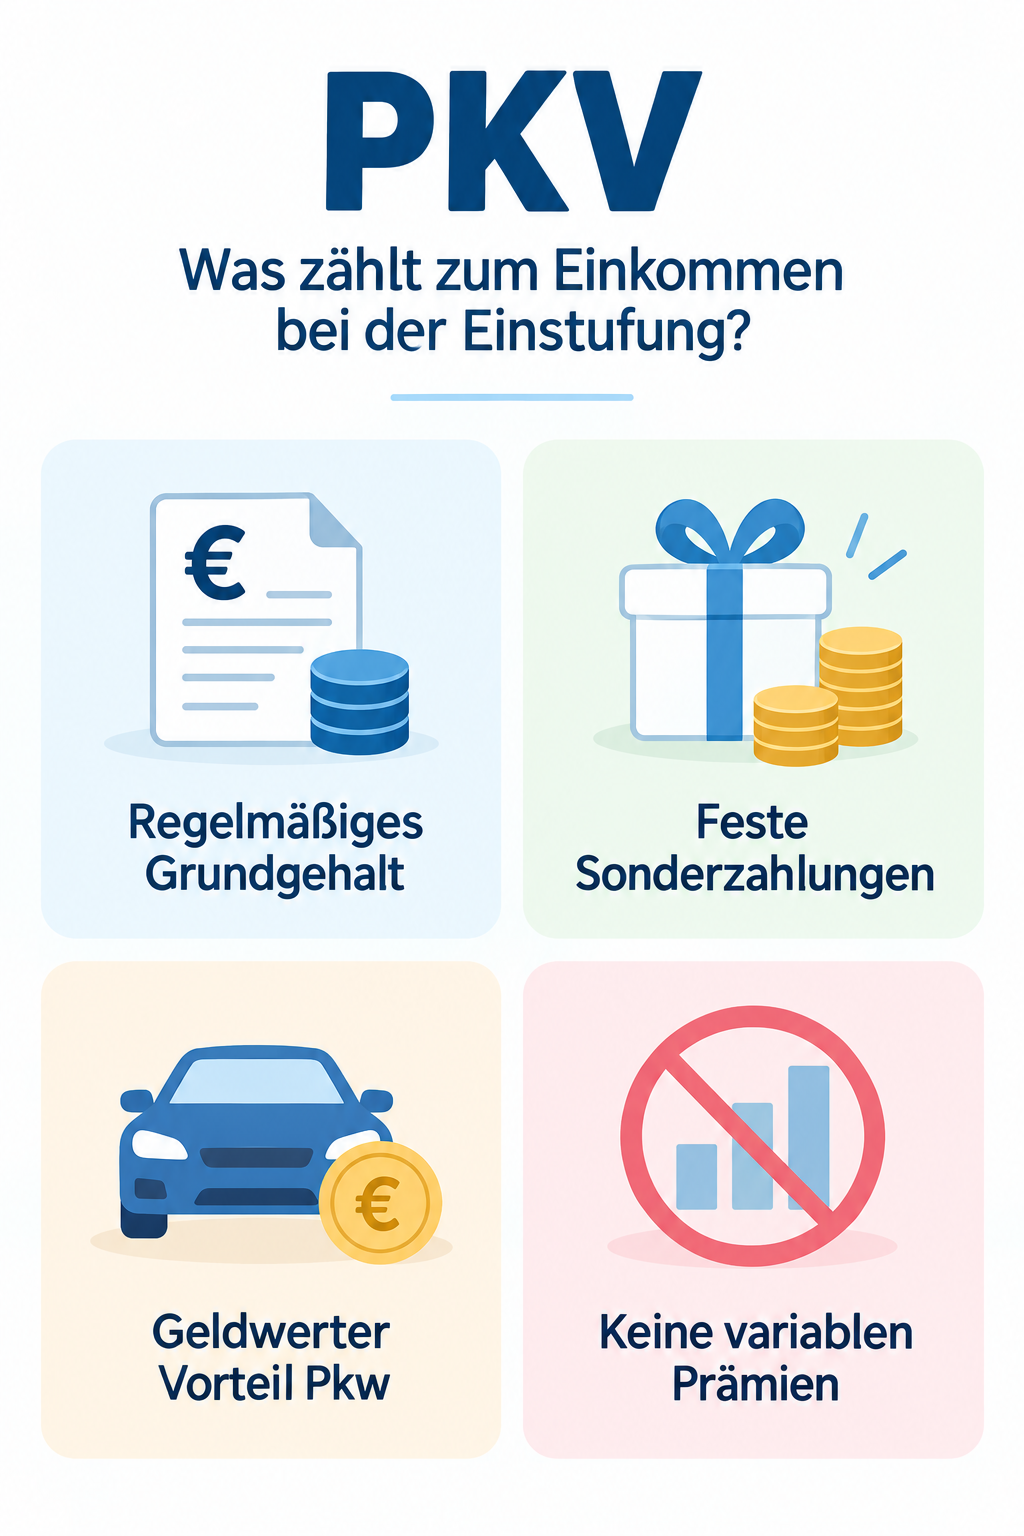
Für die Frage, ob Sie als angestellte Person in die private Krankenversicherung wechseln dürfen, ist Ihr regelmäßiges Jahresarbeitsentgelt die ausschlaggebende Messgröße. Zum anrechenbaren Einkommen gehören alle festen, vertraglich garantierten Gehaltsbestandteile wie Grundgehalt, Weihnachts- und Urlaubsgeld. Variable Vergütungen ohne Rechtsanspruch, Überstunden oder rein steuerfreie Zulagen bleiben dagegen bei der Prüfung der Versicherungspflichtgrenze unberücksichtigt.
Grundprinzip: Das regelmäßige Jahresarbeitsentgelt
Für Angestellte dreht sich der Wechsel in die private Krankenversicherung primär um das Überschreiten der sogenannten Jahresarbeitsentgeltgrenze, oft auch als Versicherungspflichtgrenze bezeichnet. Maßgeblich ist hierbei nicht das steuerpflichtige Bruttoeinkommen auf dem Jahressteuerbescheid, sondern das regelmäßige Arbeitsentgelt, das Sie aus Ihrer abhängigen Beschäftigung mit an Sicherheit grenzender Wahrscheinlichkeit innerhalb eines Jahres erzielen. Es gilt das sogenannte Prognoseprinzip: Zu Beginn einer Beschäftigung oder bei einer Gehaltserhöhung blickt der Arbeitgeber zwölf Monate vorausschauend in die Zukunft. Liegt das verlässlich zu erwartende Einkommen über der jeweils gültigen Grenze, entsteht Versicherungsfreiheit, und Sie können sich auf Wunsch privat versichern. Sinkt das regelmäßige Entgelt im Prognosezeitraum wieder darunter, tritt grundsätzlich erneut Versicherungspflicht in der gesetzlichen Krankenkasse ein.
Feste Bestandteile: Was sicher zum Einkommen zählt
Zu den Einnahmen, die bei Angestellten voll für die Versicherungspflichtgrenze zählen, gehört an erster Stelle das monatliche Grundgehalt. Ebenfalls eingerechnet werden vertraglich oder tariflich fest vereinbarte Sonderzahlungen wie ein dreizehntes Monatsgehalt, verbindliches Weihnachtsgeld oder festes Urlaubsgeld. Entscheidend ist hierbei, dass Sie einen einklagbaren Rechtsanspruch auf diese Zahlungen haben und diese mindestens einmal jährlich wiederkehren. Auch vermögenswirksame Leistungen des Arbeitgebers sowie pauschalierte Überstundenabgeltungen, die monatlich fest bezahlt werden, fließen in die Berechnung ein. Ein oft unterschätzter Posten ist zudem der geldwerte Vorteil aus einer Dienstwagennutzung, sofern dieser steuer- und sozialversicherungspflichtig ist. Erhöht sich dadurch Ihr monatliches Arbeitsentgelt verlässlich, wird dieser Sachbezug direkt auf das Gesamteinkommen für die PKV-Grenze angerechnet.
Variable Posten: Was nicht angerechnet werden darf
Nicht jeder Euro, den Sie von Ihrem Arbeitgeber erhalten, hilft Ihnen beim Erreichen der Versicherungspflichtgrenze. Ausdrücklich nicht zum regelmäßigen Entgelt zählen unregelmäßige Überstundenvergütungen, die je nach tatsächlichem Arbeitsanfall schwanken. Ebenfalls unberücksichtigt bleiben echte variable Erfolgsprämien, Tantiemen oder Bonuszahlungen, auf die kein vertraglicher Anspruch besteht oder deren Höhe vom geschäftlichen Erfolg des Unternehmens abhängt. Steuerfreie Einnahmen sind grundsätzlich tabu für die Berechnung: Zuschläge für Sonntags-, Feiertags- und Nachtarbeit, Spesenabrechnungen, steuerfreie Reisekostenpauschalen oder steuerfreie Sachbezüge wie Sachgutscheine zählen nicht zum maßgeblichen Einkommen. Auch Jubiläumszuwendungen oder Abfindungen bei Beendigung des Arbeitsverhältnisses werden nicht berücksichtigt, da sie keinen regelmäßigen Charakter aufweisen.
Besonderheiten bei Selbstständigen und Angehörigen
Während Angestellte an die Jahresarbeitsentgeltgrenze gebunden sind, spielt das Einkommen für die Versicherungsberechtigung von Selbstständigen und Freiberuflern beim Einstieg in die PKV keine Rolle. Sie können unabhängig vom Verdienst in die private Krankenversicherung wechseln. Allerdings wird das Einkommen dann relevant, wenn es um Beitragsberechnungen im Basistarif oder um die beitragsfreie Familienversicherung in der gesetzlichen Kasse für Familienangehörige geht. Möchte ein privat versicherter Selbstständiger beispielsweise sein Kind oder seinen Ehepartner über die gesetzliche Kasse absichern, gelten strenge Gesamteinkommensgrenzen. Hierbei zählt das gesamte steuerliche Einkommen inklusive Einkünften aus Gewerbebetrieb, Kapitalvermögen oder Vermietung und Verpachtung. Maßgeblich ist dann der Gewinn laut aktuellem Einkommensteuerbescheid abzüglich gesetzlicher Freibeträge.
Prognoseprüfung bei Gehaltssprüngen und Jobwechsel
In der Praxis führt ein Jobwechsel oder eine Beförderung oft zu der Frage, ab wann das neue Einkommen gewertet wird. Die sozialversicherungsrechtliche Prüfung erfolgt immer bezogen auf den Zeitpunkt der Änderung. Steigt Ihr Gehalt im laufenden Beschäftigungsverhältnis dauerhaft über die Jahresarbeitsentgeltgrenze, tritt die Versicherungsfreiheit erst mit Ablauf des jeweiligen Kalenderjahres ein, vorausgesetzt, Ihr Entgelt übersteigt auch die für das Folgejahr festgelegte Grenze. Wechseln Sie hingegen den Arbeitgeber und vereinbaren von Beginn an ein Gehalt oberhalb der Grenze, sind Sie sofort ab dem ersten Arbeitstag versicherungsfrei. Tritt im umgekehrten Fall eine Gehaltsminderung ein, etwa durch den Wechsel in Teilzeit, entsteht die Versicherungspflicht in der gesetzlichen Krankenkasse unmittelbar mit dem Tag der Gehaltsabsenkung.
Häufige Fragen
Zählen Mieteinnahmen oder Zinsen zum Einkommen für die Jahresarbeitsentgeltgrenze? Nein, für die Beurteilung der Versicherungspflicht von Angestellten zählen ausschließlich Einkünfte aus der abhängigen Beschäftigung, private Mieteinnahmen und Kapitalerträge bleiben vollständig außen vor. Wie wirkt sich eine vertragliche Zielvereinbarung auf die Einkommensgrenze aus? Ein Zielbonus wird nur dann berücksichtigt, wenn ein Mindestbetrag arbeitsvertraglich garantiert ist, rein erfolgsabhängige Boni ohne Garantieanspruch dürfen Arbeitgeber bei der Prognose nicht einrechnen. Zählt das Gehalt aus einem Minijob neben der Hauptbeschäftigung dazu? Ein geringfügiges Beschäftigungsverhältnis nach den Minijob-Regelungen wird sozialversicherungsrechtlich getrennt betrachtet und darf nicht mit dem Haupteinkommen addiert werden, um die Grenze zu überschreiten.
Fragen zu Ihrer privaten Krankenversicherung?
Ob Wechsel, Beiträge oder Leistungen: Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss