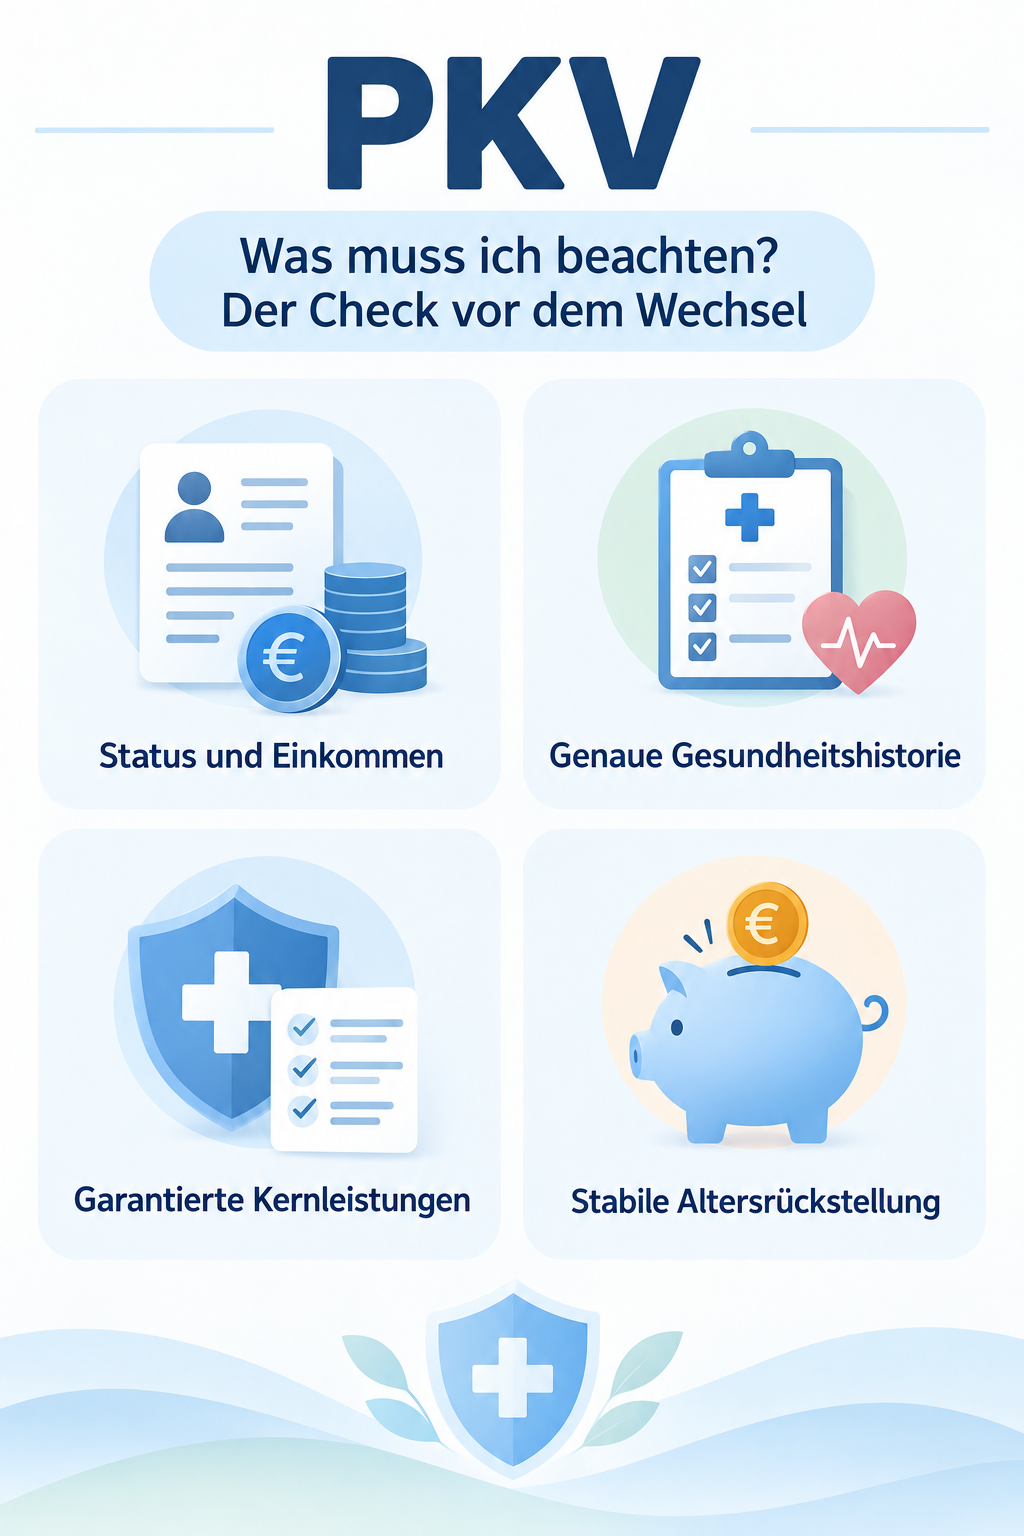
PKV: Was muss ich beachten? Der Check vor dem Wechsel
Beim Wechsel in das private System entscheidet nicht allein der aktuelle Monatsbeitrag über den Erfolg. Wer sich fragt, was bei der privaten Krankenversicherung zu beachten ist, muss vor allem drei Kernbereiche prüfen: die persönliche Versicherungsberechtigung, den eigenen Gesundheitsstatus sowie die Passgenauigkeit des gewählten Tarifs für alle künftigen Lebensphasen.
Zugangskriterien und persönliche Ausgangslage
Bevor Sie Tarife vergleichen, steht die rechtliche Berechtigung im Mittelpunkt. Angestellte können nur dann versicherungsfrei werden, wenn ihr regelmäßiges Jahresarbeitsentgelt die geltende Versicherungspflichtgrenze überschreitet. Hierbei zählen vertraglich garantierte Sonderzahlungen wie Urlaubs- oder Weihnachtsgeld mit, variable Boni oder Überstundenvergütungen hingegen meist nicht. Selbstständige, Freiberufler und Beamte haben diesen Wechselvorteil einkommensunabhängig. Beamte sollten jedoch gezielt prüfen, wie hoch ihr individueller Beihilfesatz im jeweiligen Bundesland ausfällt, da sie lediglich eine Restkostenversicherung benötigen. Für Angestellte ist zudem wichtig: Ein Absinken des Einkommens unter die Versicherungspflichtgrenze, etwa durch Arbeitszeitverkürzung oder Brückenteilzeit, kann eine plötzliche Rückkehrpflicht in die gesetzliche Kasse auslösen.
Die Gesundheitsprüfung: Risiken fehlerhafter Angaben
Der Antragsprozess in der privaten Krankenversicherung verlangt eine lückenlose Offenlegung Ihrer medizinischen Historie. Versicherer fragen ambulante Behandlungen meist der letzten drei bis fünf Jahre sowie stationäre Aufenthalte und Psychotherapien der letzten fünf bis zehn Jahre ab. Holen Sie vor dem Ausfüllen der Antragsunterlagen zwingend Ihre Patientenakten von Haus- und Fachärzten sowie eine Abrechnungsauskunft Ihrer bisherigen Krankenkasse ein. Häufig schlummern in den Abrechnungsdaten sogenannte Verdachtsdiagnosen oder veraltete Abrechnungscodes, von denen Sie selbst nichts wussten. Eine Verletzung der vorvertraglichen Anzeigepflicht kann den Versicherer noch Jahre später zum Rücktritt vom Vertrag, zur Kündigung oder zu rückwirkenden Leistungsausschlüssen berechtigen. Bei Vorerkrankungen empfiehlt sich stets eine anonymisierte Risikovoranfrage über spezialisierte Makler, um Risikozuschläge oder Ablehnungen im Vorfeld auszuloten.
Leistungsdetails: Das Fundament Ihres Tarifwerks
Ein privater Krankenversicherungstarif ist ein zivilrechtlicher Vertrag, dessen Leistungsumfang später kaum einseitig erweitert werden kann. Konzentrieren Sie sich daher nicht auf kurzfristige Ersparnisse, sondern auf unverzichtbare Qualitätskriterien. Dazu gehört ein offener Heil- und Hilfsmittelkatalog, der auch künftige medizinische Innovationen und teure Hilfsmittel wie moderne Prothesen oder Beatmungsgeräte vollumfänglich erstattet. Achten Sie auf Erstattungssätze über den Höchstsätzen der Gebührenordnung für Ärzte, damit Sie bei spezialisierten Spitzenmedizinern nicht auf Restkosten sitzenbleiben. Weitere kritische Leistungsbausteine betreffen die Erstattung von Psychotherapie ohne starre Sitzungsbegrenzung, weltweiten Versicherungsschutz bei Auslandsaufenthalten sowie eine garantierte Anschlussheilbehandlung nach schweren Operationen. Sparen Sie nicht am falschen Ende durch übermäßig hohe Selbstbehalte, die Sie im Krankheitsfall belasten.
Beitragsentwicklung und finanzielle Absicherung im Alter
Die Beiträge der privaten Absicherung steigen nicht mit dem Einkommen, sondern orientieren sich am Alter bei Eintritt, dem Gesundheitszustand und der Kostenentwicklung im Gesundheitswesen. Um Beitragsanpassungen im Rentenalter abzufedern, kalkuliert die Assekuranz gesetzliche und tarifliche Alterungsrückstellungen ein. Dennoch sollten Sie eigenständig vorsorgen. Angestellte profitieren davon, dass sich der Arbeitgeber bis zur Höchstgrenze auch an zusätzlichen Beitragsentlastungstarifen beteiligt. Mit solchen Bausteinen erkaufen Sie sich im Erwerbsleben eine garantierte Senkung Ihres Beitrags ab dem 65. oder 67. Lebensjahr. Planen Sie parallel ein separates finanzielles Polster ein, da im Ruhestand der Arbeitgeberzuschuss entfällt und stattdessen lediglich ein prozentualer Beitragszuschuss der gesetzlichen Rentenversicherung beantragt werden kann.
Familienkonstellationen und Nischenszenarien bedenken
Ein zentraler Unterschied zur gesetzlichen Krankenversicherung ist das Fehlen einer kostenfreien Familienversicherung. In der Privaten zahlt jedes Familienmitglied einen eigenständigen Monatsbeitrag. Verdient der privat versicherte Elternteil mehr als der gesetzlich versicherte Partner und liegt über der Versicherungspflichtgrenze, müssen Neugeborene in der Regel ebenfalls privat oder gegen eigenen Beitrag freiwillig gesetzlich versichert werden. Viele Anbieter bieten dafür eine Kindernachversicherung an, bei der Neugeborene ohne Gesundheitsprüfung und ohne Wartezeiten in den Tarif eines Elternteils aufgenommen werden, sofern die Anmeldung fristgerecht binnen zwei Monaten nach Geburt erfolgt. Auch Elternzeitphasen bedürfen genauer Planung: Während Pflichtversicherte in der gesetzlichen Kasse beitragsfrei bleiben, laufen die Beiträge in der privaten Versicherung unvermindert weiter, sofern kein spezieller Tarifbaustein zur Beitragsbefreiung vereinbart wurde.
Häufige Fragen
Kann ich später problemlos zurück in die gesetzliche Kasse wechseln? Eine Rückkehr ist ab dem vollendeten 55. Lebensjahr gesetzlich nahezu ausgeschlossen und vor diesem Alter nur möglich, wenn Ihr Einkommen als Angestellter dauerhaft unter die Versicherungspflichtgrenze sinkt oder Sie vorübergehend arbeitslos werden. Was passiert, wenn ich meine Selbstständigkeit aufgebe? Nehmen Sie danach eine versicherungspflichtige Anstellung an, wechseln Sie automatisch wieder in das gesetzliche System, können Ihre private Absicherung jedoch über eine Anwartschaft ruhend stellen. Warum verlangen manche Tarife Primärarztprinzipien? Bei solchen Hausarzttarifen müssen Sie stets zuerst einen Allgemeinarzt aufsuchen, um die volle Erstattung für Facharztbehandlungen zu erhalten, was den Beitrag senkt, aber die Flexibilität einschränkt.
Fragen zu Ihrer privaten Krankenversicherung?
Ob Wechsel, Beiträge oder Leistungen: Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss