Zuschuss Krankenversicherung Rentner PKV: So sparen Sie
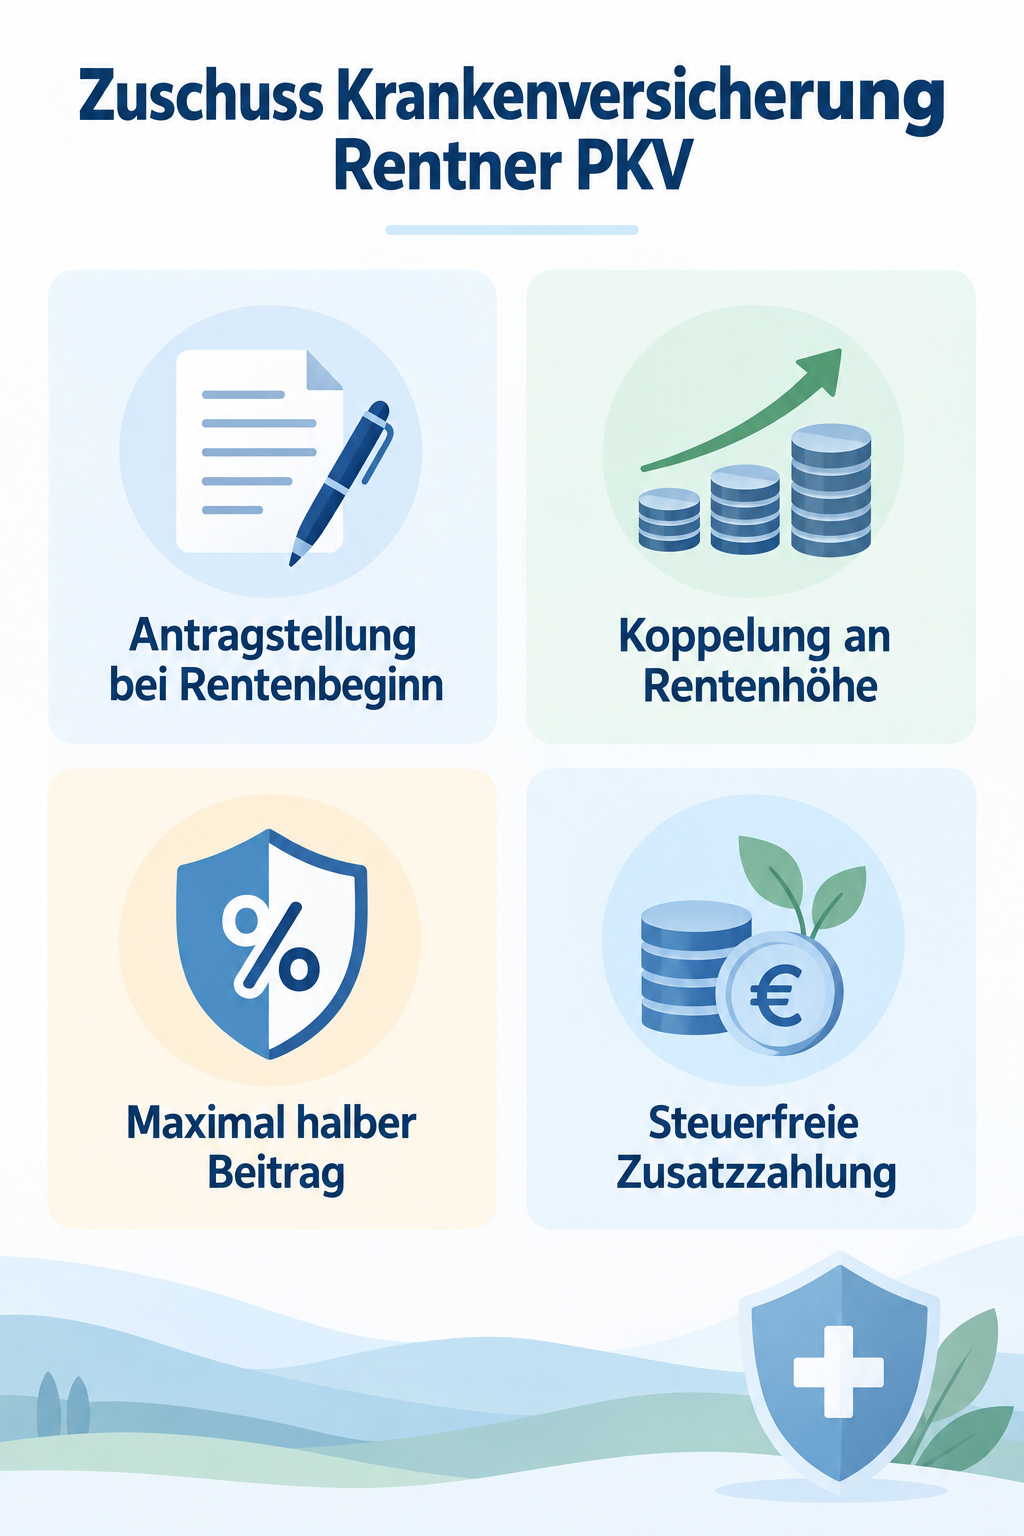
Als privatversicherter Ruheständler müssen Sie Ihre Beiträge zur Krankenversicherung nicht vollständig allein tragen. Auf Antrag gewährt Ihnen die Deutsche Rentenversicherung einen steuerfreien Zuschuss zu Ihrer privaten Krankenversicherung, der sich direkt an der Höhe Ihrer gesetzlichen Rente orientiert. Dieser Beitragszuschuss entlastet Ihr Monatsbudget spürbar und steht allen Rentnern mit Anspruch auf eine gesetzliche Altersrente zu.
Grundlage und Anspruch: Wer den Beitragszuschuss erhält
Den Rechtsanspruch auf den Beitragszuschuss regelt das Sozialgesetzbuch. Anspruchsberechtigt sind alle Personen, die eine gesetzliche Rente aus der Rentenversicherung beziehen und bei einem privaten Krankenversicherungsunternehmen vollversichert sind. Dies gilt unabhängig davon, ob Sie früher als Angestellter, Selbstständiger oder Freiberufler tätig waren. Entscheidend ist allein die Tatsache, dass Ihnen ein regulärer Rentenanspruch zusteht. Wichtig zu wissen: Der Zuschuss fließt keineswegs automatisch ab Rentenbeginn. Er muss zwingend bei der Deutschen Rentenversicherung beantragt werden. Erfolgt die Antragstellung erst verspätet, wird der Zuschuss in der Regel nur für begrenzte Zeiträume rückwirkend ausgezahlt. Deshalb sollten Sie das entsprechende Formular am besten direkt zusammen mit dem regulären Rentenantrag einreichen.
Berechnung des Zuschusses zur privaten Krankenversicherung
Die Höhe der finanziellen Unterstützung orientiert sich an dem allgemeinen Beitragssatz der gesetzlichen Krankenversicherung sowie dem halben durchschnittlichen Zusatzbeitrag. Dieser rechnerische Prozentsatz wird auf Ihren individuellen Zahlbetrag der gesetzlichen Rente angewendet. Es gilt jedoch eine wesentliche Obergrenze: Der Zuschuss ist gesetzlich auf maximal die Hälfte der tatsächlich anfallenden PKV-Prämie gedeckelt. Wenn Sie beispielsweise eine moderate Rente beziehen, deckt der berechnete Zuschuss meist einen Teilbetrag Ihrer Versicherungsprämie ab. Verfügen Sie über eine sehr hohe gesetzliche Rente und einen günstigen PKV-Tarif, greift die 50-Prozent-Kappungsgrenze. Die Auszahlung erfolgt monatlich zusammen mit Ihrer Rentenüberweisung, sodass Sie die Gesamtprämie wie gewohnt an Ihren privaten Versicherer überweisen.
Besonderheiten bei Betriebsrenten, Versorgungswerken und Beihilfe
Viele Ruheständler beziehen neben der regulären Rente weitere Einkünfte, wie etwa Betriebsrenten oder Versorgungsbezüge aus berufsständischen Versorgungswerken. Für Betriebsrenten oder Direktversicherungen gewährt die gesetzliche Rentenversicherung keinen zusätzlichen Zuschuss zur PKV. Auch Versorgungswerke handhaben Zuschüsse unterschiedlich: Einige berufsständische Versorgungseinrichtungen zahlen auf Antrag eigene Beitragszuschüsse zur Krankenversicherung aus, während andere solche Leistungen satzungsgemäß ausschließen. Für ehemalige Beamte, die im Ruhestand Beihilfe erhalten, greift eine Sonderregelung: Sie erhalten den Rentenzuschuss nur für den Beitragsanteil, der nicht durch Beihilfeansprüche abgedeckt ist. Klären Sie Ihre individuelle Konstellation daher frühzeitig mit allen beteiligten Versorgungsträgern ab, um keine Ansprüche verfallen zu lassen.
Schritt für Schritt: Antragstellung bei der Rentenversicherung
Um den Zuschuss zu erhalten, füllen Sie die Anlage zum Rentenantrag aus, üblicherweise den Vordruck R0820 oder das entsprechende digitale Formular im Portal der Rentenversicherung. Hierbei müssen Sie den Nachweis über Ihre bestehende private Vollversicherung erbringen. Ihr Versicherungsunternehmen stellt Ihnen dafür eine standardisierte Bescheinigung nach Paragraph 257 SGB V aus, aus der die Höhe Ihres monatlichen Beitrags zur Kranken- und Pflegeversicherung hervorgeht. Achten Sie darauf, dass der reine Pflegepflichtversicherungsbeitrag getrennt ausgewiesen wird, da für die Pflegeversicherung kein Zuschuss aus der Rentenkasse gezahlt wird. Sobald der Rentenbescheid vorliegt, wird der Zuschussbetrag ausgewiesen und monatlich zusammen mit Ihrer Rente auf Ihr Girokonto überwiesen.
Weitere Hebel zur Beitragsoptimierung für Ruheständler
Neben dem gesetzlichen Beitragszuschuss gibt es weitere Faktoren, die Ihren PKV-Beitrag im Ruhestand stabilisieren. Mit Vollendung des 60. Lebensjahres entfällt der gesetzliche Zehn-Prozent-Zuschlag, was die Prämie entlastet. Zudem greifen ab Rentenbeginn die über Jahrzehnte aufgebauten Alterungsrückstellungen, um altersbedingte Kostensteigerungen abzufedern. Sollte die Prämie dennoch Ihr Ruhestandsbudget belasten, bietet das Versicherungsvertragsgesetz mit dem Tarifwechsel nach Paragraph 204 VVG eine erprobte Möglichkeit: Sie können innerhalb Ihrer bestehenden Versicherungsgesellschaft in einen günstigeren Tarif mit vergleichbarem Leistungsspektrum wechseln, ohne Ihre Altersrückstellungen zu verlieren oder eine erneute Gesundheitsprüfung für bestehende Leistungen zu durchlaufen.
Häufige Fragen
Muss der Zuschuss zur PKV versteuert werden? Nein, der Beitragszuschuss der Deutschen Rentenversicherung zur privaten Krankenversicherung ist nach dem Einkommensteuergesetz steuerfrei, mindert jedoch im Rahmen der Einkommensteuererklärung die abzugsfähigen Vorsorgeaufwendungen. Zahlt die Rentenversicherung auch einen Zuschuss zur privaten Pflegeversicherung? Nein, die gesetzliche Rentenversicherung leistet ausschließlich einen Zuschuss zur Krankenversicherung; den Beitrag zur privaten Pflegepflichtversicherung müssen Versicherte stets in voller Höhe eigenständig tragen. Was passiert, wenn sich der Beitrag meiner PKV ändert? Bei einer Beitragsanpassung durch Ihren Versicherer müssen Sie die geänderte Bescheinigung nur dann bei der Rentenversicherung einreichen, wenn Ihr bisheriger Zuschuss durch die 50-Prozent-Grenze limitiert war oder der neue Beitrag unter den doppelten Zuschussbetrag sinkt.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss