Private Krankenversicherung Kind Kosten im Überblick
Die monatlichen Kosten für ein Kind in der privaten Krankenversicherung liegen in der Regel zwischen 40 und 200 Euro, abhängig vom gewählten Tarif und dem Status der Eltern. Da Kinder noch keine Altersrückstellungen aufbauen, fällt der Beitrag spürbar günstiger aus als bei Erwachsenen. Maßgeblich für die tatsächliche Belastung im Familienbudget sind neben der tariflichen Leistungsdichte vor allem der Beihilfeanspruch für Beamtenkinder sowie der gesetzliche Arbeitgeberzuschuss für Angestellte.
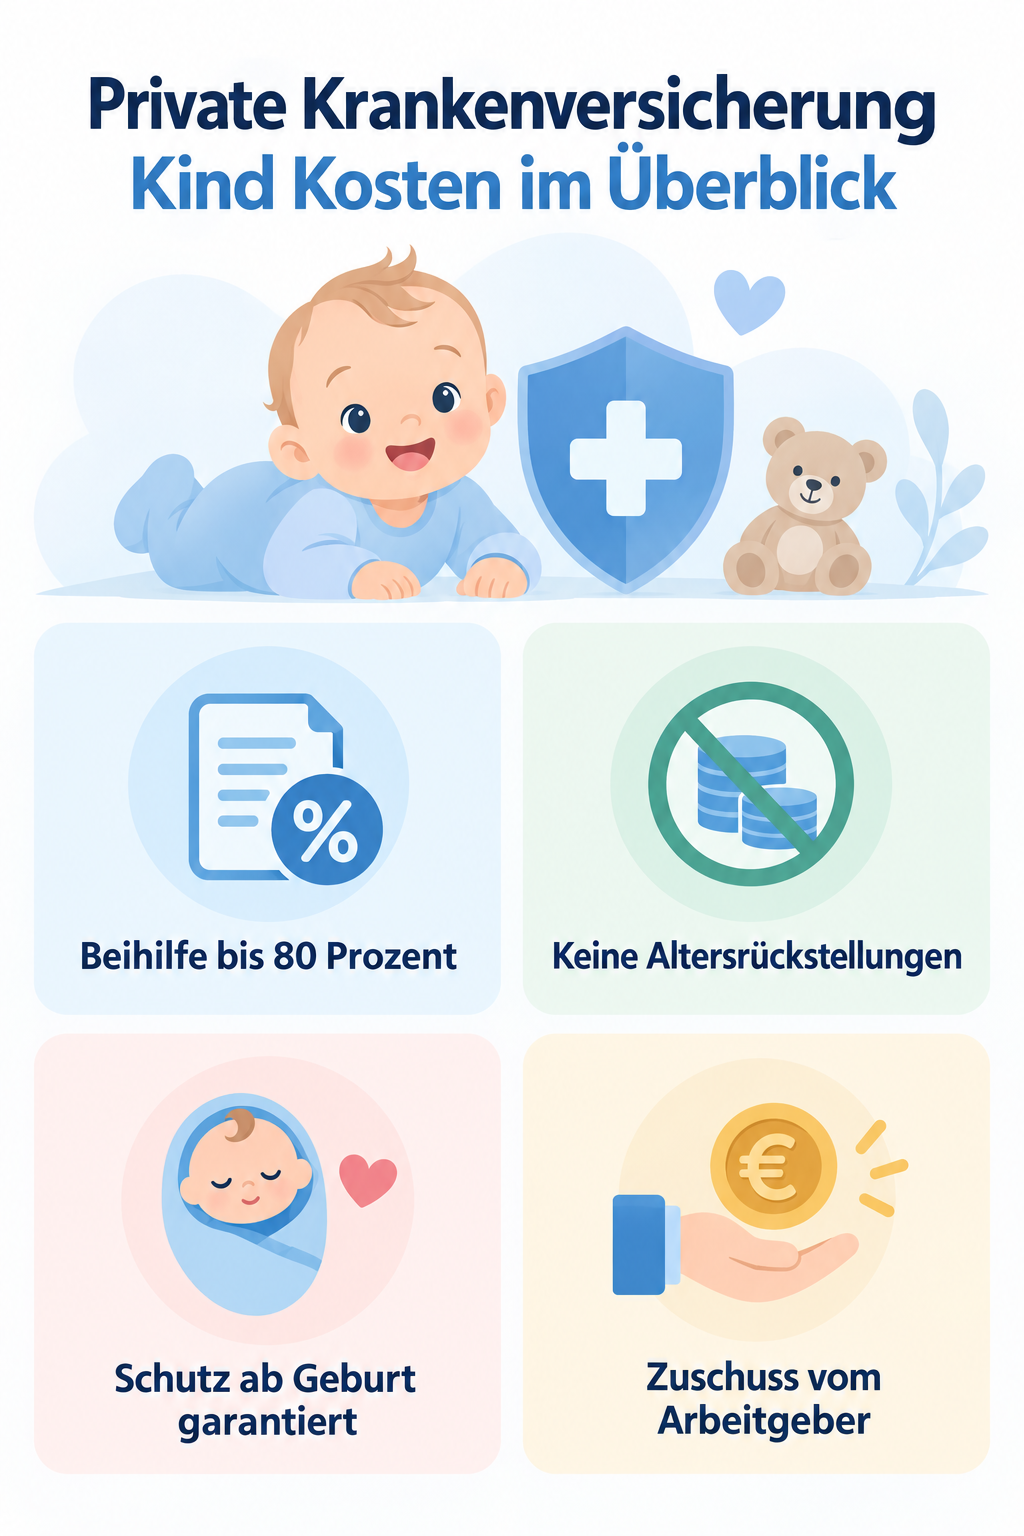
Faktoren der Beitragsberechnung: Warum Kinder-Tarife günstiger sind
Im Gegensatz zu voll versicherten Erwachsenen zahlen Kinder in der privaten Krankenversicherung bis zum Beginn der Volljährigkeit oder Ausbildungszeit keine gesetzlich vorgeschriebenen Altersrückstellungen. Der Monatsbeitrag spiegelt somit die reinen statistischen Krankheitskosten dieser Altersgruppe wider. Aus diesem Grund bewegen sich Normaltarife für Kinder von Angestellten oder Selbstständigen meist in einer Spanne von etwa 120 bis 200 Euro monatlich. Wichtig zu wissen: Ein Kind erhält in der PKV stets einen eigenständigen Versicherungsvertrag. Eine beitragsfreie Familienversicherung, wie sie die gesetzliche Krankenversicherung kennt, existiert im privaten System nicht. Dafür profitieren Eltern von fest garantierten Spitzenleistungen, freier Arztwahl im ambulanten sowie stationären Bereich und kürzeren Wartezeiten bei Fachärzten. Angestellte Eltern können den Arbeitgeberzuschuss nach geltendem Recht auch für die Absicherung ihres Kindes einsetzen, sofern ihr eigener Zuschussanspruch noch nicht ausgeschöpft ist.
Beamtenkinder: Hohe Beihilfesätze senken die Kosten erheblich
Für Nachwuchs von Beamtinnen und Beamten stellt sich die finanzielle Situation besonders vorteilhaft dar. In den meisten Bundesländern sowie beim Bund übernimmt der Dienstherr über die Beihilfe 80 Prozent der anfallenden beihilfefähigen Gesundheitskosten für jedes berücksichtigungsfähige Kind. Die private Krankenversicherung muss somit nur die verbleibenden 20 Prozent über eine sogenannte Restkostenversicherung abdecken. Entsprechend gering fallen die Beiträge aus: Für einen umfassenden Versicherungsschutz inklusive Chefarztbehandlung und Zweibettzimmer im Krankenhaus belaufen sich die Kosten oft auf lediglich 40 bis 70 Euro im Monat. Da der Beihilfebemessungssatz für das Kind meist unabhängig davon gilt, ob ein oder beide Elternteile verbeamtet sind, ist der Beihilfetarif für Familien im öffentlichen Dienst fast immer die wirtschaftlichste und gleichzeitig leistungsstärkste Absicherungsform.
Wann das Kind privat versichert werden muss oder kann
Ob ein Kind privat versichert werden muss oder beitragsfrei in der gesetzlichen Krankenkasse verbleiben darf, regelt Paragraph 10 des Fünften Sozialgesetzbuches. Sind beide Eltern gesetzlich versichert, ist die beitragsfreie Familienversicherung der Regelfall. Sind beide privat versichert, führt der Weg des Kindes stets in die PKV. Spannend wird es bei gemischt versicherten Elternpaaren: Liegt das Einkommen des privat versicherten Elternteils über der Jahresarbeitsentgeltgrenze und verdient dieser Partner regelmäßig mehr als der gesetzlich versicherte Partner, entfällt der Anspruch auf die beitragsfreie GKV-Familienversicherung. In diesem Szenario müssen Eltern ihr Kind entweder kostenpflichtig als freiwilliges Mitglied in der GKV versichern oder einen Tarif in der PKV wählen. Da der freiwillige GKV-Beitrag für Kinder monatlich oft ähnlich viel oder sogar mehr kostet als ein privater Tarif, entscheiden sich viele Familien in dieser Situation für das deutlich umfassendere Leistungsniveau der privaten Krankenversicherung.
Wichtige Leistungsbausteine: Kieferorthopädie, Rooming-in und Brillen
Bei der Auswahl des Kindertarifs sollten Eltern nicht nur auf die Prämie schauen, sondern elementare Bausteine für Heranwachsende prüfen. Ein zentraler Punkt ist die Kieferorthopädie. Während die gesetzliche Kasse erst ab Kieferindikationsgruppe drei leistet, erstatten hochwertige PKV-Tarife auch leichtere Fehlstellungen der Stufen eins und zwei. Achten Sie auf Tarife, die mindestens 80 Prozent der Kosten für kieferorthopädische Behandlungen übernehmen und angemessene Jahreshöchstgrenzen in den ersten Versicherungsjahren vorsehen. Ein weiterer unverzichtbarer Aspekt bei Kleinkindern ist das Rooming-in: Der Tarif sollte die Kosten für die Unterbringung eines Elternteils im Krankenhauszimmer des Kindes anstandslos übernehmen. Ebenso lohnen sich klare Erstattungsregeln für Seh- und Hörhilfen, Logopädie, Ergotherapie sowie ein unkomplizierter Verzicht auf Primärarztmodelle, damit Sie mit dem Kind direkt spezialisierte Kinderfachärzte aufsuchen können.
Die Kindernachversicherung: Schutz ohne Gesundheitsprüfung sichern
Ein herausragender Vorteil im privaten System ist die sogenannte Neugeborenen-Nachversicherung nach Paragraph 198 des Versicherungsvertragsgesetzes. Wenn mindestens ein Elternteil bereits seit mindestens drei Monaten privat versichert ist, muss der Versicherer das Neugeborene rückwirkend ab Geburt aufnehmen. Dies gilt völlig unabhängig vom Gesundheitszustand des Kindes. Weder ein Risikozuschlag noch ein Leistungsausschluss darf für angeborene Krankheiten oder Geburtsschäden erhoben werden, und die sonst obligatorische Gesundheitsprüfung entfällt vollständig. Einzige Voraussetzung: Der Antrag muss spätestens zwei Monate nach dem Tag der Geburt beim Versicherer eingereicht werden, und der Versicherungsschutz des Kindes darf den des Elternteils nicht übersteigen. Diese gesetzliche Schutzregelung nimmt jungen Eltern das finanzielle Risiko unerwarteter gesundheitlicher Belastungen nach der Entbindung vollständig ab.
Häufige Fragen
Zahlt der Arbeitgeber einen Zuschuss zu den PKV-Kosten für mein Kind? Ja, angestellte Eltern haben nach Paragraph 257 SGB V Anspruch auf einen Zuschuss zu den Krankenversicherungsbeiträgen ihrer Kinder. Dies gilt, solange der maximale gesetzliche Arbeitgeberzuschuss für die Krankenversicherung durch den eigenen Beitrag des Elternteils noch nicht voll ausgeschöpft ist. Was geschieht mit dem Kindertarif bei einer Trennung der Eltern? Der Versicherungsvertrag für das Kind bleibt grundsätzlich unverändert bestehen. Vertragspartner und somit beitragspflichtig bleibt derjenige Elternteil, der den Vertrag abgeschlossen hat, während die Auszahlung der Krankheitskosten meist auf das vereinbarte Konto erfolgt. Kann das privat versicherte Kind später problemlos in die GKV wechseln? Ja, sobald das Kind eine versicherungspflichtige Beschäftigung, eine betriebliche Berufsausbildung oder ein reguläres Studium aufnimmt, entsteht in aller Regel automatisch die Versicherungspflicht in der gesetzlichen Krankenversicherung.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss