PKV Vorerkrankungen: Aufnahmechancen und Risikozuschlag
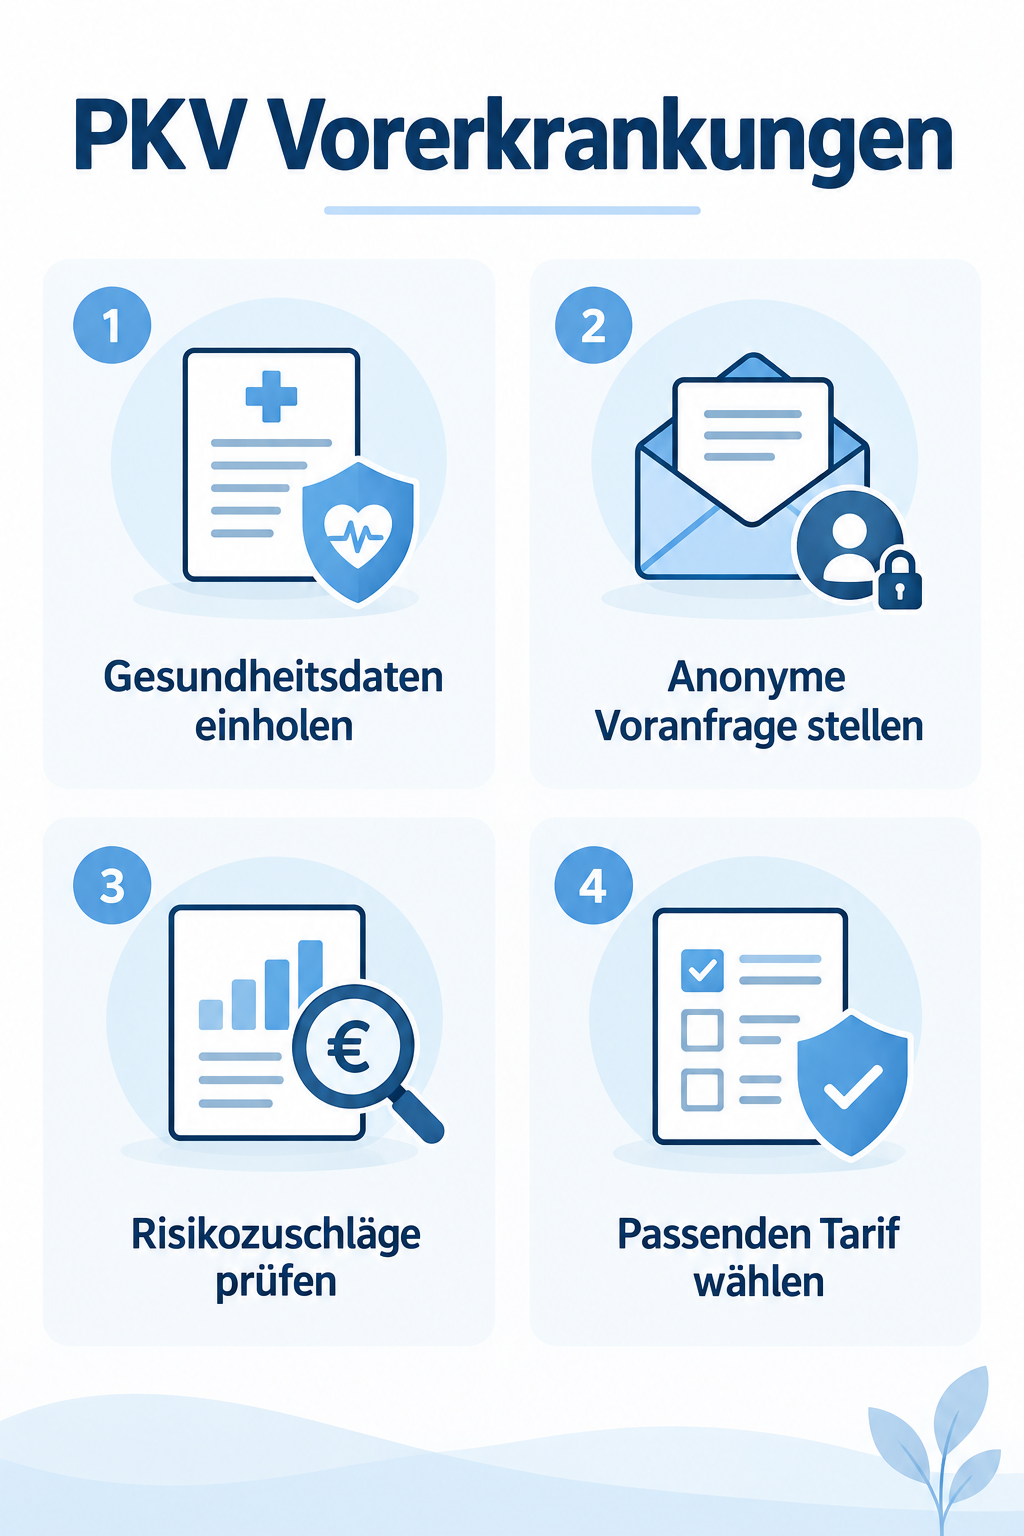
Eine Aufnahme in die private Krankenversicherung ist auch mit Vorerkrankungen grundsätzlich möglich, erfordert jedoch eine strukturierte Vorbereitung. Versicherungsunternehmen bewerten bestehende Diagnosen im Rahmen der Gesundheitsprüfung individuell und entscheiden über Annahme, Risikozuschläge oder Leistungsausschlüsse. Wer die eigene Gesundheitshistorie vorab lückenlos aufbereitet und auf anonyme Voranfragen setzt, sichert sich die besten Chancen auf einen vollwertigen Tarif.
Die Gesundheitsprüfung: Wie Versicherer Diagnosen bewerten
Vor dem Abschluss eines PKV-Vertrags steht stets eine detaillierte Gesundheitsprüfung an. Private Krankenversicherer kalkulieren ihre Prämien nach dem individuellen Risiko der Versicherten. Anders als die gesetzlichen Krankenkassen, die versicherungsberechtigte Personen ohne Ansehen ihres Gesundheitszustands aufnehmen müssen, können private Anbieter Anträge ablehnen oder Erschwernisse verhängen. In den Antragsformularen wird üblicherweise nach ambulanten Behandlungen der letzten drei bis fünf Jahre sowie nach stationären Aufenthalten oder Psychotherapien der vergangenen fünf bis zehn Jahre gefragt. Dabei sind nicht nur chronische Leiden wie Asthma, Bluthochdruck oder Diabetes relevant, sondern auch vermeintliche Bagatellen wie wiederkehrende Verspannungen, Allergien oder frühere Sportverletzungen. Da jedes Versicherungsunternehmen eigene Annaberichtlinien verfolgt, fällt die Risikobewertung für ein und dieselbe Diagnose am Markt sehr unterschiedlich aus.
Mögliche Reaktionen der Gesellschaften auf Vorerkrankungen
Wenn bei der Antragstellung Vorerkrankungen angegeben werden, stehen dem Versicherer vier Handlungsoptionen offen. Im besten Fall erfolgt eine normale Annahme zu Standardkonditionen, sofern Erkrankungen restlos ausgeheilt sind und kein Rückfallrisiko darstellen. Bei chronischen oder wiederkehrenden Beschwerden wird häufig ein Risikozuschlag erhoben. Hierbei handelt es sich um einen monatlichen Mehrbeitrag, der das statistische Kostenrisiko ausgleicht, während die Erkrankung selbst vollumfänglich mitversichert bleibt. Eine weitere Variante ist der Leistungsausschluss, bei dem bestimmte Organe, Körperteile oder Krankheiten von der Kostenerstattung ausgenommen werden. Dies birgt jedoch erhebliche Versorgungslücken im Krankheitsfall. Bei schwerwiegenden Krankheitsbildern wie frischen Krebserkrankungen oder schweren neurologischen Leiden erfolgt zumeist eine vollständige Ablehnung des Antrags.
Die anonyme Risikovoranfrage als unverzichtbare Strategie
Um eine offizielle Ablehnung zu verhindern, sollten Interessierte niemals voreilig reguläre Aufnahmeanträge bei verschiedenen Unternehmen stellen. Wird ein Antrag abgelehnt oder mit hohen Erschwernissen versehen, kann der Versicherer diesen Vorgang im Hinweis- und Informationssystem der Versicherungswirtschaft speichern. Ein solcher Eintrag erschwert spätere Anträge bei anderen Gesellschaften massiv. Der sicherste Weg führt daher über eine anonymisierte Risikovoranfrage, die in der Regel durch spezialisierte Versicherungsmakler oder Honorarberater durchgeführt wird. Dabei werden die aufbereiteten Gesundheitsdaten ohne Nennung von Name und Adresse bei mehreren Versicherern zeitgleich eingereicht. Die Risikoprüfer teilen verbindlich mit, zu welchen Bedingungen eine Aufnahme erfolgen würde. Auf diese Weise lässt sich das vorteilhafteste Angebot ermitteln, ohne Spuren in zentralen Wagnisregistern zu hinterlassen.
Typische Vorerkrankungen in der Versicherungspraxis
Die Auswirkungen von Diagnosen hängen stark vom jeweiligen Krankheitsbild ab. Bei orthopädischen Befunden, wie einem früheren Bandscheibenvorfall, fordern viele Gesellschaften entweder einen spürbaren Risikozuschlag oder versuchen, Behandlungen der Wirbelsäule auszuschließen. Allergien wie Heuschnupfen führen meist nur zu moderaten Beitragszuschlägen, solange kein allergisches Asthma vorliegt. Besonders sensibel reagieren Gesellschaften auf psychotherapeutische Behandlungen. Selbst nach erfolgreichem Abschluss einer kurzen Gesprächstherapie aufgrund einer vorübergehenden Lebenskrise verlangen viele Tarife eine mehrjährige symptom- und behandlungsfreie Wartezeit. Eine bedeutsame Ausnahme gilt für Beamte auf Probe und Referendare: Über die Öffnungsaktion der privaten Krankenversicherung erhalten beihilfeberechtigte Personen bei erstmaliger Verbeamtung selbst mit schweren Vorerkrankungen garantierten Schutz ohne Leistungsausschlüsse und mit einem gedeckelten Risikozuschlag von maximal dreißig Prozent.
Sorgfaltspflicht: Die vorvertragliche Anzeigepflicht beachten
Beim Ausfüllen der Gesundheitsfragen gilt oberste Genauigkeit. Die vorvertragliche Anzeigepflicht nach Paragraf 19 des Versicherungsvertragsgesetzes verlangt, dass alle geforderten gefahrerheblichen Umstände wahrheitsgemäß und lückenlos angegeben werden. Wer Vorerkrankungen verschweigt oder verharmlost, riskiert den gesamten Versicherungsschutz. Stellt der Versicherer innerhalb der gesetzlichen Fristen fest, dass Behandlungen verschwiegen wurden, kann er den Vertrag rückwirkend anfechten, vom Vertrag zurücktreten oder rückwirkend Leistungsausschlüsse vereinbaren. Um Erinnerungslücken und Missverständnisse zu vermeiden, sollten Antragsteller vorab ihre vollständigen Patientenakten bei behandelnden Ärzten sowie einen Auszug der Abrechnungsdaten bei der bisherigen Krankenkasse anfordern. Nicht selten finden sich in den Abrechnungsdaten unbemerkte Verdachtsdiagnosen von Ärzten, die vor Antragstellung aufgeklärt und richtiggestellt werden müssen.
Häufige Fragen
Kann ich trotz Vorerkrankungen in die PKV wechseln? Ja, eine Aufnahme ist bei vielen Vorerkrankungen möglich, erfordert jedoch häufig Risikozuschläge oder den gezielten Vergleich über anonyme Voranfragen. Was tun, wenn ein Arzt eine falsche Abrechnungsdiagnose gestellt hat? Fehlerhafte Diagnosen sollten vor der Antragstellung durch eine schriftliche Stellungnahme des behandelnden Arztes korrigiert und der Voranfrage beigelegt werden. Lassen sich Risikozuschläge zu einem späteren Zeitpunkt wieder streichen? Ja, wenn eine Vorerkrankung nachweislich dauerhaft ausgeheilt ist, besteht nach Paragraf 41 des Versicherungsvertragsgesetzes das Recht, eine Überprüfung und Streichung des Zuschlags zu beantragen.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss