PKV-Kosten steigen spürbar: Ursachen und Handlungsoptionen
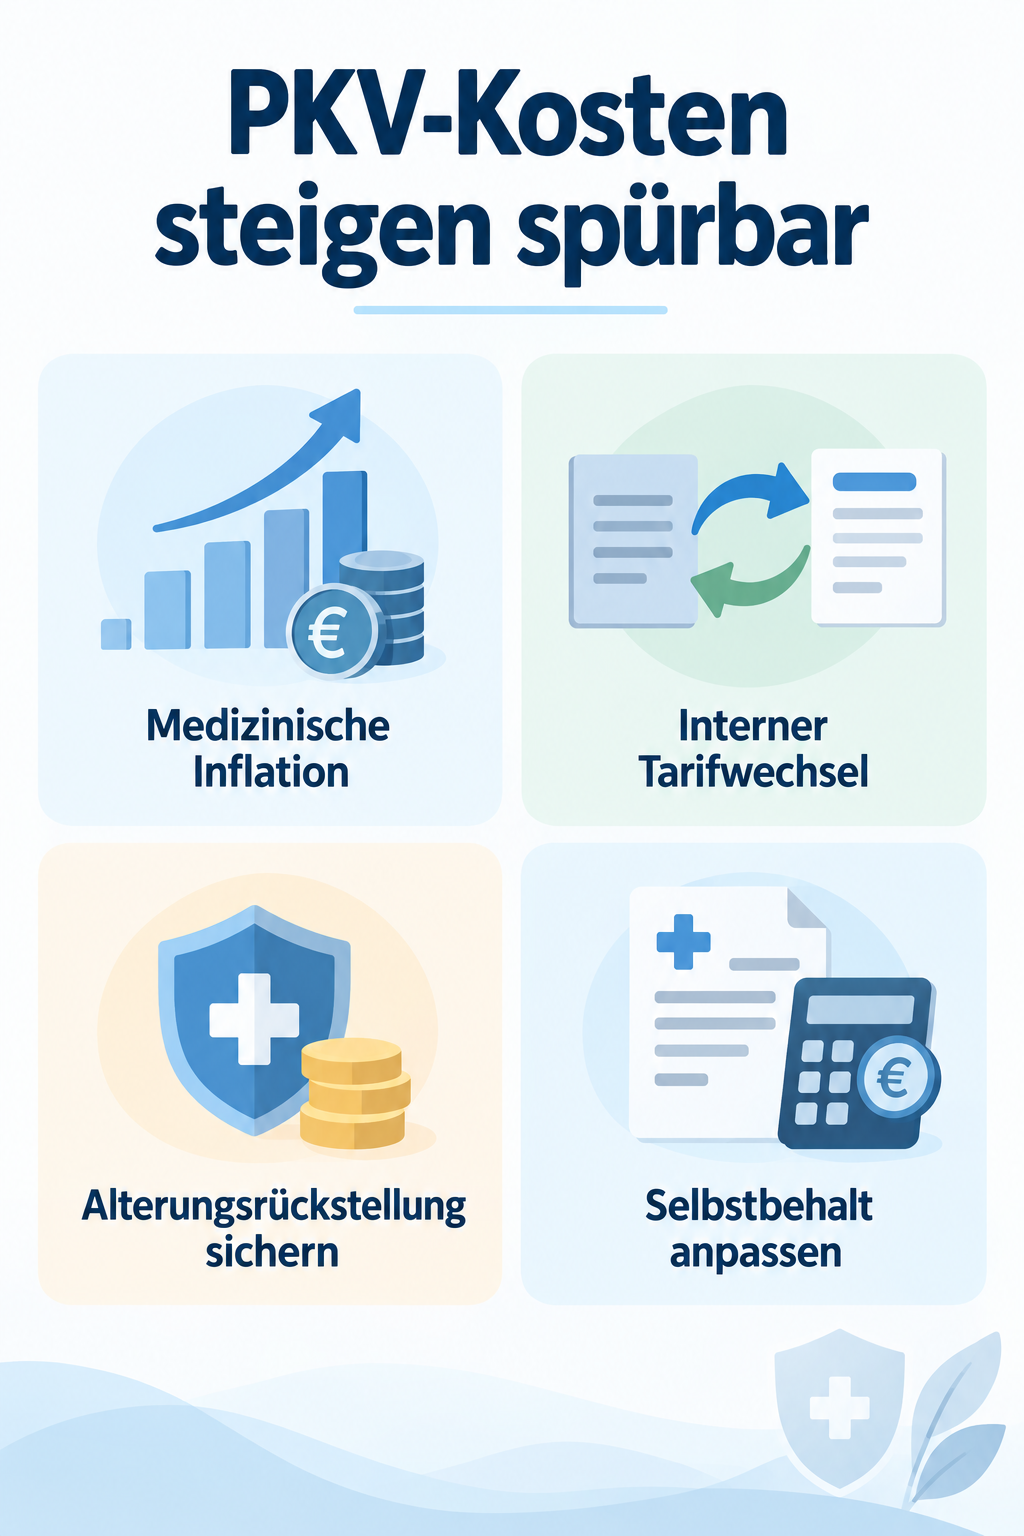
Millionen privat Versicherte müssen sich zum kommenden Jahreswechsel auf spürbare Mehrkosten bei ihren monatlichen Prämien einstellen. Berichten führender Wirtschaftsmedien zufolge zwingen die anhaltende medizinische Inflation und gestiegene Behandlungsausgaben die Assekuranzen zu deutlichen Preiskorrekturen. Betroffene sollten die anstehenden Anpassungsmitteilungen jedoch nicht vorschnell akzeptieren, sondern gezielt ihre gesetzlichen Rechte zur Beitragsoptimierung prüfen.
Die aktuellen Medienberichte und die Realität der Beitragsrunden
In der Wirtschaftsberichterstattung sorgt die Meldung für Aufsehen: Wie unter anderem die Süddeutsche Zeitung (SZ.de) analysiert, stehen den Versicherten erneut signifikante Beitragsanpassungen ins Haus. Die Entwicklung trifft dabei keineswegs nur einzelne Gesellschaften, sondern zieht sich quer durch die gesamte Branche. Anders als in der gesetzlichen Krankenversicherung, bei der Zusatzbeiträge oft stufenweise und prozentual an das Einkommen gekoppelt steigen, erfolgen Anpassungen in der privaten Krankenversicherung meist schubweise nach gesetzlich vorgeschriebenen Schwellenwerten. Wurden diese Schwellenwerte bei den Leistungsausgaben über mehrere Jahre nicht überschritten, blieben die Beiträge stabil. Wird die Marke jedoch gerissen, müssen die Versicherer die kalkulatorische Lücke auf einen Schlag schließen, was bei Kundinnen und Kunden oft als abrupter Preissprung wahrgenommen wird.
Hintergründe des Kostendrucks im Gesundheitssystem
Die Ursachen für die steigenden Ausgaben sind vielschichtig und struktureller Natur. Moderne Diagnostik, innovative Gentherapien und hochwirksame Spezialmedikamente eröffnen beachtliche Heilungschancen, belasten die Bilanzen der Versicherer jedoch mit massiven Summen. Hinzu kommen inflationsbedingte Gehaltssteigerungen beim medizinischen Fachpersonal sowie gestiegene Betriebskosten in Krankenhäusern und Praxen, die über die Gebührenordnungen und Vergütungsvereinbarungen an die Kostenträger weitergereicht werden. Auch die demografische Entwicklung spielt eine entscheidende Rolle: Zwar bildet die private Krankenversicherung Alterungsrückstellungen, doch die gestiegene durchschnittliche Lebenserwartung verlängert den Zeitraum, in dem intensive medizinische Versorgung in Anspruch genommen wird. Um die dauerhafte Leistungsfähigkeit der Verträge sicherzustellen, sind die Anbieter daher gesetzlich verpflichtet, ihre Prämien mathematisch nachzujustieren.
Auswirkungen auf Angestellte, Selbstständige und Beamte
Die Erhöhungen treffen die verschiedenen Versichertengruppen unterschiedlich intensiv. Für gut verdienende Angestellte federt der gesetzliche Arbeitgeberzuschuss einen Teil der Mehrbelastung ab, solange der maximale Zuschussbetrag noch nicht ausgeschöpft ist. Selbstständige und Freiberufler tragen die Mehrkosten hingegen vollständig aus eigener Tasche, was die laufende Liquidität spürbar belasten kann; immerhin lassen sich die Beiträge zur Basisabsicherung steuerlich als Sonderausgaben geltend machen. Beihilfeberechtigte Beamte sind durch die prozentuale Kostenübernahme ihres Dienstherrn prinzipiell besser geschützt, spüren aber in ihren individuellen Restkostentarifen ebenfalls Anpassungen, insbesondere wenn Wahlleistungen wie Einbettzimmer oder Chefarztbehandlung versichert sind. Unabhängig vom Berufsstatus gilt: Eine passive Hinnahme der neuen Beträge verringert den finanziellen Spielraum unnötig.
Strategien zur Beitragssenkung ohne Leistungsverlust
Versicherte stehen den Preiserhöhungen keineswegs wehrlos gegenüber. Das wirksamste Instrument bietet der gesetzlich verankerte Tarifwechsel innerhalb derselben Gesellschaft nach Paragraph 204 des Versicherungsvertragsgesetzes. Versicherte haben das Recht, in neuere, oft kalkulatorisch günstigere Tariflinien ihres Anbieters zu wechseln, ohne ihre über Jahre angesparten Alterungsrückstellungen zu verlieren. Eine Gesundheitsprüfung darf dabei nur für echte Mehrleistungen verlangt werden, nicht aber für das bisherige Leistungsniveau. Ein weiterer Hebel liegt in der Anpassung des Selbstbehalts oder dem vorübergehenden Verzicht auf verzichtbare Zusatztarife. Dagegen sollte eine Kündigung und der Wechsel zu einer völlig neuen Versicherungsgesellschaft extrem kritisch abgewogen werden, da hierbei oft ein Großteil der Rückstellungen verloren geht und ein erneuter Gesundheits-Check fällig wird.
Häufige Fragen
Wann treten die aktuellen Beitragserhöhungen in der Regel in Kraft? Die meisten Gesellschaften passen ihre Beiträge zum ersten Januar eines Kalenderjahres an und versenden die entsprechenden Informationsschreiben im November oder Dezember. Habe ich bei einer Beitragserhöhung ein Sonderkündigungsrecht? Ja, nach Erhalt der Änderungsmitteilung haben Sie einen Monat Zeit, um den betroffenen Tarif außerordentlich zu kündigen, was jedoch nur in Ausnahmefällen ratsam ist. Verliere ich meine Alterungsrückstellungen bei einem internen Tarifwechsel? Nein, beim internen Tarifwechsel nach Paragraph 204 VVG bleiben Ihre erworbenen Alterungsrückstellungen vollumfänglich erhalten und werden auf den neuen Tarif angerechnet.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss