PKV IT Freelancer: Passender Schutz für Tech-Profis
Für IT Freelancer lohnt sich der Wechsel in die private Krankenversicherung oft besonders, da ein überdurchschnittliches Einkommen in der gesetzlichen Kasse schnell zum Höchstbeitrag führt. In der PKV richten sich die monatlichen Kosten hingegen nach Ihrem Eintrittsalter und Gesundheitszustand statt nach schwankenden Projektumsätzen. So sichern Sie sich als Tech-Experte maßgeschneiderte Spitzenleistungen und behalten Ihre Fixkosten verlässlich im Griff.
Warum die PKV für IT-Spezialisten besonders attraktiv ist
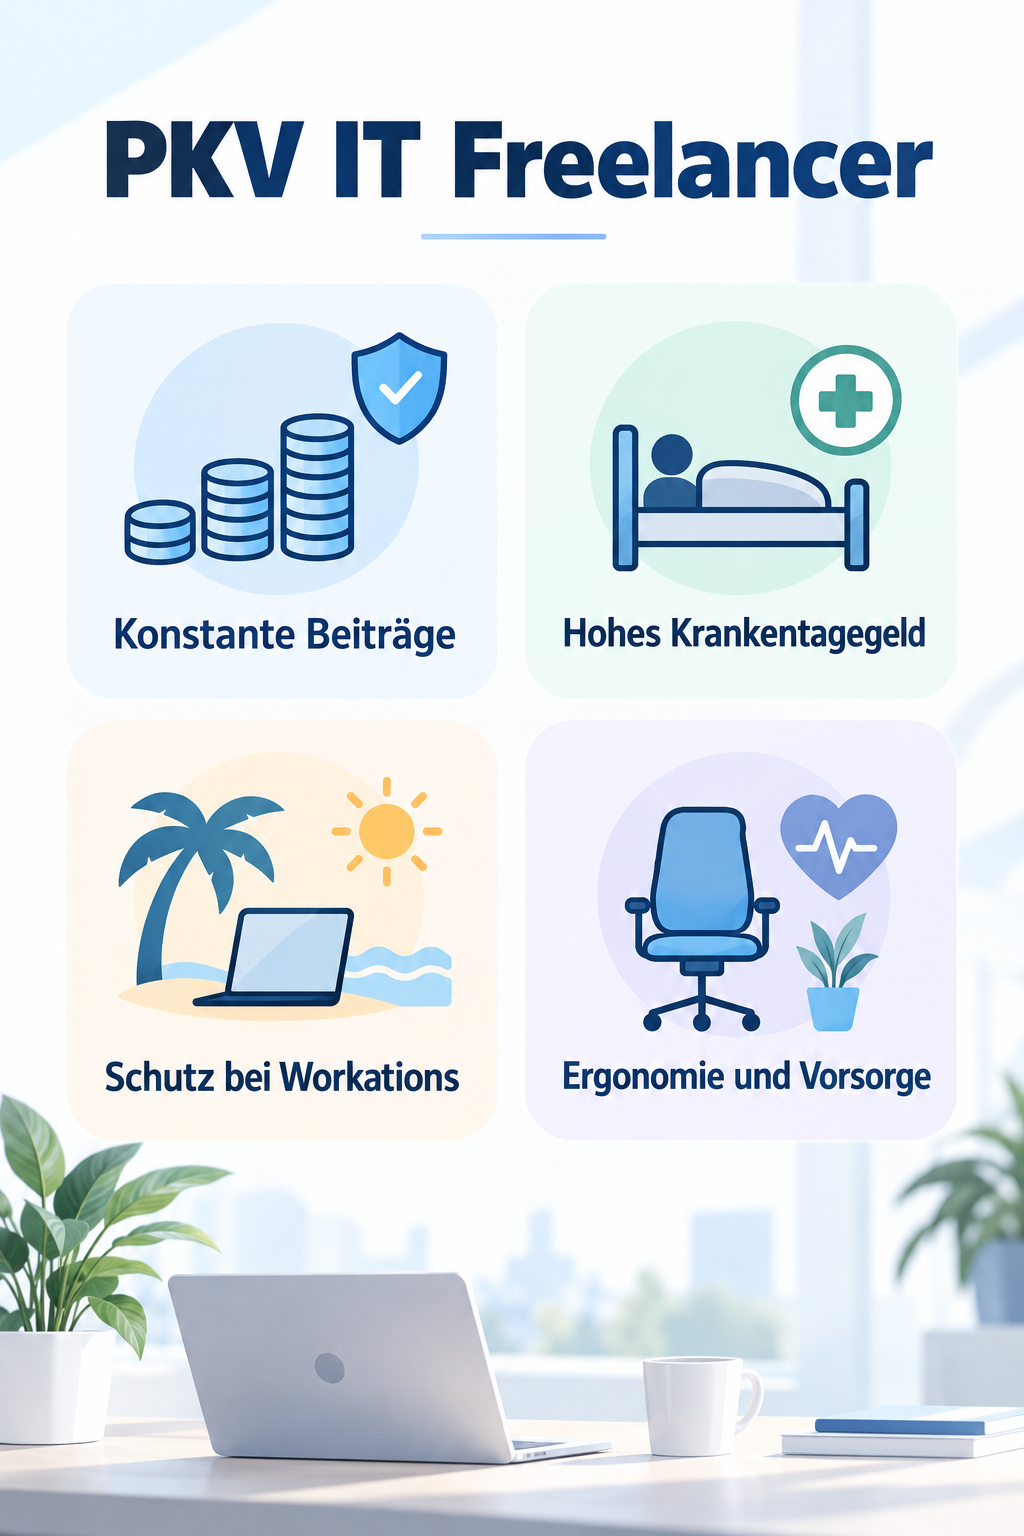
Freelancer im Bereich Softwareentwicklung, Cloud-Architektur oder IT-Consulting erzielen meist solide Stundensätze und liegen mit ihrem Einkommen rasch über der Beitragsbemessungsgrenze. Wer freiwillig in der gesetzlichen Kasse verbleibt, zahlt Monat für Monat den gesetzlichen Maximalbeitrag, ohne dafür einen besseren Versorgungsstandard zu erhalten. In der privaten Krankenversicherung koppeln Sie Ihre monatlichen Abgaben vollständig vom Umsatz ab. Ob Sie einen intensiven Release-Monat mit hoher Fakturierung haben oder sich eine zweimonatige Auszeit zwischen zwei Großprojekten gönnen: Der PKV-Beitrag bleibt konstant kalkulierbar. Zudem profitieren Sie von vertraglich garantierten Leistungen wie zeitnahen Facharztterminen ohne monatelange Wartezeit, modernster Diagnostik und dem direkten Zugang zu Spezialisten, was krankheitsbedingte Ausfallzeiten auf ein Minimum reduziert.
Krankentagegeld als existenzielle Säule bei Projektpausen
Ein häufig unterschätztes Risiko bei selbstständigen IT-Profis ist der Verdienstausfall durch Erkrankung. Wenn Sie aufgrund eines Bandscheibenvorfalls, chronischer Sehnenscheidenentzündungen oder mentaler Belastung keinen Code schreiben oder Kunden beraten können, stoppt Ihr Cashflow unmittelbar. Während Angestellte eine gesetzliche Entgeltfortzahlung genießen, stehen Freelancer ab Tag eins ohne Einnahmen da. Die Wahl der passenden Krankentagegeld-Absicherung ist daher elementar. Achten Sie darauf, die Höhe des Tagegeldes an Ihren tatsächlichen Netto-Bedarf inklusive fester Betriebsausgaben anzupassen. Ein Staffeltarif, bei dem die Auszahlung ab der vierten oder sechsten Krankheitswoche greift, hält die monatlichen Prämien moderat und deckt gleichzeitig das existenzbedrohende Langzeitrisiko verlässlich ab.
Remote Work und Workations: Weltweiter Versicherungsschutz
Ein wesentliches Merkmal zeitgemäßer IT-Freiberuflichkeit ist Standortunabhängigkeit. Viele Programmierer und IT-Berater arbeiten phasenweise aus dem europäischen Ausland oder verbringen Wochen auf einer Workation in Übersee. Standardtarife bieten außerhalb der Europäischen Union oft nur zeitlich eng befristeten Schutz oder verlangen gesonderte Auslandsreiseversicherungen mit lückenhaften Bedingungen. Achten Sie als digital arbeitender Freelancer auf Policen mit weltweiter Geltung ohne enge Zeitlimits. Essentiell sind ein garantierter medizinischer Rücktransport auf Spitzenniveau sowie Vertragsklauseln, die den Versicherungsschutz auch bei längeren Auslandsaufenthalten ohne bürokratische Voranmeldung aufrechterhalten. So programmieren Sie ortsunabhängig, ohne im Notfall auf ungedeckten Behandlungskosten sitzen zu bleiben.
Vorsorge, Ergonomie und Sehhilfen: Gezielte Leistungsbausteine
Der Arbeitsalltag in der Informationstechnologie ist geprägt von stundenlanger Bildschirmarbeit, statischem Sitzen und hoher mentaler Taktung. Ein erstklassiger PKV-Tarif für Entwickler sollte daher Leistungen enthalten, die genau diese Belastungen ausgleichen. Dazu gehören hohe Erstattungen für ergonomiebezogene Behandlungen wie Physiotherapie, Osteopathie und Chiropraktik ohne vorherige Überweisung oder Genehmigung. Ebenso wichtig sind großzügige Budgets für Sehhilfen, bildschirmarbeitsplatzbezogene Augenuntersuchungen oder refraktive Chirurgie wie Laserbehandlungen. Prüfen Sie zudem, ob der Versicherer moderne telemedizinische Angebote und digitale Sprechstunden vollumfänglich erstattet. So klären Sie kleinere gesundheitliche Anliegen schnell und ohne Fahrtweg direkt zwischen zwei Arbeitsschritten.
Finanzielle Stabilität und Beitragsentlastung im Alter
Neben den Vorteilen während der aktiven Projektphasen muss die private Krankenversicherung auch im Ruhestand bezahlbar bleiben. Da IT Freelancer im Alter nicht auf einen gesetzlichen Zuschuss zur Krankenversicherung wie Angestellte bauen können, ist vorausschauendes Handeln geboten. Nutzen Sie die steuerliche Absetzbarkeit der Basiskrankenversicherung, um in umsatzstarken Projektjahren zusätzliche Altersrückstellungen innerhalb Ihres Vertrags aufzubauen. Viele Anbieter ermöglichen Beitragsentlastungskomponenten, die ab dem 65. oder 67. Lebensjahr die monatliche Prämie spürbar verringern. Zudem entfallen im Ruhestand der gesetzliche zehnprozentige Zuschlag sowie das Krankentagegeld, was den Zahlbetrag automatisch dämpft. Parallel dazu sorgt ein breit gestreuter Vermögensaufbau dafür, dass erstklassige Medizin dauerhaft bezahlbar bleibt.
Häufige Fragen
Muss ich als IT Freelancer bestimmte Einkommensgrenzen erreichen, um in die PKV zu wechseln? Nein, hauptberuflich Selbstständige und Freiberufler können sich unabhängig von der Höhe ihrer Einkünfte privat versichern, da die Versicherungspflichtgrenze für Sie nicht gilt. Was passiert mit meinem Beitrag, wenn ein wichtiges Projekt überraschend endet? Die Prämie in der PKV bleibt vertraglich fixiert und sinkt bei geringerem Umsatz nicht automatisch, lässt sich aber über Selbstbehalte oder Tarifwechsel nach Paragraf 204 VVG flexibel senken. Kann ich später wieder in die gesetzliche Krankenkasse zurückkehren? Eine Rückkehr in die GKV ist bis zum vollendeten 55. Lebensjahr möglich, wenn Sie die Freiberuflichkeit aufgeben und eine versicherungspflichtige Anstellung unterhalb der Pflichtgrenze aufnehmen.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss