PKV für Studenten: Kosten, Tarife und Befreiung im Fokus
Die Kosten einer privaten Krankenversicherung für Studierende hängen maßgeblich vom gewählten Leistungsumfang, dem Eintrittsalter sowie einem möglichen Beihilfeanspruch über verbeamtete Eltern ab. Spezielle studentische Ausbildungstarife sind im Vergleich zu Normaltarifen spürbar günstiger, weil die Versicherer auf den Aufbau teurer Altersrückstellungen verzichten. Für viele Studierende stellt die private Absicherung daher eine leistungsstarke und oft auch preislich konkurrenzfähige Alternative zur gesetzlichen Kasse dar.
Preistreiber und Tarifmodelle der studentischen PKV
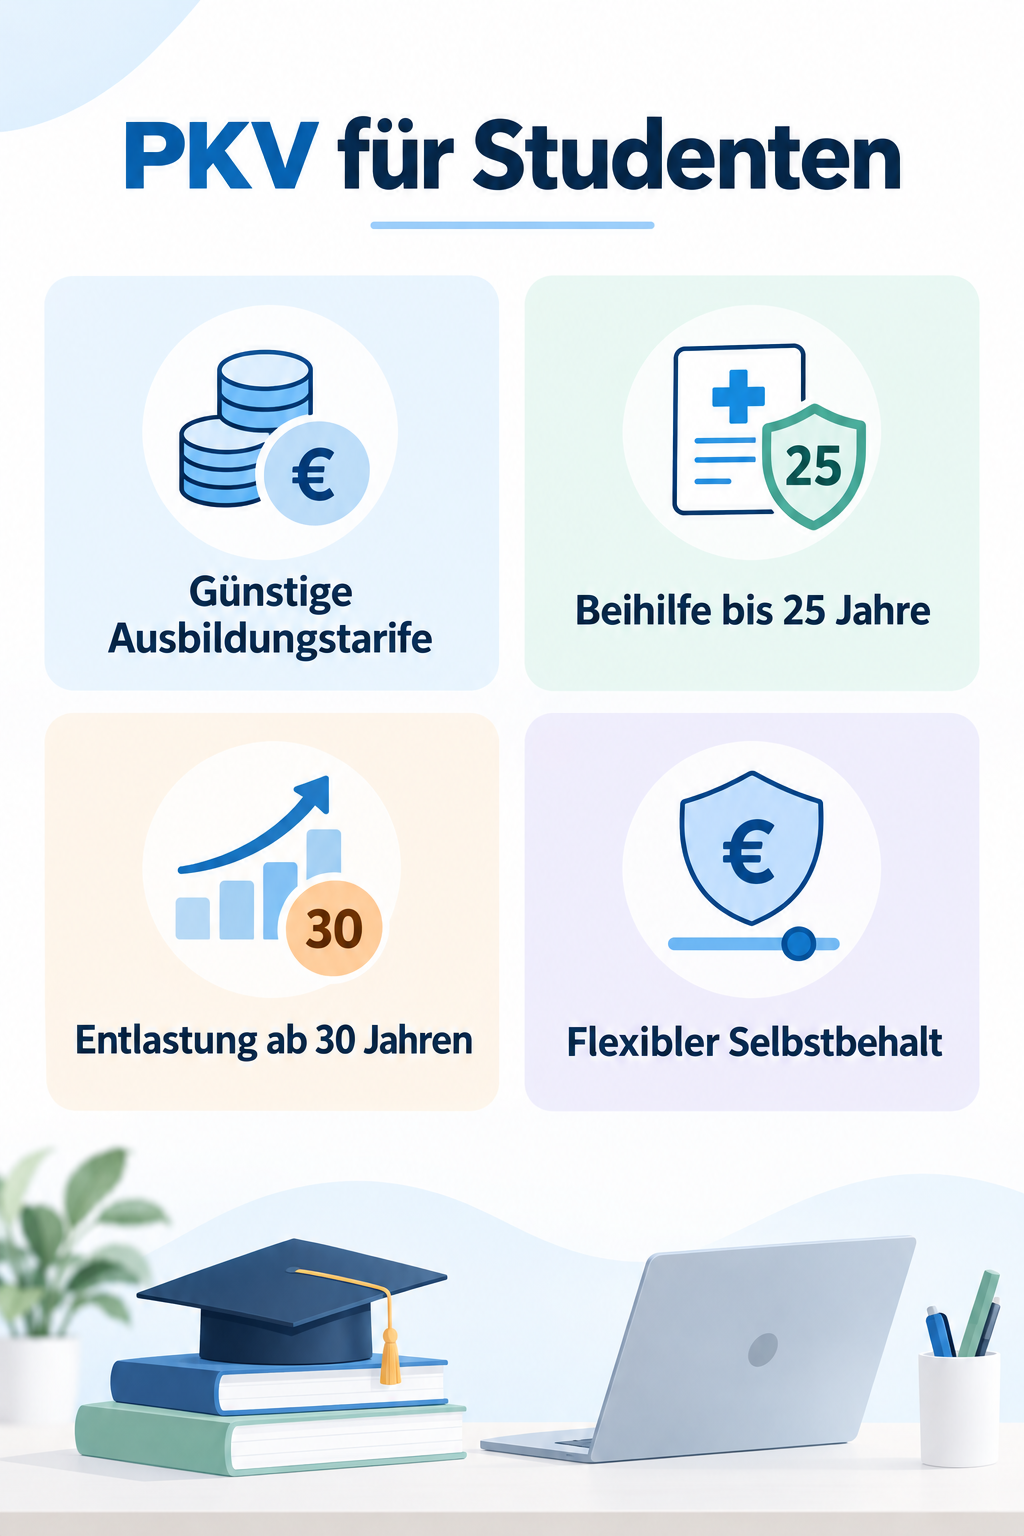
Private Krankenversicherer bieten für junge Erwachsene in Erstausbildung maßgeschneiderte Ausbildungstarife an. Der entscheidende finanzielle Unterschied zu Tarifen für Berufstätige liegt im Verzicht auf die gesetzlich vorgeschriebenen Altersrückstellungen. Da Studierende als statistisch risikoarme Gruppe gelten, fallen die reinen Risikoprämien verhältnismäßig gering aus. Beeinflusst wird die monatliche Belastung vor allem durch den gewählten Selbstbehalt: Wer bereit ist, kleinere Rechnungsbeträge für einfache Behandlungen im Kalenderjahr selbst zu tragen, senkt die monatliche Prämie spürbar. Auch der gewünschte Schutzumfang steuert das Kostenniveau deutlich. Basisvarianten, die sich eng am Versorgungsniveau der gesetzlichen Kassen orientieren, sind naturgemäß günstiger als Komfortpolicen mit Erstattungen für Einbettzimmer, wahlärztliche Chefarztbehandlung oder hochwertige Zahnversorgungen. Vor Abschluss verlangen die Versicherer stets eine Gesundheitsprüfung. Bestehen Vorerkrankungen, können Risikozuschläge den Monatsbeitrag erhöhen oder Leistungsausschlüsse vereinbart werden. Ein frühzeitiger Eintritt bei stabiler Gesundheit sichert somit dauerhaft vorteilhafte Konditionen.
Besonderer Spartarif: Beihilfeberechtigung für Beamtenkinder
Für Kinder von Beamten ist die private Krankenversicherung während der Studienzeit meist die mit Abstand wirtschaftlichste Option. Solange ein Anspruch auf Kindergeld besteht, in der Regel bis zum vollendeten 25. Lebensjahr, zahlt der jeweilige Dienstherr des verbeamteten Elternteils eine Beihilfe zu den medizinischen Aufwendungen. Diese Beihilfe deckt in den meisten Bundesländern sowie beim Bund rund achtzig Prozent der Krankheitskosten des Studierenden ab. Für den verbleibenden Teil von lediglich zwanzig Prozent muss eine sogenannte Restkostenversicherung bei einer privaten Versicherungsgesellschaft abgeschlossen werden. Weil der Versicherer nur für ein Fünftel der anfallenden Kosten aufkommen muss, fällt der Monatsbeitrag extrem niedrig aus und liegt weit unter dem regulären Beitrag der studentischen Pflichtversicherung in der gesetzlichen Kasse. Erst mit Wegfall des Kindergeldanspruchs, beispielsweise ab dem 25. Geburtstag, entfällt die Beihilfe. Ab diesem Zeitpunkt muss der Student in einen vollwertigen studentischen Volltarif der privaten Krankenversicherung wechseln, was die Monatskosten ansteigen lässt, aber weiterhin über die Ausbildungskonditionen gedämpft wird.
Der Wendepunkt mit 30: Wenn die GKV teurer wird
In der gesetzlichen Krankenversicherung genießen Vollzeitstudierende bis zum 30. Lebensjahr den vergünstigten Tarif der studentischen Krankenversicherung. Sobald diese Altersgrenze überschritten wird, endet der privilegierte Status, und die gesetzliche Kasse stuft die Betroffenen in die freiwillige Weiterversicherung ein. Dort wird ein fiktives Mindesteinkommen zugrunde gelegt, wodurch die monatlichen Abgaben inklusive Pflegeversicherung massiv ansteigen können, selbst wenn der tatsächliche Nebenverdienst gering ausfällt. In der privaten Krankenversicherung verläuft diese Entwicklung oft moderater. Zwar enden auch hier bei vielen Gesellschaften die speziellen Ausbildungstarife mit Vollendung des 30. oder spätestens 34. Lebensjahres, doch der anschließende Übergang in reguläre Tarife mit Altersrückstellungen kann im Einzelfall finanziell berechenbarer sein als die freiwillige GKV. Wer bereits zu Studienbeginn privat versichert war und die Befreiung von der gesetzlichen Versicherungspflicht beantragt hat, bleibt an diesen Weg gebunden. Für Spätstudierende oder Promovierende über dreißig lohnt sich deshalb eine präzise Vorausberechnung der Beitragsentwicklung besonders.
Kostenfallen und Rückkehrchancen nach dem Examen
Trotz attraktiver Einstiegsbeiträge sollten Studierende einige finanzielle Besonderheiten der privaten Krankenversicherung beachten. In der PKV gilt das Kostenerstattungsprinzip: Ärzte und Therapeuten stellen die Rechnungen direkt an den Patienten, der die Beträge zunächst begleichen und anschließend beim Versicherer einreichen muss. Studierende benötigen daher stets ein kleines finanzielles Polster auf dem Girokonto, um Vorleistungen kurzfristig zu überbrücken. Zudem existiert im Krankheitsfall keine beitragsfreie Mitversicherung von eventuellen eigenen Kindern, wie es in der Familienversicherung der gesetzlichen Kassen üblich ist. Die weit verbreitete Sorge, nach dem Studium dauerhaft in der privaten Krankenversicherung gefangen zu sein, ist jedoch meist unbegründet. Sobald Absolventen eine reguläre Angestelltentätigkeit mit einem Jahresgehalt oberhalb der Geringfügigkeitsgrenze und unterhalb der Versicherungspflichtgrenze aufnehmen, tritt automatisch die gesetzliche Versicherungspflicht ein. Die Rückkehr in die gesetzliche Krankenkasse ist in diesem Regelfall unkompliziert gewährleistet.
Häufige Fragen
Muss ich nach dem Studium dauerhaft in der PKV bleiben? Nein, wer nach dem Examen ein sozialversicherungspflichtiges Angestelltenverhältnis mit einem Einkommen unterhalb der Jahresarbeitsentgeltgrenze aufnimmt, kehrt automatisch in die gesetzliche Krankenversicherung zurück. Wie hoch ist der Beitrag für Beamtenkinder im Studium? Da die Beihilfe des Dienstherrn meist achtzig Prozent der Krankheitskosten übernimmt, müssen Studierende lediglich die verbleibenden zwanzig Prozent absichern, wodurch die monatliche Belastung außergewöhnlich gering ausfällt. Gibt es in der PKV eine beitragsfreie Familienversicherung für Kinder? Nein, in der privaten Krankenversicherung muss für jedes versicherte Familienmitglied ein eigener Vertrag mit separatem Monatsbeitrag abgeschlossen werden.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss