Beihilfe und PKV-Restkosten: Schutz für Beamte optimieren
Die staatliche Beihilfe deckt für Beamtinnen und Beamte einen Großteil der Krankheitskosten ab, übernimmt jedoch nie die gesamte Rechnung. Den verbleibenden Anteil sichern Sie über eine private Restkostenversicherung passgenau ab, um finanzielle Eigenbeteiligungen zu vermeiden. So entsteht ein modularer Vollschutz, der exakt auf Ihren individuellen Beihilfebemessungssatz abgestimmt ist.
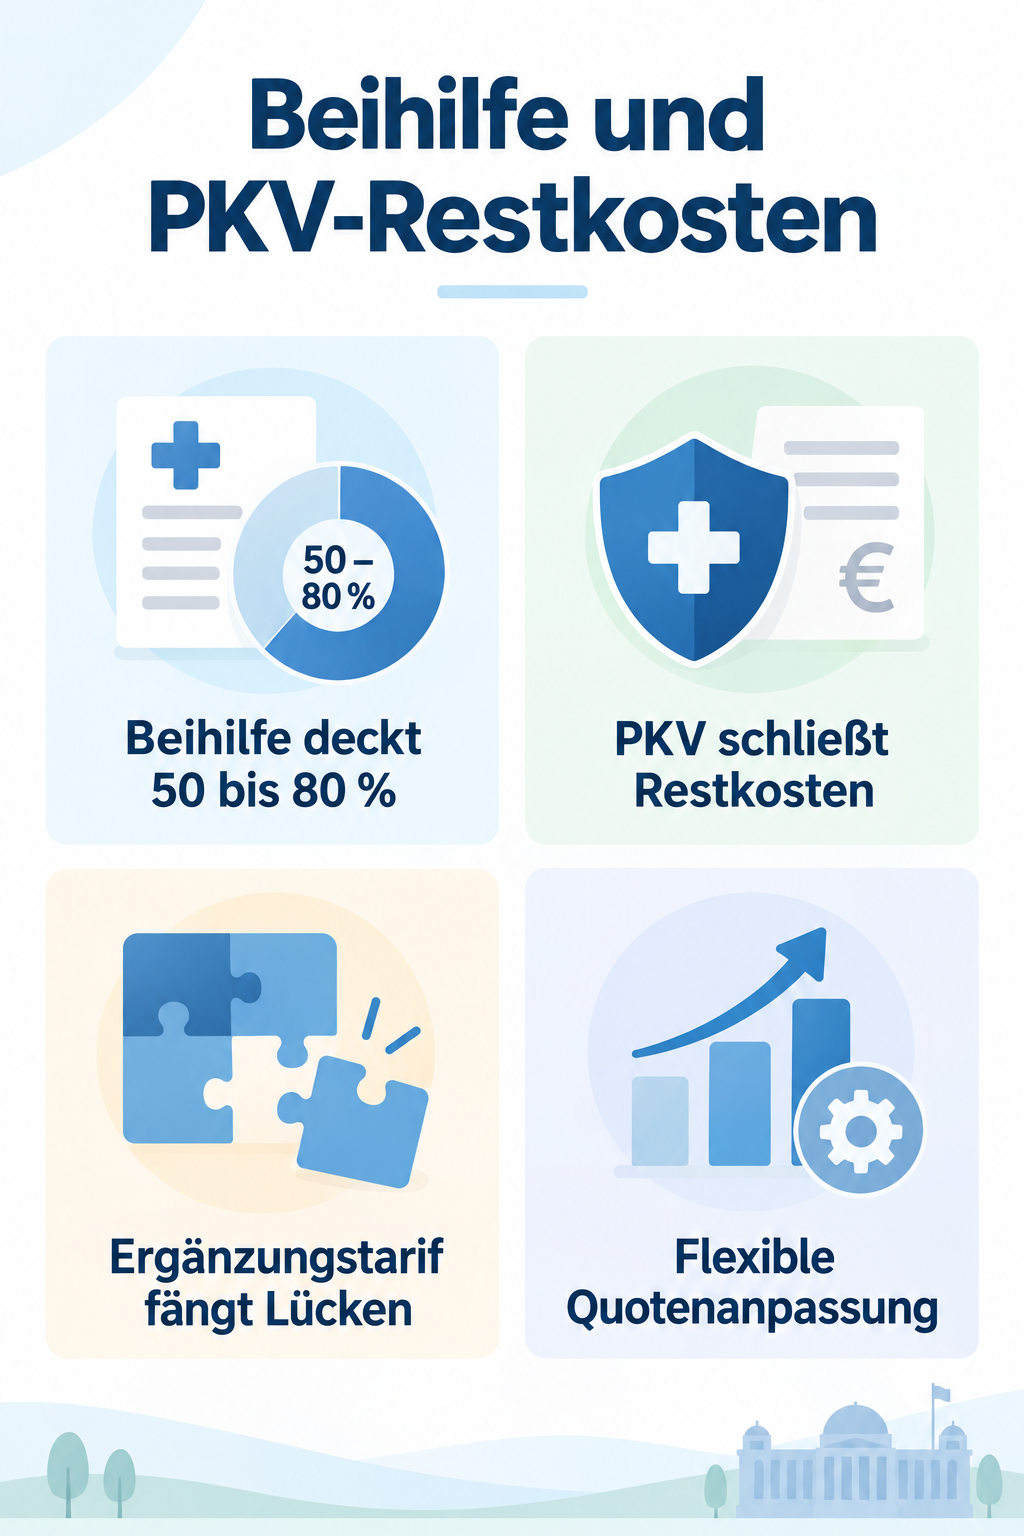
Das Zusammenspiel von Beihilfe und Restkostenversicherung
Als Beamtin oder Beamter unterliegen Sie nicht der gesetzlichen Sozialversicherungspflicht, sondern genießen die beamtenrechtliche Fürsorge Ihres Dienstherrn. Bund und Bundesländer beteiligen sich über die Beihilfe direkt an Ihren gesundheitsbezogenen Aufwendungen für Arztbesuche, Medikamente oder Klinikaufenthalte. Typischerweise liegt dieser Bemessungssatz bei 50 Prozent für aktive Beamte ohne oder mit einem Kind. Bei zwei oder mehr berücksichtigungsfähigen Kindern sowie im Ruhestand steigt die Beihilfe häufig auf 70 Prozent, während beihilfeberechtigte Kinder meist 80 Prozent erhalten. Da die Beihilfe keine Vollversicherung darstellt, müssen Sie den verbleibenden Prozentsatz über eine private Krankenversicherung absichern. Diese sogenannte Restkostenversicherung kalkuliert ihren Beitrag entsprechend nur für den ungedeckten Anteil, was die Tarife im Vergleich zu Angestellten-Vollversicherungen besonders günstig macht.
Versteckte Deckungslücken und die Rolle des Ergänzungstarifs
Ein weit verbreiteter Irrtum besteht in der Annahme, dass eine Beihilfe von 50 Prozent und eine Restkosten-PKV von 50 Prozent automatisch alle Rechnungen zu 100 Prozent begleichen. Die Beihilfeverordnungen von Bund und Ländern enthalten zahlreiche Begrenzungen und Ausschlusskriterien. Dazu zählen Höchstgrenzen bei zahntechnischen Materialkosten, feste Selbstbehalte bei Arznei- und Heilmitteln oder Obergrenzen für Sehhilfen und stationäre Wahlleistungen. Verweigert die Beihilfestelle die Erstattung eines bestimmten Rechnungsanteils, leistet die normale Restkostenversicherung ebenfalls nur ihren vertraglich vereinbarten Anteil auf diesen Posten. Um solche Differenzen nicht aus eigener Tasche zahlen zu müssen, empfiehlt sich ein Beihilfeergänzungstarif. Dieser fängt genau jene Aufwendungen auf, die im Beihilfekatalog gekürzt wurden, und bewahrt Sie vor unvorhergesehenen Zuzahlungen bei komplexeren Behandlungen.
Veränderungen im Lebenslauf und Anpassung der Quotentarife
Ihr beruflicher und privater Lebensweg beeinflusst die Beihilfebemessung maßgeblich. Während des Vorbereitungsdienstes als Beamtenanwärter oder Referendar profitieren Sie von stark rabattierten Ausbildungstarifen ohne Altersrückstellungen. Mit der Ernennung auf Probe oder auf Lebenszeit erfolgt die Umstellung in reguläre Beihilfetarife. Heiraten Sie oder wird ein weiteres Kind geboren, erhöht sich Ihr Beihilfeanspruch in vielen Bundesländern von 50 auf 70 Prozent. In diesem Fall müssen Sie Ihre Restkostenversicherung von 50 auf 30 Prozent reduzieren. Für diese Anpassung räumen Ihnen die privaten Versicherer ein gesetzliches Optionsrecht ein: Sie dürfen den Versicherungsschutz innerhalb bestimmter Fristen, meist sechs Monate nach der Statusänderung, ohne erneute Gesundheitsprüfung an den neuen Bemessungssatz anpassen. Gleiches gilt beim Eintritt in den Ruhestand, wodurch Ihr PKV-Beitrag im Alter spürbar sinkt.
Pauschale Beihilfe versus individuelle Restkostenabsicherung
In mehreren Bundesländern können sich Beamte zwischen der traditionellen individuellen Beihilfe und der pauschalen Beihilfe entscheiden. Bei der pauschalen Variante zahlt der Dienstherr einen monatlichen Zuschuss zu den Beiträgen einer gesetzlichen Krankenkasse oder einer substitutiven PKV-Vollversicherung. Die Entscheidung für die pauschale Beihilfe ist in der Regel unwiderruflich und bindet Sie dauerhaft an dieses Modell. Für die Mehrheit der Beamten erweist sich das klassische System aus individueller Beihilfe und Restkosten-PKV als deutlich vorteilhafter. Sie erhalten damit einen qualitativ hochwertigen Privatpatientenstatus, zahlen dank der prozentualen Aufteilung geringere Beiträge und profitieren im Alter von einem höheren staatlichen Beihilfeanteil, der die privaten Beitragsaufwendungen für die Restkostenversicherung wirksam reduziert.
Qualitätsmerkmale für einen leistungsstarken Beihilfetarif
Bei der Wahl Ihres Restkostentarifs sollten Sie nicht allein auf den Monatsbeitrag achten, sondern die Versicherungsbedingungen detailliert prüfen. Entscheidend ist eine transparente Hilfsmittelklausel: Ein offener Hilfsmittelkatalog stellt sicher, dass auch künftige medizinisch-technische Neuentwicklungen erstattet werden, die heute noch gar nicht am Markt sind. Achten Sie zudem darauf, dass Gebührensätze der Gebührenordnung für Ärzte über den Höchstsatz hinaus erstattet werden, falls eine Honorarvereinbarung erforderlich wird. Wichtige Leistungsbausteine betreffen ferner die uneingeschränkte Übernahme ambulanter Psychotherapie, die Erstattung von Hospiz- und Palliativleistungen sowie die Absicherung von Kur- und Sanatoriumsbehandlungen. Ein vorausschauend gewählter Tarif garantiert, dass Sie während Ihrer gesamten Dienstzeit und im Ruhestand optimal medizinisch versorgt bleiben.
Häufige Fragen
Muss ich bei jeder Rechnung zwei Anträge einreichen? Ja, Sie reichen die Originalrechnung oder einen digitalen Beleg zunächst bei Ihrer Beihilfestelle ein und übermitteln den anschließenden Beihilfebescheid zusammen mit der Rechnung an Ihre private Krankenversicherung. Was geschieht mit meinen Kindern bei der Beihilfe? Kinder erhalten in der Regel einen Beihilfesatz von 80 Prozent, sodass Sie über die PKV lediglich eine Restkostenabsicherung von 20 Prozent abschließen müssen. Gilt die Beihilfe auch bei Auslandsreisen? Innerhalb der Europäischen Union leistet die Beihilfe meist unkompliziert, außerhalb der EU gelten jedoch oft Einschränkungen, weshalb eine zusätzliche Auslandsreisekrankenversicherung dringend ratsam bleibt.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss