PKV im Alter Beiträge senken: Clevere Wege für Rentner
Um in der PKV im Alter Beiträge senken zu können, müssen Sie Ihre private Absicherung weder aufgeben noch auf notwendige medizinische Versorgung verzichten. Über gesetzlich verankerte Rechte wie den internen Tarifwechsel, staatliche Rentenzuschüsse und das gezielte Bereinigen veralteter Bausteine können Rentner ihre monatliche Belastung spürbar verringern. Mit den passenden Schritten stellen Sie sicher, dass Ihr Krankenversicherungsschutz bezahlbar bleibt und zu Ihrem Ruhestandsbudget passt.
Interner Tarifwechsel als wirksamster Hebel zur Entlastung
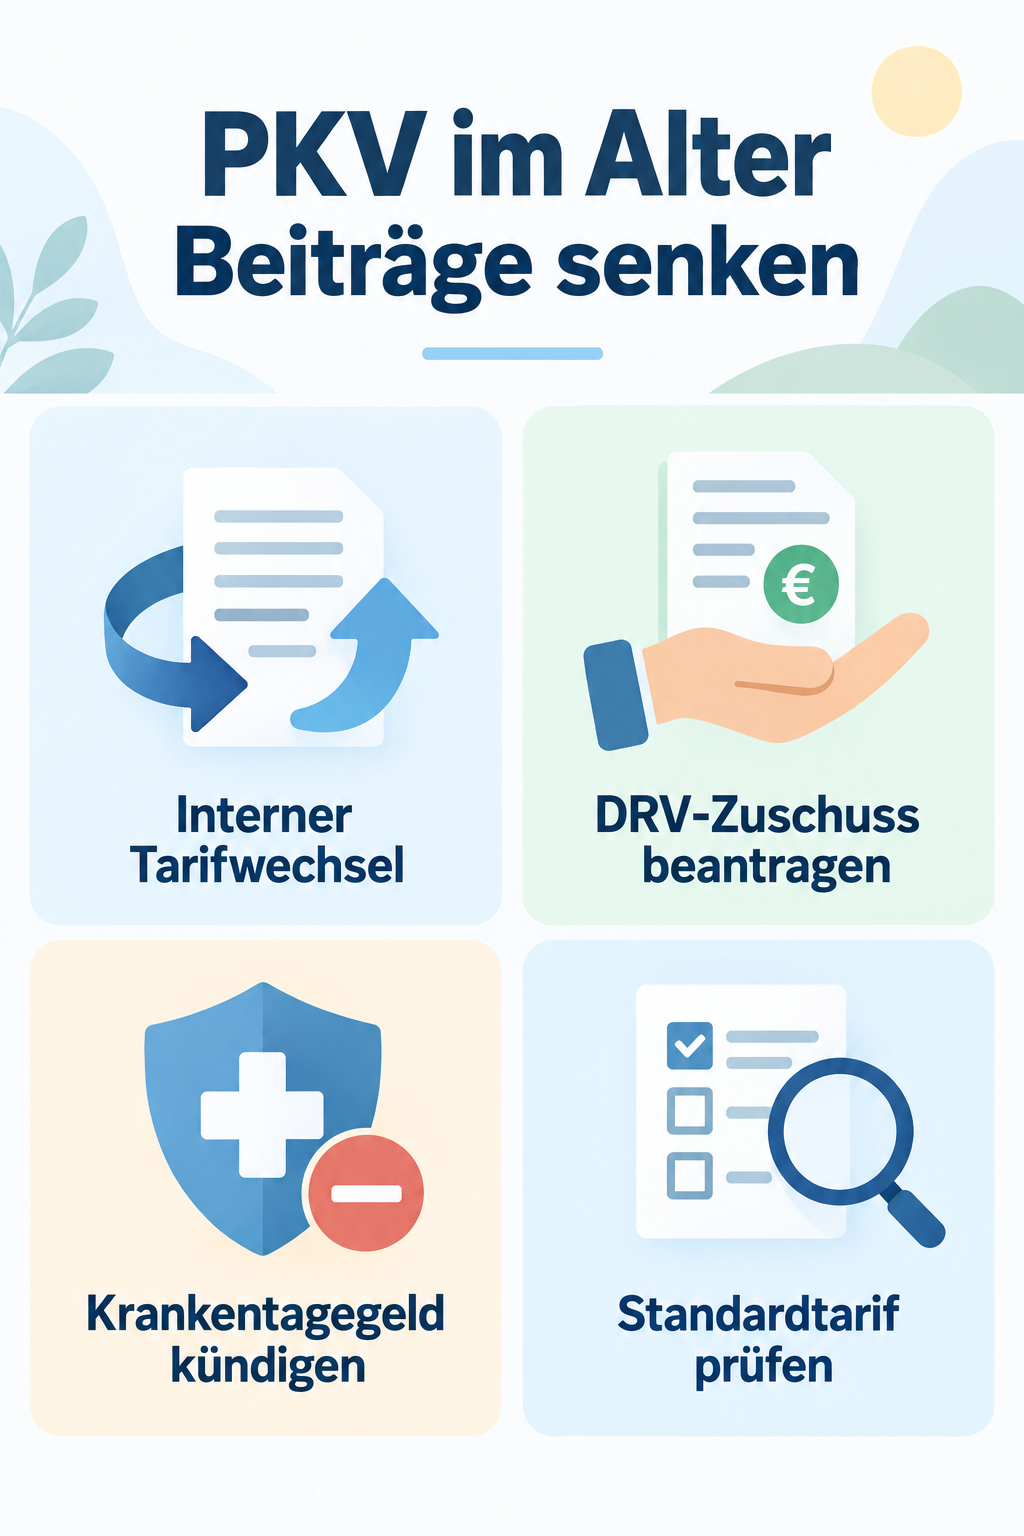
Die wirksamste Methode zur Beitragsreduzierung ist der interne Tarifwechsel nach Paragraph 204 des Versicherungsvertragsgesetzes. Als Versicherter haben Sie das gesetzliche Recht, jederzeit in einen anderen, günstigeren Tarif Ihres bestehenden Anbieters zu wechseln. Der entscheidende Vorteil für Ruheständler liegt darin, dass Ihre über Jahrzehnte aufgebauten Altersrückstellungen vollständig erhalten bleiben und auf den neuen Zieltarif angerechnet werden. Eine erneute Gesundheitsprüfung darf Ihre Versicherung nur dann verlangen, wenn der neue Tarif Mehrleistungen vorsieht, die Ihr bisheriger Vertrag nicht abdeckt. Beschränken Sie sich auf ein gleichwertiges oder leicht modifiziertes Leistungsniveau, entfällt die Gesundheitsprüfung komplett. Viele Gesellschaften bieten moderne Tariflinien an, die für Neukunden kalkuliert wurden und bei vergleichbarem Schutz spürbar preiswerter sind als geschlossene Alttarife. Fordern Sie von Ihrem Versicherer schriftlich alternative Tarifvorschläge an und prüfen Sie diese sorgfältig, bevor Sie voreilig Leistungen streichen.
Zuschuss der gesetzlichen Rentenversicherung beantragen
Ein häufig übersehener Aspekt im Ruhestand ist die finanzielle Beteiligung der gesetzlichen Rentenversicherung an Ihrer privaten Krankenversicherung. Wenn Sie eine gesetzliche Rente beziehen, zahlt die Deutsche Rentenversicherung auf Antrag einen monatlichen Beitragszuschuss nach Paragraph 106 des Sechsten Buches Sozialgesetzbuch. Dieser Zuschuss orientiert sich am allgemeinen Beitragssatz der gesetzlichen Krankenkassen und wird anhand Ihrer persönlichen Rentenhöhe berechnet. Die Auszahlung erfolgt nicht automatisch mit dem Rentenbeginn, sondern muss über das offizielle Formular gesondert beantragt werden. Der Zuschuss ist steuerfrei und mindert Ihren tatsächlichen Eigenanteil zur Krankenversicherung Monat für Monat direkt auf Ihrem Girokonto. Auch Versorgungsbezüge oder Betriebsrenten bieten je nach Konstellation Möglichkeiten für steuerliche Abzugsfähigkeiten, die Ihre Nettobelastung im Ruhestand weiter senken.
Überflüssige Leistungsbausteine prüfen und anpassen
Mit dem Eintritt in das Rentenalter verändern sich Ihre persönlichen Lebensumstände und damit auch der konkrete Bedarf an Absicherung. Ein klassisches Beispiel ist das Krankentagegeld: Während Erwerbstätige dieses zwingend benötigen, um den Ausfall ihres Arbeitseinkommens abzusichern, fällt dieser Zweck für Rentner komplett weg. Ihre gesetzliche oder private Rente wird auch im Krankheitsfall ohne Unterbrechung weitergezahlt, weshalb das Krankentagegeld ersatzlos gekündigt werden sollte. Zudem lohnt sich der genaue Blick auf den vertraglich vereinbarten Selbstbehalt. Ein moderat angepasster Selbstbehalt kann die monatliche Prämie spürbar dämpfen. Allerdings sollten Sie hier vorsichtig kalkulieren, damit die maximale Eigenbeteiligung im Krankheitsfall Ihre laufenden Rücklagen nicht übersteigt. Auch Komfortleistungen wie das Einbettzimmer im Krankenhaus lassen sich bei Bedarf modifizieren, ohne dass die freie Arztwahl oder die Erstattung erstklassiger Medikamente angetastet werden.
Standardtarif und Basistarif als verlässliche Auffangnetze
Sollten reguläre Tarifanpassungen nicht die gewünschte finanzielle Entlastung bringen, greifen die gesetzlich vorgeschriebenen Auffangtarife der privaten Krankenversicherung. Besonders bedeutsam für langjährig Versicherte ist der sogenannte Standardtarif. Dieser steht Versicherten offen, die ihren Vertrag vor dem ersten Januar 2009 abgeschlossen haben, mindestens 65 Jahre alt sind oder unter bestimmten Voraussetzungen das 55. Lebensjahr vollendet haben. Das Leistungsniveau des Standardtarifs ist mit dem Schutz der gesetzlichen Krankenkassen vergleichbar. Der herausragende Vorteil: Der Beitrag ist gesetzlich auf den durchschnittlichen Höchstbeitrag der gesetzlichen Krankenversicherung gedeckelt und liegt für Ehepaare oft noch deutlich darunter. Für Verträge, die nach 2008 abgeschlossen wurden, erfüllt der Basistarif eine ähnliche Schutzfunktion. Diese Sozialtarife verhindern zuverlässig, dass Versicherte durch Beitragssteigerungen im Alter in existenzielle Bedrängnis geraten.
Häufige Fragen
Kann ich als Rentner noch zurück in die gesetzliche Krankenversicherung wechseln? Eine Rückkehr in die gesetzliche Krankenversicherung ist für Personen ab dem 55. Lebensjahr gesetzlich nahezu vollständig ausgeschlossen, weshalb Sie sich auf Einsparpotenziale innerhalb des privaten Systems konzentrieren sollten. Verliere ich beim Wechsel in einen anderen PKV-Tarif mein Recht auf Beitragsentlastung? Nein, sämtliche bisher aufgebauten Altersrückstellungen sowie vereinbarte Beitragsentlastungskomponenten bleiben bei einem internen Tarifwechsel nach Paragraph 204 VVG in voller Höhe erhalten. Wann entfällt der gesetzliche Zehn-Prozent-Zuschlag auf meinen Beitrag? Der gesetzliche Beitragszuschlag von zehn Prozent endet automatisch mit dem Ablauf des Kalenderjahres, in dem Sie Ihr 60. Lebensjahr vollenden, was Ihre Prämie bereits vor Renteneintritt stabilisiert.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss