PKV für Studenten: Kosten, Befreiung & clevere Tarife
Eine PKV für Studenten bietet exzellente medizinische Leistungen und ist in vielen Lebenslagen deutlich günstiger als die gesetzliche Alternative. Vor Beginn des Studiums oder bei Überschreiten bestimmter Altersgrenzen entscheiden sich viele Studierende bewusst für diesen Schritt. Voraussetzung dafür ist ein fristgerechter Antrag auf Befreiung von der gesetzlichen Versicherungspflicht, der wohlüberlegt sein sollte.
Wann sich die private Absicherung im Studium lohnt
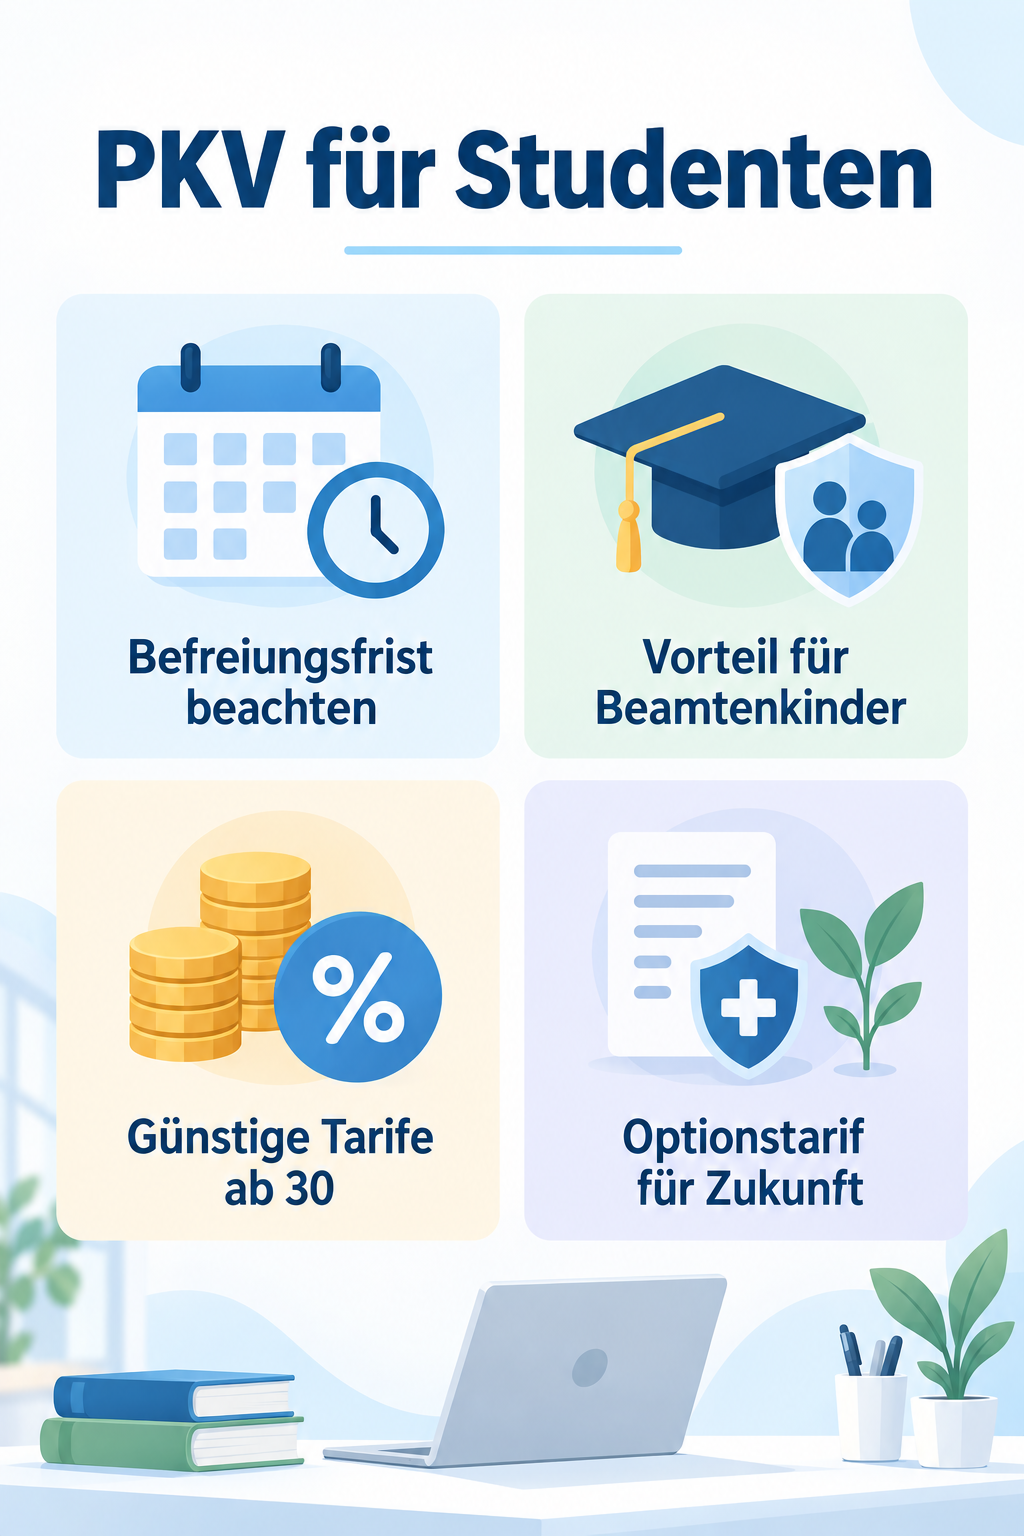
Die Wahl der passenden Krankenversicherung hängt stark von Ihrer familiären Situation, Ihrem Alter und Ihren gesundheitlichen Ansprüchen ab. Ein klassischer Fall sind Beamtenkinder. Solange für Sie ein Anspruch auf Kindergeld besteht, in der Regel bis zum vollendeten 25. Lebensjahr, erhalten Sie über ein verbeamtetes Elternteil Beihilfe. Der Dienstherr übernimmt häufig bis zu 80 Prozent der anfallenden Krankheitskosten. Sie müssen über die private Krankenversicherung lediglich die verbleibende Restkostenabsicherung von 20 Prozent abdecken, was zu extrem niedrigen monatlichen Beiträgen führt. Auch für Studierende ab dem 30. Lebensjahr wird die private Absicherung oft attraktiv. Ab diesem Zeitpunkt endet meist der kostengünstige Tarif der studentischen Krankenversicherung in der Gesetzlichen. Freiwillig Versicherte in der gesetzlichen Kasse zahlen dann schnell erhebliche Monatsbeiträge. Spezielle Ausbildungstarife privater Anbieter sind für diese Altersgruppe häufig deutlich wirtschaftlicher kalkuliert und bieten zugleich bessere Leistungen wie freie Arztwahl, Chefarztbehandlung oder hochwertige Zahnbehandlungen.
Die Befreiung von der gesetzlichen Versicherungspflicht
Zu Beginn Ihres Studiums werden Sie an staatlichen und staatlich anerkannten Hochschulen in Deutschland grundsätzlich versicherungspflichtig in der gesetzlichen Krankenversicherung. Möchten Sie sich privat versichern, müssen Sie sich von dieser Pflicht befreien lassen. Für diesen Schritt gilt eine strikte Frist: Der Antrag muss innerhalb von drei Monaten nach Beginn der Versicherungspflicht gestellt werden. Meist entspricht dies dem offiziellen Semesterstart. Zuständig für die Befreiung ist nicht das private Versicherungsunternehmen, sondern eine gesetzliche Krankenkasse, beispielsweise jene Kasse, bei der Sie zuletzt familienversichert waren. Diese Befreiung ist für die gesamte Dauer Ihres aktuellen Studiums unwiderruflich. Sie können während des Studiums nicht einfach in die gesetzliche Kasse zurückwechseln, selbst wenn Ihre Beiträge in der privaten Versicherung steigen sollten. Eine Rückkehr ist im laufenden Studium nur dann möglich, wenn Sie eine sozialversicherungspflichtige Beschäftigung aufnehmen, die über den Rahmen eines klassischen Minijobs hinausgeht.
Altersgrenzen und Besonderheiten für Beamtenkinder
Für Beamtenkinder markiert der 25. Geburtstag einen entscheidenden Wendepunkt. Mit dem Wegfall des Kindergeldes erlischt zugleich der Beihilfeanspruch über die Eltern. Ab diesem Tag müssen Sie sich zu 100 Prozent selbst absichern. Private Krankenversicherer bieten für diesen Fall spezielle Studententarife an, die zwar teurer sind als die reine Restkostenversicherung, aber im Vergleich zu Vollzeittarifen für Berufstätige stark rabattiert bleiben. Planen Sie diesen Übergang rechtzeitig ein, um finanzielle Überraschungen im Budget zu vermeiden. Ähnliches gilt für Studierende, die das 30. Lebensjahr erreichen oder die Regelstudienzeit deutlich überschreiten. Während die gesetzlichen Kassen Studierende dann in den teuren freiwilligen Tarif einstufen, verlängern viele private Krankenversicherer ihre Studentenkonditionen bis zum 34. oder gar 39. Lebensjahr, sofern eine Immatrikulationsbescheinigung vorliegt. Dies verschafft Ihnen während der Abschlussphase Ihres Studiums oder einer anschließenden Promotion erhebliche finanzielle Spielräume.
Leistungsbausteine und Fallstricke bei Studententarifen
Studententarife in der privaten Krankenversicherung zeichnen sich durch günstige Prämien aus, da sie in der Regel ohne Altersrückstellungen kalkuliert werden. Das bedeutet allerdings auch, dass die Beiträge nach dem Studium bei einem Wechsel in einen Normaltarif spürbar ansteigen. Achten Sie beim Tarifvergleich darauf, dass wichtige Leistungsbereiche nicht unzureichend abgesichert sind. Dazu zählen eine angemessene Erstattung für psychotherapeutische Behandlungen, unbegrenzte Sitzungszahlen bei Fachärzten sowie ein weltweiter Schutz bei Auslandssemestern inklusive Krankenrücktransport. Ein weiterer zentraler Aspekt ist die Selbstbeteiligung. Wählen Sie als Student keinen zu hohen Selbstbehalt, da größere medizinische Rechnungen Ihre laufenden Ersparnisse schnell überfordern können. Wenn Sie bereits wissen, dass Sie später dauerhaft in der privaten Krankenversicherung bleiben möchten, empfiehlt sich der Einschluss eines sogenannten Optionstarifs. Dieser friert Ihren Gesundheitszustand ein und garantiert den späteren Wechsel in einen Volltarif ohne erneute Risikoprüfung.
Der Übergang nach dem Studienabschluss
Was passiert nach dem Examen oder Masterabschluss? Diese Frage beschäftigt fast alle privat versicherten Studierenden. Nehmen Sie nach dem Studium eine klassische Festanstellung auf, greift wieder die gesetzliche Versicherungspflicht, sofern Ihr Jahresbruttoeinkommen unter der Versicherungspflichtgrenze liegt. In diesem Fall wechseln Sie automatisch und problemlos zurück in die gesetzliche Krankenversicherung. Die frühere Befreiung verliert mit Beendigung des Studierendenstatus ihre Gültigkeit. Wer hingegen als Referendar, Beamter auf Probe, Freiberufler oder Selbstständiger ins Berufsleben startet, kann unmittelbar in der privaten Vollversicherung verbleiben. Auch Arbeitnehmer mit einem Einstiegsgehalt oberhalb der Jahresarbeitsentgeltgrenze haben das Wahlrecht. Falls Sie zunächst pflichtversichert in die gesetzliche Kasse zurückkehren müssen, aber später wieder in die private Krankenversicherung wechseln wollen, sollten Sie Ihren PKV-Vertrag über eine kleine oder große Anwartschaft ruhen lassen, um erworbene Rechte und den Gesundheitsstatus zu sichern.
Häufige Fragen
Kann ich während des Studiums von der PKV zurück in die GKV wechseln? Grundsätzlich ist die Befreiung von der gesetzlichen Versicherungspflicht für die gesamte Dauer des Studiums bindend. Eine Rückkehr in die gesetzliche Kasse ist vor dem Studienabschluss nur möglich, wenn Sie eine versicherungspflichtige Anstellung als Arbeitnehmer aufnehmen. Was passiert mit meinem Beihilfeanspruch, wenn ich 25 Jahre alt werde? Mit Vollendung des 25. Lebensjahres entfällt in der Regel das Kindergeld und damit auch der Beihilfeanspruch über Ihre Eltern. Sie müssen Ihren privaten Schutz ab diesem Zeitpunkt über einen hundertprozentigen Studententarif fortführen. Warum ist eine Anwartschaftsversicherung für Studierende sinnvoll? Eine Anwartschaft sichert Ihnen Ihren jugendlichen Gesundheitszustand. Sollten Sie nach dem Studium zunächst gesetzlich versichert sein, können Sie später ohne erneute Gesundheitsprüfung und ohne Ausschluss neu aufgetretener Krankheiten wieder in die private Absicherung zurückkehren.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss