PKV für Rentner: Kosten senken und Tarife optimieren
Die PKV für Rentner bleibt auch im Ruhestand eine erstklassige medizinische Absicherung, verlangt jedoch eine vorausschauende Finanzplanung, da das regelmäßige Erwerbseinkommen entfällt. Bestimmte Beitragsbestandteile wie das Krankentagegeld fallen mit dem Renteneintritt weg, wodurch sich die monatliche Prämie spürbar verringern kann. Gleichzeitig stehen Ruheständlern gesetzliche Zuschüsse und tarifliche Wechselrechte zur Verfügung, um ihre Beitragsbelastung langfristig stabil zu halten.
Wie sich Ihr PKV-Beitrag im Ruhestand verändert
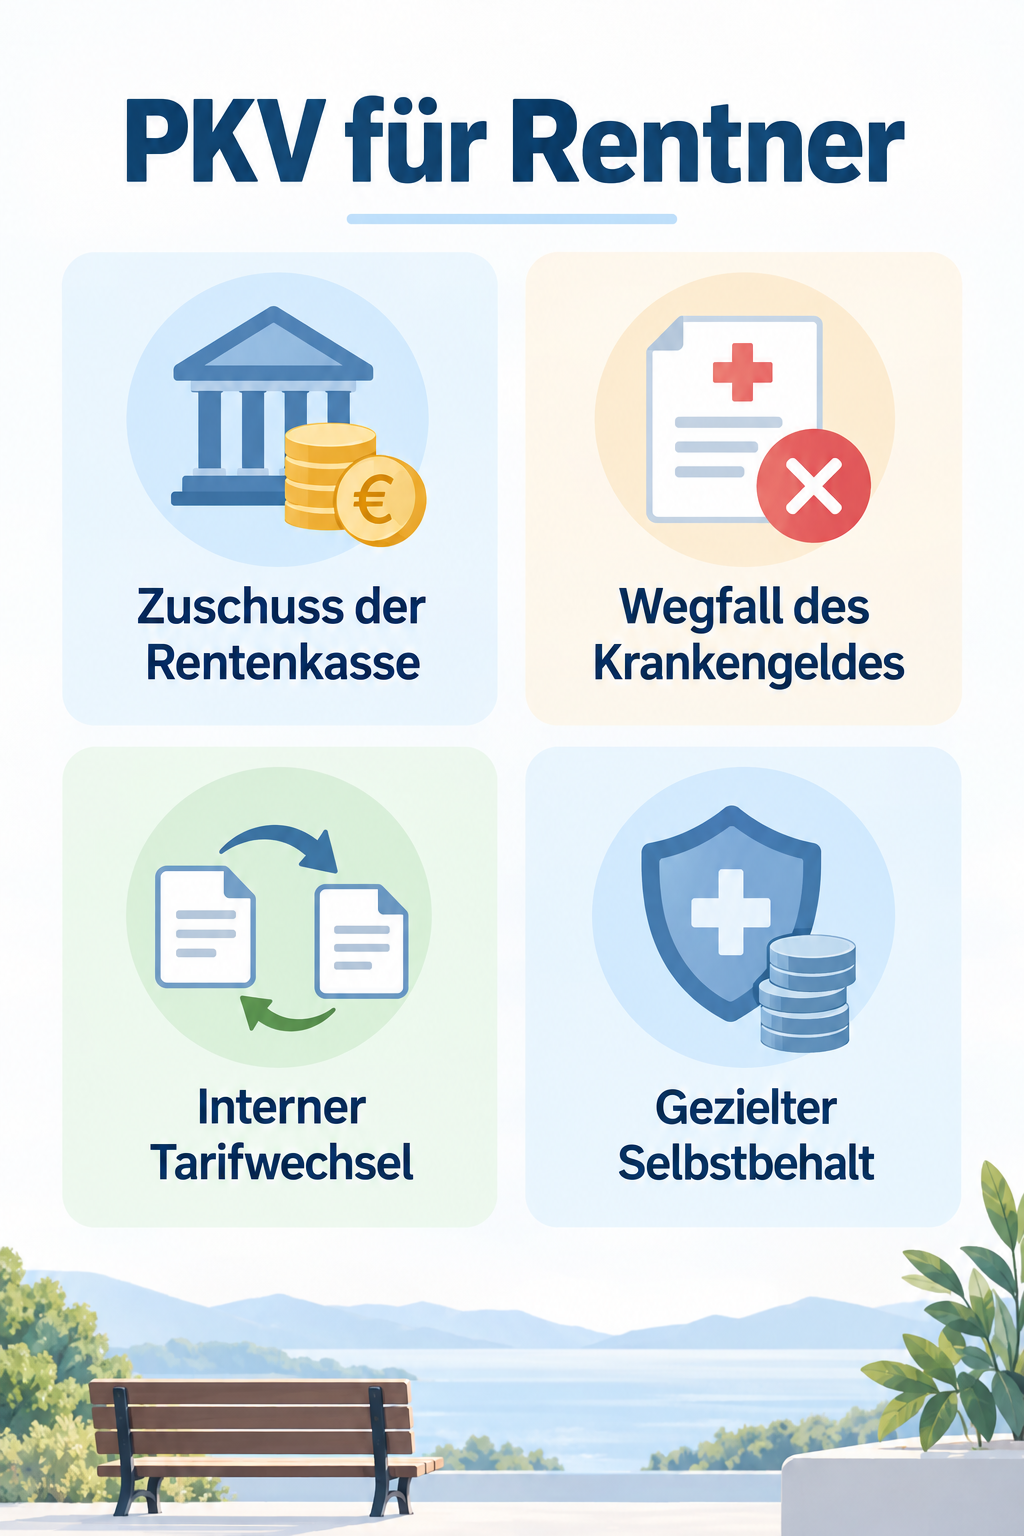
Ruheständler befürchten oft unbezahlbare Monatsbeiträge im Alter, doch die reale Beitragsstruktur verändert sich beim Übergang in den Ruhestand spürbar zu Ihren Gunsten. Bereits mit dem vollendeten 60. Lebensjahr entfällt der gesetzliche Zuschlag in Höhe von zehn Prozent, den Sie bis dahin zur Bildung von Alterungsrückstellungen eingezahlt haben. Zudem benötigen Sie im Ruhestand keine Absicherung gegen Arbeitsunfähigkeit mehr. Der Baustein für das Krankentagegeld kann daher mit Beginn der Rente ersatzlos gekündigt werden, was die monatliche Prämie sofort spürbar entlastet. Gleichzeitig beginnen die über Jahrzehnte aufgebauten Alterungsrückstellungen ihre dämpfende Wirkung zu entfalten, indem sie altersbedingte Mehrkosten bei Diagnostik und Behandlung ausgleichen. Dennoch können allgemeine medizinische Kostensteigerungen im Gesundheitswesen auch im Alter Beitragsanpassungen erforderlich machen.
Der Beitragszuschuss der gesetzlichen Rentenversicherung
Wer eine gesetzliche Altersrente bezieht, zahlt die Prämie für die private Krankenversicherung nicht vollständig aus eigener Tasche. Sie haben einen gesetzlichen Anspruch auf einen steuerfreien Beitragszuschuss durch die Deutsche Rentenversicherung, der jedoch nicht automatisch gewährt wird, sondern aktiv beantragt werden muss. Die Berechnung erfolgt anhand des allgemeinen Beitragssatzes der gesetzlichen Krankenkassen und Ihrer individuellen Rentenhöhe. Der Zuschuss ist gesetzlich auf maximal die Hälfte Ihres tatsächlichen PKV-Beitrags begrenzt. Für pensionierte Beamte greift ein anderes System: Hier erhöht sich der Beihilfebemessungssatz im Ruhestand in vielen Bundesländern sowie beim Bund auf bis zu 70 Prozent. Dadurch verringert sich der Anteil, den Sie über eine Restkostenversicherung privat absichern müssen, was die monatlichen Kosten für Beamte im Alter oft drastisch reduziert.
Interner Tarifwechsel nach Paragraf 204 VVG
Sollten die monatlichen Kosten dennoch das persönliche Budget im Ruhestand belasten, bietet das Versicherungsvertragsgesetz einen wirksamen Schutz. Nach Paragraf 204 VVG steht jedem Versicherten das Recht zu, innerhalb der eigenen Versicherungsgesellschaft in einen anderen Tarif mit gleichwertigem Leistungsumfang zu wechseln. Der entscheidende Vorteil gegenüber einem Anbieterwechsel liegt darin, dass Ihre wertvollen Alterungsrückstellungen vollständig erhalten bleiben. Eine Gesundheitsprüfung ist dabei nur zulässig, falls der neue Wunschtarif Mehrleistungen beinhaltet. Durch den Wechsel aus einem geschlossenen Alttarif in ein moderneres Tarifwerk lassen sich die Beiträge häufig um mehrere hundert Euro im Monat senken, ohne dass Sie auf wesentliche Kernleistungen bei Fachärzten oder im Krankenhaus verzichten müssen.
Standardtarif und Basistarif als Auffangnetze
Sollte ein regulärer Tarifwechsel nicht ausreichen, stehen Ruheständlern gesetzlich vorgeschriebene Auffangtarife zur Verfügung. Für langjährig Versicherte, deren Vertrag vor dem 1. Januar 2009 abgeschlossen wurde, ist der Standardtarif die wichtigste Schutzfunktion. Dieser bietet Leistungen auf dem Niveau der gesetzlichen Kassen, limitiert den Beitrag jedoch strikt auf den durchschnittlichen Höchstbeitrag der gesetzlichen Krankenversicherung und bietet bei geringem Einkommen zusätzliche Halbierungsregeln. Für Versicherte mit neueren Verträgen existiert der Basistarif, der ähnliche Leistungs- und Beitragsgrenzen vorsieht, allerdings im Praxisalltag bei Ärzten gelegentlich zu Abrechnungsproblemen führen kann. Ruheständler sollten diese Sozialtarife daher stets als verlässliche Untergrenze betrachten, vor deren Inanspruchnahme jedoch alle Möglichkeiten eines regulären Tarifwechsels ausgeschöpft werden sollten.
Häufige Fragen
Kann ich als Rentner noch zurück in die gesetzliche Krankenversicherung wechseln? Ein Wechsel von der PKV in die GKV ist für Personen ab dem 55. Lebensjahr gesetzlich weitgehend ausgeschlossen, da die Aufnahme in die Krankenversicherung der Rentner an sehr strenge Vorversicherungszeiten in der zweiten Hälfte des Erwerbslebens geknüpft ist. Was geschieht mit meinem Beitragsentlastungstarif im Rentenalter? Falls Sie während Ihres Berufslebens einen Beitragsentlastungsbaustein abgeschlossen haben, endet nun die Beitragszahlung für diesen Baustein und Ihre monatliche Prämie sinkt ab dem vereinbarten Alter um den garantierten Betrag. Wie beantrage ich den Zuschuss zur Krankenversicherung bei der Rentenversicherung? Den Zuschuss beantragen Sie direkt zusammen mit Ihrem Rentenantrag oder nachträglich über das Formular R0820 bei der Deutschen Rentenversicherung unter Vorlage einer Bescheinigung Ihres Versicherers.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss