PKV für Kinder: So sichern Sie Ihren Nachwuchs optimal ab
Eine PKV für Kinder ermöglicht Ihrem Nachwuchs den Zugang zu erstklassiger medizinischer Versorgung, modernen Therapiemethoden und spezialisierten Fachärzten. Ob ein Kind privat versichert werden kann oder muss, hängt maßgeblich vom Versicherungsstatus und dem Einkommen der Eltern ab. In vielen Konstellationen, insbesondere bei Beamtenfamilien oder gut verdienenden Angestellten, bietet der private Schutz ein hervorragendes Preis-Leistungs-Verhältnis.
Versicherungsstatus: Wann das Kind in die PKV gehört
In Deutschland gilt ein klar geregeltes System, wenn Eltern unterschiedlich versichert sind. Sind beide Elternteile privat versichert, führt der Weg für den Nachwuchs in aller Regel ebenfalls in die private Krankenversicherung, da ein Anspruch auf die beitragsfreie gesetzliche Familienversicherung entfällt. Ist ein Elternteil in der gesetzlichen Kasse und der andere privat versichert, kommt es auf den Trauschein und das Einkommen an. Bei verheirateten Paaren kann das Kind nicht beitragsfrei gesetzlich mitversichert werden, wenn der privat versicherte Elternteil regelmäßig mehr verdient als der gesetzlich versicherte Partner und dieses Einkommen zugleich über der aktuellen Jahresarbeitsentgeltgrenze liegt. In diesem Fall muss das Kind entweder gegen einen eigenen Beitrag freiwillig gesetzlich oder eben privat versichert werden. Bei unverheirateten Paaren besteht dagegen unabhängig vom Einkommen das Wahlrecht, das Kind kostenfrei über die gesetzliche Kasse des entsprechenden Elternteils abzusichern.
Die Neugeborenennachversicherung ohne Gesundheitsprüfung
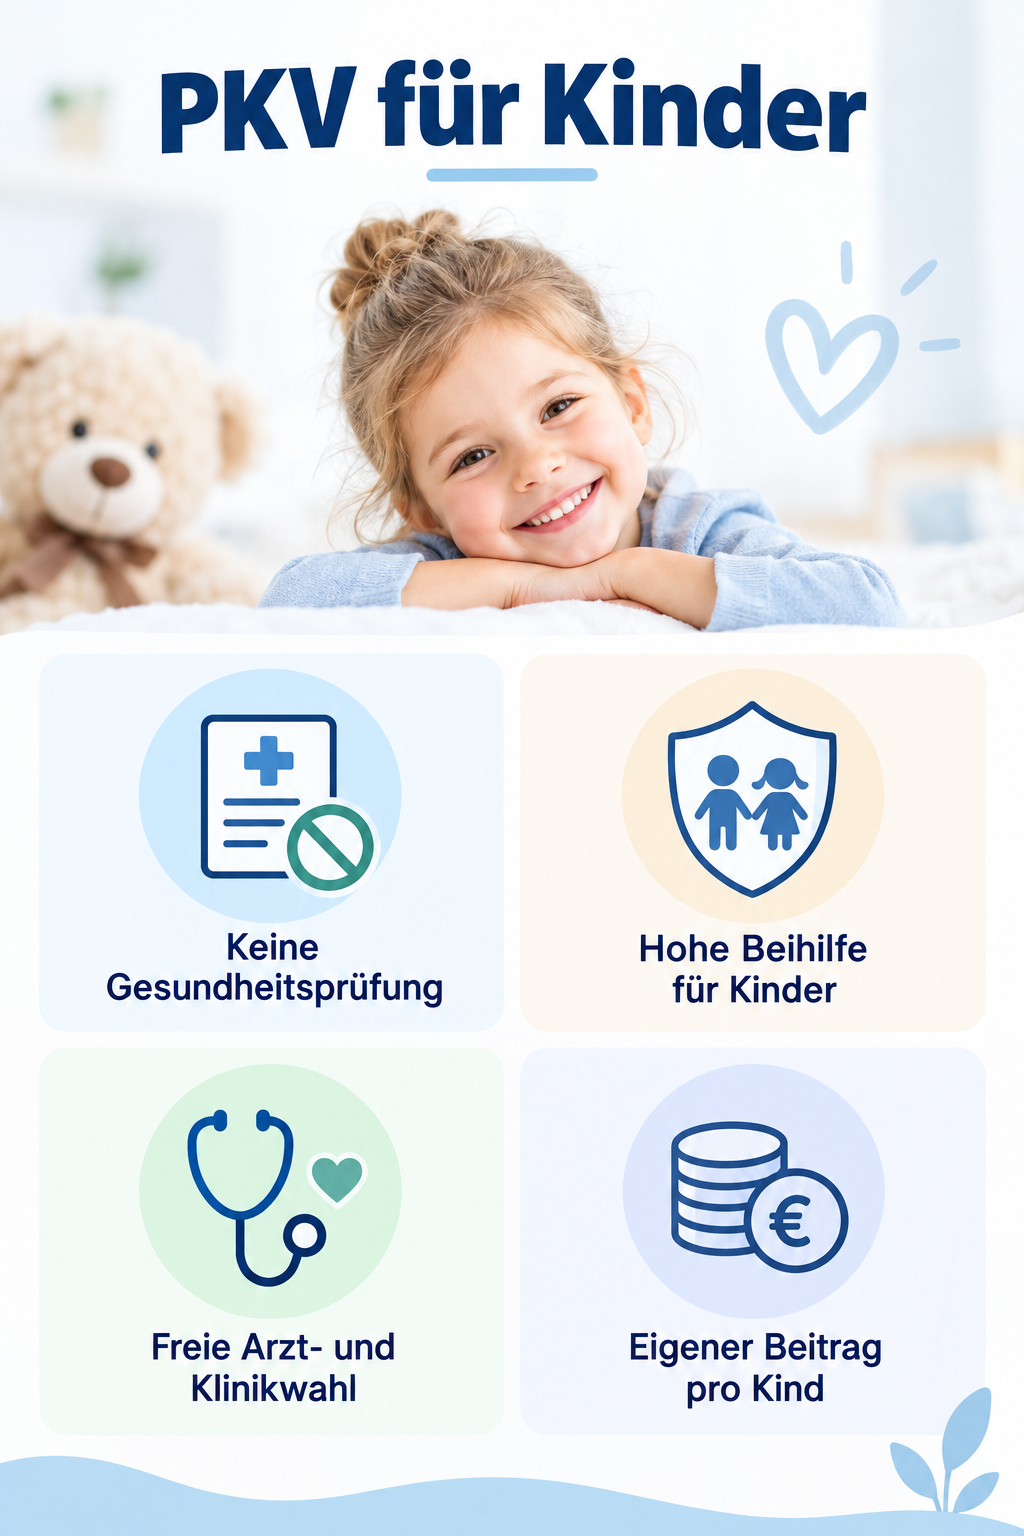
Für werdende Eltern ist die sogenannte Neugeborenennachversicherung nach Paragraph 198 des Versicherungsvertragsgesetzes das wichtigste Schutzinstrument. Melden Sie Ihr Neugeborenes innerhalb von zwei Monaten nach der Geburt bei der Versicherungsgesellschaft eines Elternteils an, ist der Versicherer gesetzlich verpflichtet, das Kind ohne Risikozuschläge, ohne Leistungsausschlüsse und ohne Wartezeiten aufzunehmen. Voraussetzung hierfür ist lediglich, dass das versicherte Elternteil bereits seit mindestens drei Monaten im entsprechenden Tarif versichert ist und der Versicherungsschutz des Kindes nicht höherwertiger ist als der des Elternteils. Dieses Recht greift selbst dann, wenn das Kind mit einer schweren Vorerkrankung oder einer Fehlbildung zur Welt kommt. Versäumen Eltern diese Zweimonatsfrist, muss ein regulärer Aufnahmeantrag gestellt werden, der eine detaillierte Beantwortung von Gesundheitsfragen und mögliche Risikozuschläge oder Ablehnungen nach sich zieht.
Großer Vorteil für Beamtenkinder: Die Beihilfe
Besonders attraktiv gestaltet sich die PKV für Kinder von Beamten und Beamtinnen. Der Dienstherr übernimmt für berücksichtigungsfähige Kinder meist achtzig Prozent der anfallenden Krankheitskosten über die staatliche Beihilfe. Für die Eltern bedeutet dies, dass sie über die private Krankenversicherung lediglich eine Restkostenversicherung für die verbleibenden zwanzig Prozent abschließen müssen. Dadurch bleiben die monatlichen Beiträge für den Nachwuchs außergewöhnlich niedrig, während die Leistungen dem vollen privaten Niveau entsprechen. Dies umfasst die freie Wahl unter Fach- und Kinderärzten, die Übernahme von Rooming-in-Kosten im Krankenhaus, damit Sie als Eltern bei Ihrem kranken Kind übernachten können, sowie erweiterte Vorsorgeuntersuchungen, die weit über das gesetzliche U-Untersuchungsprogramm hinausgehen.
Wichtige Leistungsbausteine: Kieferorthopädie und Sehhilfen
Bei der Auswahl des passenden Kindertarifs sollten Sie den Fokus auf Leistungen legen, die im Kindes- und Jugendalter typischerweise anfallen. Ein zentraler Punkt ist die Kieferorthopädie. Gesetzliche Kassen leisten erst ab bestimmten KIG-Einstufungen (Kieferorthopädische Indikationsgruppen) und verweigern die Kostenübernahme bei leichten bis mittelschweren Fehlstellungen. Ein leistungsstarker privater Kindertarif übernimmt Behandlungen auch bei niedrigen Indikationsstufen und erstattet moderne Behandlungsmethoden wie unsichtbare Schienen oder schonende Brackets. Ebenso sollten Eltern auf die Kostenübernahme für Sehhilfen, Naturheilverfahren, Logopädie, Ergotherapie und Psychotherapie achten. Da Kinder in der Regel keine Altersrückstellungen ansparen, sind Privattarife für Heranwachsende vergleichsweise günstig kalkuliert, bieten aber bereits das volle Spektrum moderner Medizin.
Unterschiede im Alltag: Kinderkrankengeld und Abrechnung
Im täglichen Umgang mit der Versicherung gibt es markante Unterschiede zur gesetzlichen Kasse. Zum einen gilt in der PKV das Kostenerstattungsprinzip. Ärzte stellen Rechnungen aus, die von den Eltern beglichen und anschließend zur Erstattung eingereicht werden. Viele Versicherer bieten hierfür mittlerweile komfortable Foto-Apps an, über die Rechnungen binnen weniger Tage bearbeitet werden. Zum anderen besteht für privat versicherte Kinder kein gesetzlicher Anspruch auf das Kinderkrankengeld nach Paragraph 45 SGB V. Wenn Sie als Arbeitnehmer wegen der Betreuung Ihres erkrankten Kindes zu Hause bleiben müssen, zahlt die gesetzliche Krankenkasse kein Ausfallgeld, sofern das Kind privat versichert ist. Manche Arbeitgeber zahlen das Gehalt für einige Tage auf Basis gesetzlicher Regelungen fort, dennoch sollten Familien diesen Aspekt im Vorfeld bedenken und bei Bedarf über Zusatzbausteine absichern.
Häufige Fragen
Erhalten Eltern einen Arbeitgeberzuschuss für die PKV des Kindes? Ja, sofern der Arbeitgeberzuschuss zur eigenen Krankenversicherung noch nicht durch den eigenen Beitrag ausgeschöpft ist, bezuschusst der Arbeitgeber den Beitrag für privat versicherte Kinder bis zur gesetzlichen Höchstgrenze. Kann ein Kind später wieder in die gesetzliche Kasse wechseln? Ja, sobald das Kind eine eigene sozialversicherungspflichtige Ausbildung oder Beschäftigung aufnimmt, wird es automatisch in der gesetzlichen Krankenversicherung pflichtversichert. Muss jedes Kind einen eigenen Beitrag zahlen? Ja, im Gegensatz zur beitragsfreien Familienversicherung der gesetzlichen Kassen wird in der PKV für jede versicherte Person ein individueller, einkommensunabhängiger Beitrag fällig.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss