PKV für Gründer: Passender Schutz beim Start ins Business
Für Gründer bietet die private Krankenversicherung oft maßgeschneiderte Leistungen und planbare Beiträge, erfordert jedoch eine vorausschauende Tarifwahl. Direkt zu Beginn der Selbstständigkeit besteht die Chance, sich unabhängig vom schwankenden Anfangseinkommen mit flexiblen Selbstbehalten und Optionen zur Beitragsentlastung abzusichern. Eine sorgfältige Abwägung zwischen Status quo und langfristiger Unternehmensentwicklung entscheidet über die Rentabilität des Wechsels.
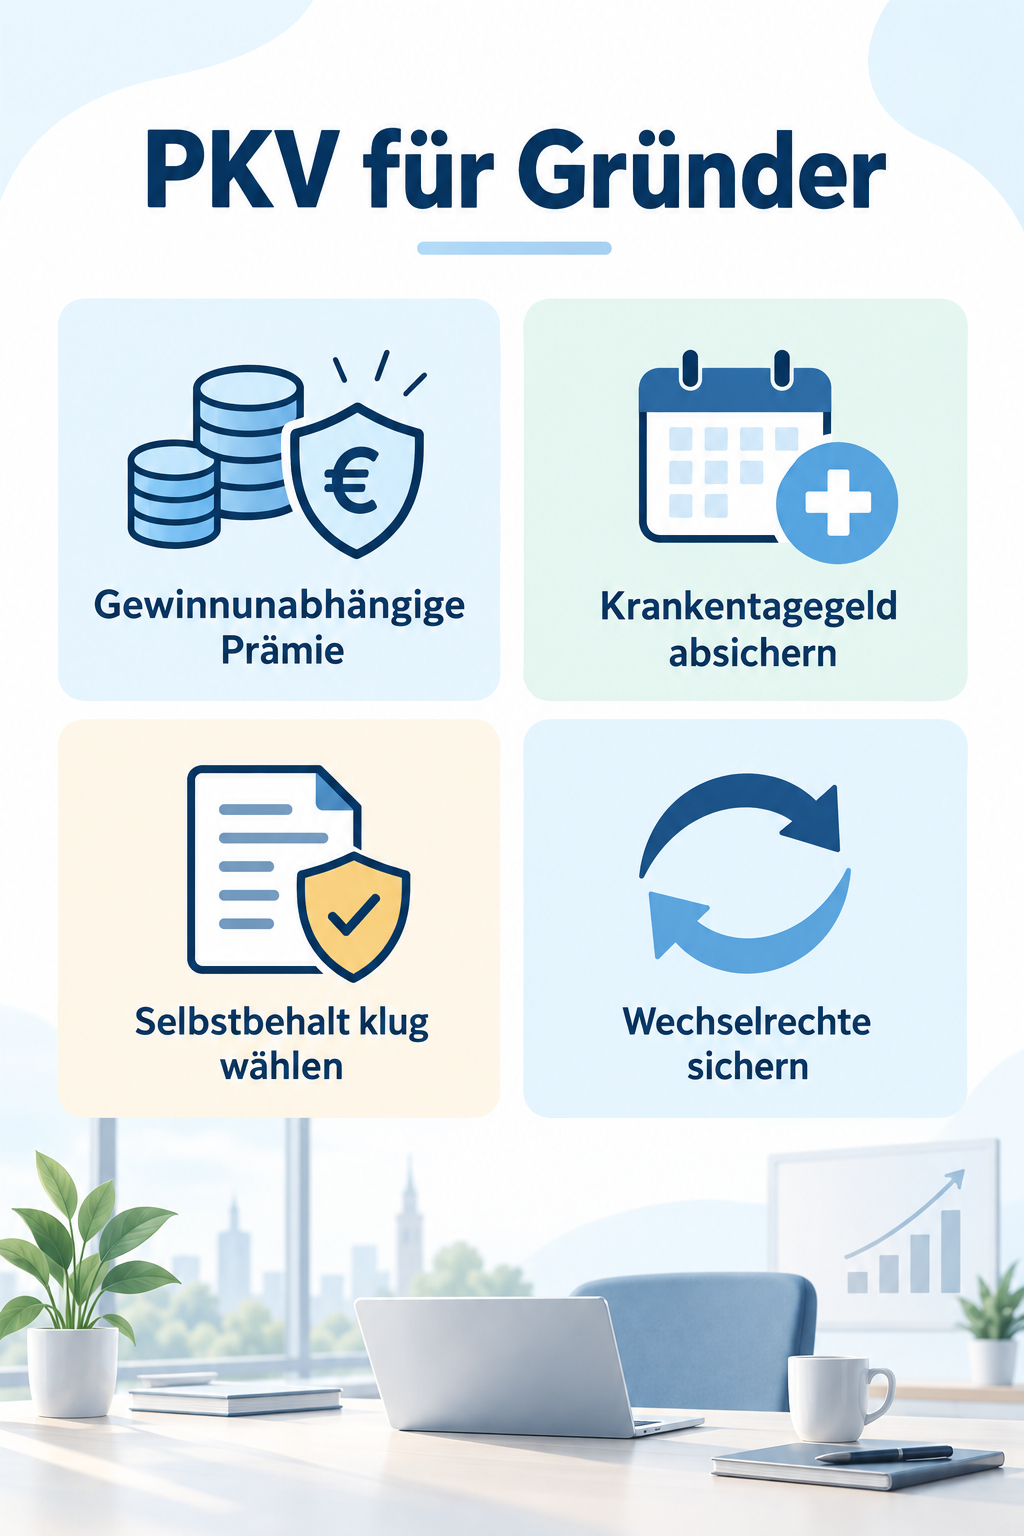
Die Weichenstellung beim Start: GKV-Mindestbeitrag versus PKV
Beim Schritt in die Selbstständigkeit müssen Sie Ihre Absicherung aktiv regeln. In der gesetzlichen Krankenversicherung wird für freiwillig versicherte Selbstständige eine gesetzliche Mindestbemessungsgrundlage herangezogen. Selbst bei geringen Anfangsumsätzen fällt dadurch ein Mindestbeitrag an, der das Gründerbudget spürbar belastet. Steigen die Einnahmen rasch, klettert der GKV-Beitrag proportional bis zum Höchstsatz. Die private Krankenversicherung knüpft ihre Beiträge dagegen nicht an den Unternehmensgewinn, sondern an Ihr Eintrittsalter, Ihren Gesundheitszustand und den gewählten Leistungsumfang. Gerade junge Gründerinnen und Gründer profitieren bei guter Gesundheit oft von einem besseren Verhältnis aus Prämie und Leistungsumfang. Gleichzeitig entfällt das Risiko, bei erfolgreicher Skalierung prozentual steigende Krankenkassenbeiträge abführen zu müssen. Die Entscheidung für das Privatsystem bindet Sie jedoch langfristig. Deshalb sollten Sie nicht allein die kurzfristige Ersparnis im ersten Geschäftsjahr betrachten, sondern Ihre unternehmerische Prognose für die kommenden fünf bis zehn Jahre einbeziehen.
Tarifarchitektur: Auf diese Bausteine kommt es Gründern an
Gründer stehen häufig vor der Versuchung, reine Einsteigertarife mit massiv abgespeckten Leistungen zu wählen, um monatliche Fixkosten zu minimieren. Ein solcher Minimalansatz birgt jedoch erhebliche Gefahren. Elementare Bausteine wie freie Arzt- und Facharztwahl, hochwertige Hilfsmittel und eine solide Erstattung von Psychotherapie sowie Zahnersatz sollten nicht leichtfertig gekürzt werden. Ein existenzieller Schwerpunkt liegt beim Krankentagegeld. Während Angestellte eine sechswöchige Entgeltfortzahlung genießen, bricht Gründern bei schwerer Krankheit oft vom ersten Tag an der Umsatz weg. Ein Krankentagegeld ab dem 15. oder 22. Krankheitstag federt Verdienstausfälle ab, bevor Liquiditätsengpässe die Existenz bedrohen. Für Tätigkeiten mit hohem Ausfallrisiko kann eine noch frühere Absicherung sinnvoll sein. Achten Sie zudem darauf, dass der Tarif die Option zur Erhöhung des Krankentagegelds ohne erneute Gesundheitsprüfung enthält, wenn Ihr Gewinn in Folgejahren anwächst.
Liquidität sichern durch Selbstbehalt und Tarifoptionen
Um die laufende Monatsprämie in der Anlaufphase schlank zu halten, nutzen viele Selbstständige eine Selbstbeteiligung. Ein moderater jährlicher Selbstbehalt von beispielsweise 500 bis 1.000 Euro reduziert den Monatsbeitrag spürbar. Kleinere Rechnungen begleichen Sie selbst, was steuerlich im Rahmen der Betriebsausgaben oder Sonderausgaben Berücksichtigung finden kann, während Großrisiken verlässlich gedeckt bleiben. Zudem gewähren viele Anbieter bei Leistungsfreiheit Beitragsrückerstattungen, die Ihre Liquidität zusätzlich stärken. Vorsicht ist bei extrem hohen Selbstbehalten geboten: Wenn im Ernstfall mehrere tausend Euro auf einen Schlag fällig werden, darf dies Ihre betrieblichen Rücklagen nicht gefährden. Ein weiterer wertvoller Baustein für Gründer sind sogenannte Options- oder Wechselrechte innerhalb des Tarifwerks. Diese erlauben es Ihnen, bei gefestigter Finanzlage ohne erneute Gesundheitsprüfung in Premiumtarife aufzusteigen.
Langfristig planen: Familienphase und Beitragsstabilität
Die Wahl der Krankenversicherung wirkt weit über den operativen Geschäftsstart hinaus. Ein wesentlicher Aspekt betrifft die Familienplanung. In der GKV sind Kinder und nichterwerbstätige Ehepartner unter bestimmten Bedingungen beitragsfrei familienversichert. In der PKV hingegen benötigt jedes Familienmitglied einen eigenen, kostenpflichtigen Vertrag. Wer mittelfristig eine Familie plant und voraussichtlich der alleinige Hauptverdiener ist, muss diese Mehrkosten von vornherein einkalkulieren. Für Beitragsstabilität im Alter sorgen gesetzliche und freiwillige Vorkehrungen: Neben dem gesetzlichen Zuschlag von zehn Prozent, der bis zum 60. Lebensjahr erhoben wird, können Sie bereits in wirtschaftlich florierenden Jahren Beitragsentlastungskomponenten vereinbaren. Diese mindern den Beitrag ab dem Rentenalter nachhaltig und sind steuerlich oft vorteilhaft gestaltbar. Die PKV ist somit kein reines Sparmodell für die Startphase, sondern eine eigenverantwortliche Gesundheitsinvestition über den gesamten Lebenszyklus.
Häufige Fragen
Kann ich als Gründer später wieder in die gesetzliche Krankenkasse zurückkehren? Eine Rückkehr in die GKV ist für Selbstständige grundsätzlich nicht durch einfachen Antrag möglich. Sie gelingt in der Regel nur, wenn Sie Ihre Selbstständigkeit aufgeben oder in den Nebenerwerb verlagern und eine sozialversicherungspflichtige Anstellung aufnehmen, deren Bruttoeinkommen unter der Jahresarbeitsentgeltgrenze liegt. Ab dem 55. Lebensjahr ist dieser Weg gesetzlich fast vollständig versperrt. Wie wirken sich schwankende Einnahmen in den ersten Geschäftsjahren auf den PKV-Beitrag aus? Die Beiträge zur privaten Krankenversicherung bleiben unabhängig von Ihrem tatsächlichen Einkommen konstant. Dies verschafft Ihnen verlässliche Planungssicherheit bei steigenden Gewinnen, bedeutet jedoch auch, dass die Prämie in auftragsschwachen Monaten in voller Höhe beglichen werden muss. Ein Notfallpuffer auf dem Geschäftskonto ist daher unerlässlich. Muss ich beim Wechsel in die PKV den Gründungszuschuss angeben? Der Bezug eines Gründungszuschusses der Bundesagentur für Arbeit ist für die Annahme in der PKV in der Regel unschädlich, da Versicherer den Gesundheitszustand und nicht die Art der Finanzierung prüfen. Allerdings sollten Sie die Konditionen des Zuschusses beachten, da die Agentur für Arbeit während der Förderphase unter bestimmten Voraussetzungen Zuschüsse zur Krankenversicherung gewährt.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss