PKV für Familien: Kosten, Regeln und Praxistipps
Die PKV für Familien bietet herausragende medizinische Leistungen, erfordert jedoch eine sorgfältige Kalkulation, da im Gegensatz zur gesetzlichen Kasse für jedes Familienmitglied ein eigener Beitrag fällig wird. Ob sich der private Schutz für Ihre Familie auszahlt, hängt maßgeblich vom beruflichen Status der Eltern, dem Einkommen und der Anzahl der Kinder ab. Für Beamte ist das Modell fast immer optimal, während Angestellte und Selbstständige die langfristige Beitragsentwicklung genau abwägen sollten.
Das Kopfprämien-Prinzip im Vergleich zur gesetzlichen Kasse
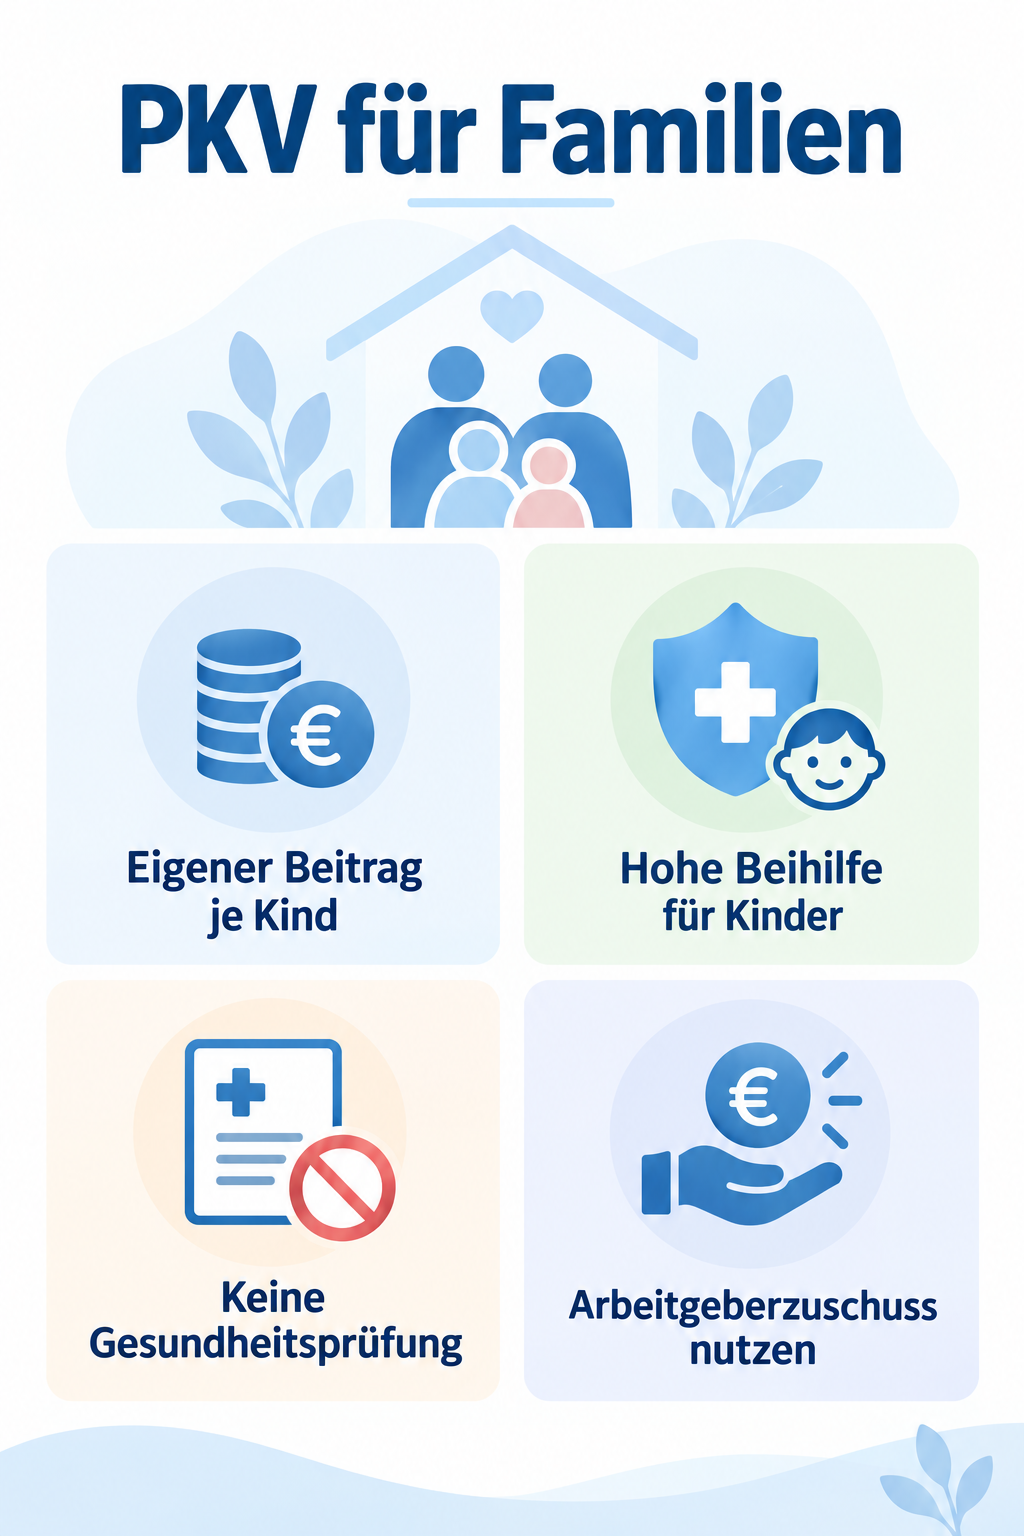
In der gesetzlichen Krankenversicherung sind Kinder sowie nichterwerbstätige Ehepartner meist beitragsfrei über die Familienversicherung abgesichert. In der privaten Krankenversicherung gilt dieses Solidarprinzip nicht. Stattdessen basiert das System auf dem sogenannten Äquivalenzprinzip: Jede versicherte Person zahlt eine eigenständige Prämie, die sich nach dem Eintrittsalter, dem Gesundheitszustand und dem gewählten Leistungsumfang richtet. Für Familien bedeutet dies, dass bei der Geburt eines Kindes ein zusätzlicher Monatsbeitrag anfällt. Zwar sind die Tarife für Kinder spürbar günstiger als für Erwachsene, da bei Minderjährigen noch keine Alterungsrückstellungen gebildet werden müssen, dennoch summiert sich der Betrag mit jedem weiteren Kind. Auf der anderen Seite profitieren Kinder in der PKV von exzellenten Versorgungsleistungen, wie etwa freier Wahl von Fachärzten, schnelleren Terminen, Kostenübernahme für alternative Heilmethoden sowie der Unterbringung im Ein- oder Zweibettzimmer bei einem Krankenhausaufenthalt.
Wo müssen Kinder versichert werden? Die Zuordnungsregeln
Sind beide Eltern privat versichert, werden die Kinder in der Praxis fast immer ebenfalls privat versichert. Ist hingegen ein Elternteil privat und der andere gesetzlich versichert, entscheiden klare Regelungen im Sozialgesetzbuch über den Status des Nachwuchses. Eine kostenfreie Familienversicherung in der gesetzlichen Kasse ist ausgeschlossen, wenn der privat versicherte Elternteil regelmäßig mehr verdient als der gesetzlich versicherte Partner und dessen Einkommen über der aktuellen Jahresarbeitsentgeltgrenze liegt. In einer solchen Konstellation muss das Kind entweder gegen einen eigenen Beitrag freiwillig gesetzlich oder eben privat versichert werden. Ein unschätzbarer Vorteil beim Start in die PKV ist die sogenannte Kindernachversicherung: Melden Eltern ihr Neugeborenes innerhalb von zwei Monaten nach der Geburt beim eigenen Versicherer an, verzichtet dieser vollständig auf eine Gesundheitsprüfung und auf Wartezeiten. Voraussetzung hierfür ist in der Regel, dass ein Elternteil bereits mindestens drei Monate bei der jeweiligen Gesellschaft versichert ist. Selbst bei angeborenen Erkrankungen oder Frühgeburten erhält das Kind dadurch garantierten Versicherungsschutz ohne Risikozuschläge.
Berufsstatus entscheidet: Beamte, Angestellte und Selbstständige
Die wirtschaftliche Attraktivität der privaten Krankenversicherung hängt stark davon ab, welcher Erwerbsgruppe die Eltern angehören. Beamte und Personen im öffentlichen Dienst genießen die besten Rahmenbedingungen. Dienstherren gewähren Beihilfe, die sich bei Familien besonders positiv auswirkt: Während der Beihilfesatz für den Beamten selbst meist bei fünfzig Prozent liegt, erhöht er sich ab dem zweiten Kind häufig auf siebzig Prozent. Für die Kinder übernimmt die Beihilfe üblicherweise sogar achtzig Prozent der Krankheitskosten. Die verbleibende Restkostenversicherung in der PKV ist dadurch außerordentlich preiswert und schont das monatliche Budget. Angestellte wiederum erhalten einen gesetzlichen Arbeitgeberzuschuss. Dieser beträgt fünfzig Prozent des Beitrags, ist jedoch durch den Höchstzuschuss der gesetzlichen Krankenversicherung gedeckelt. Schöpft der Arbeitnehmer diesen Maximalbetrag mit seinem eigenen Beitrag noch nicht voll aus, kann der verbleibende Zuschuss auf die Beiträge der Kinder angerechnet werden. Selbstständige und Freiberufler tragen die Beiträge für sich und ihre Angehörigen dagegen komplett allein, weshalb hier eine besonders vorausschauende Finanzplanung erforderlich ist.
Finanzielle Planung: Elternzeit, Mutterschutz und Tarifbausteine
Die Lebensphase rund um Schwangerschaft und Elternzeit erfordert versicherungsrechtliche Voraussicht. Während des gesetzlichen Mutterschutzes und der Elternzeit ruht bei Angestellten das Beschäftigungsverhältnis, wodurch in vielen Fällen der Arbeitgeberzuschuss zur Krankenversicherung entfällt. Die Beiträge zur PKV müssen in dieser Phase jedoch lückenlos weitergezahlt werden, sofern der Vertrag keine beitragsfreie Übergangsregelung vorsieht. Um die monatliche Belastung für die Familie im Rahmen zu halten, kommt der Wahl der Selbstbehalte eine zentrale Rolle zu. Zwar senken hohe Selbstbehalte den Monatsbeitrag, doch gerade bei Kleinkindern mit häufigen Arztbesuchen führen hohe Selbstbehalte schnell zu unvorhergesehenen Ausgaben. Für Kinder empfiehlt sich daher fast immer ein Tarif ohne oder mit nur geringer Selbstbeteiligung. Zudem sollten Eltern frühzeitig prüfen, ob sich flexible Tarifbausteine wie Optionen zur Beitragsentlastung im Alter einbinden lassen, um den finanziellen Spielraum der gesamten Familie auch auf lange Sicht stabil zu halten.
Häufige Fragen
Wie lange können Kinder in der PKV der Eltern bleiben? Kinder können in der Regel bis zum Abschluss der Erstausbildung oder des Studiums, maximal jedoch bis zum fünfundzwanzigsten Lebensjahr, über günstige Kindertarife versichert bleiben. Beginnt das Kind eine versicherungspflichtige Ausbildung oder eine reguläre Anstellung, tritt automatisch die gesetzliche Versicherungspflicht ein. Was geschieht, wenn ein Elternteil in die gesetzliche Kasse zurückkehrt? Sinkt das Einkommen des privat versicherten Hauptverdieners unter die Pflichtgrenze oder wechselt dieser in die GKV, können die Kinder in der Regel beitragsfrei in die gesetzliche Familienversicherung wechseln. Die privaten Verträge können dann beendet oder ohne erneute Gesundheitsprüfung in leistungsstarke Krankenzusatzversicherungen umgewandelt werden. Können Kinder privat versichert werden, wenn beide Eltern gesetzlich versichert sind? Ja, Kinder können auch als Alleinversicherte in die PKV aufgenommen werden, während die Eltern gesetzlich versichert bleiben. Die Versicherungsgesellschaften führen in diesem Fall allerdings eine reguläre Gesundheitsprüfung für das Kind durch und verlangen oft bestimmte Mindestbeiträge.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss