PKV für Beamte: Ihr Wegweiser zu Beihilfe und Tarifen
Für die meisten Staatsdiener ist die private Krankenversicherung die wirtschaftlichste und leistungsstärkste Wahl, da der Dienstherr über die Beihilfe einen Großteil der Krankheitskosten erstattet. Die PKV für Beamte fungiert dabei als passgenaue Restkostenversicherung, die exakt die verbleibenden Prozentsätze abdeckt. Dadurch profitieren Beamte von erstklassigen medizinischen Leistungen zu vergleichsweise geringen monatlichen Beiträgen.
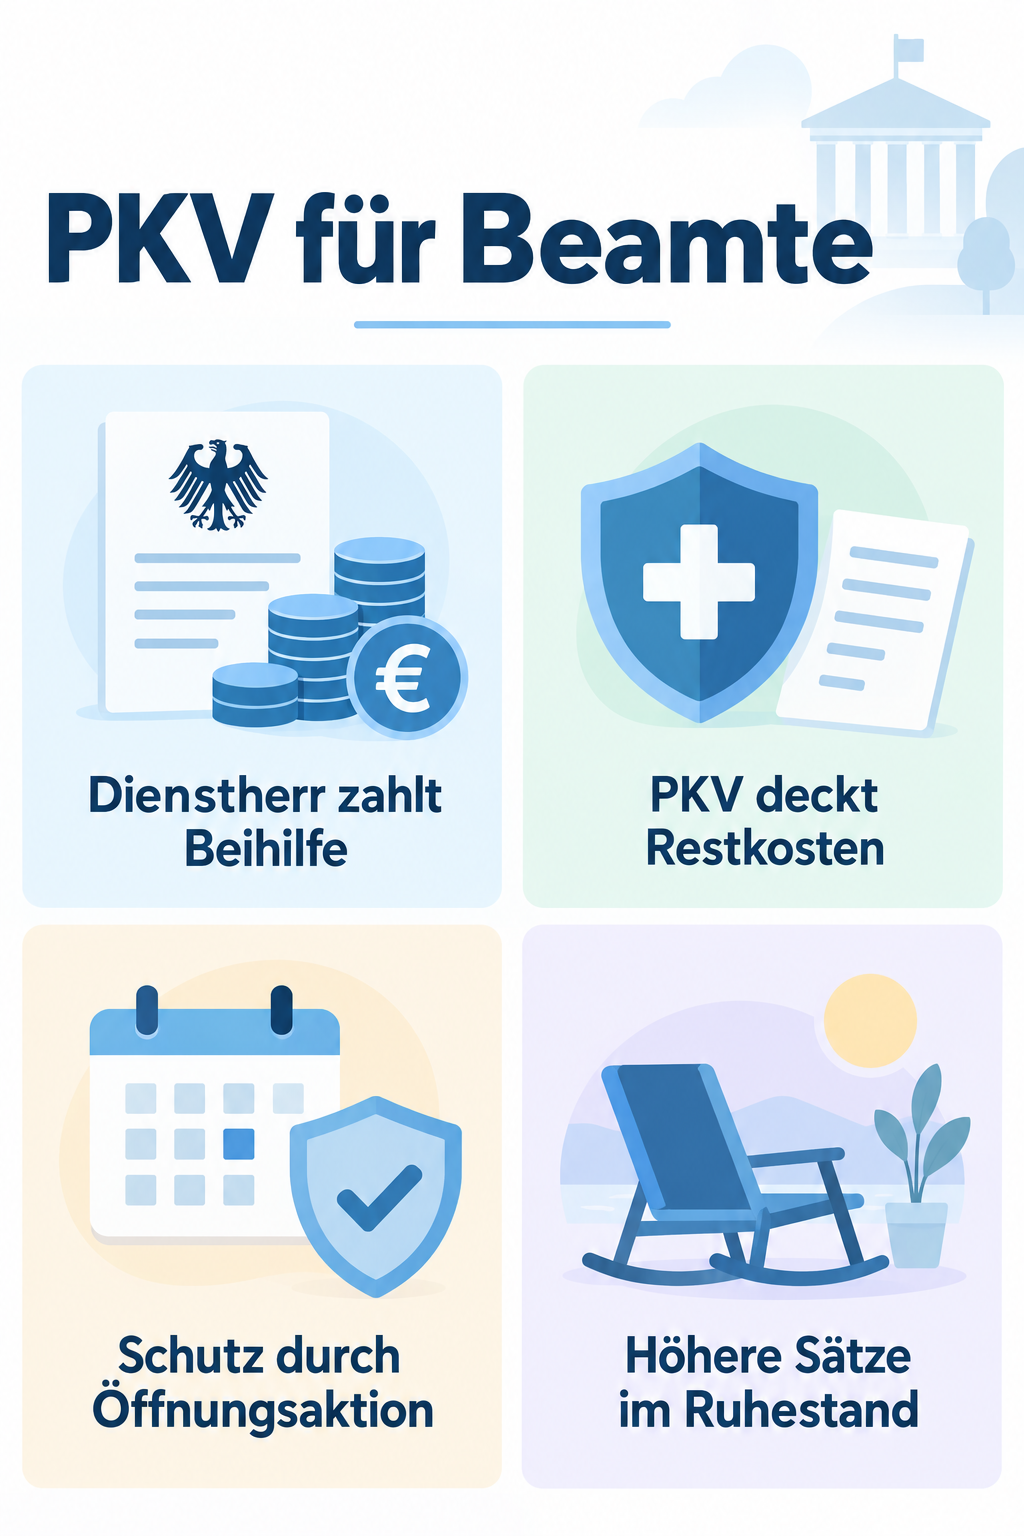
Das Zusammenspiel von Beihilfe und privater Absicherung
Das deutsche Beihilferecht basiert auf der Fürsorgepflicht des Dienstherrn gegenüber seinen Beamtinnen und Beamten. Anstelle eines pauschalen Arbeitgeberzuschusses zur Krankenversicherung, wie er in der freien Wirtschaft üblich ist, übernimmt der Staat einen direkten Prozentsatz der medizinisch notwendigen Rechnungen. Dieser Beihilfesatz liegt für aktive Beamte ohne berücksichtigungsfähige Kinder meist bei fünfzig Prozent. Die verbleibenden fünfzig Prozent der Kosten sichern Sie über eine private Restkostenversicherung ab. Reichen Sie eine Arztrechnung ein, senden Sie diese zweifach ein: eine Kopie an Ihre zuständige Beihilfestelle und eine an Ihre private Krankenversicherung. Beide Stellen erstatten ihren jeweiligen Anteil direkt auf Ihr Konto. Da die private Versicherung lediglich für den Restanteil aufkommen muss, fällt der monatliche Beitrag im Vergleich zu Vollversicherungstarifen von Angestellten deutlich moderater aus.
Individuelle oder pauschale Beihilfe: Eine grundlegende Wahl
In mehreren Bundesländern sowie beim Bund steht Beamten mittlerweile die sogenannte pauschale Beihilfe als Alternative zur Verfügung. Bei diesem Modell gewährt der Dienstherr einen monatlichen Zuschuss zu den Krankenversicherungsbeiträgen, ähnlich dem Arbeitgeberanteil bei Angestellten. Dies ermöglicht es Beamten, sich freiwillig in der gesetzlichen Krankenkasse zu versichern, ohne den vollen Beitrag allein tragen zu müssen. Dennoch entscheiden sich die meisten Beamten weiterhin für die klassische, individuelle Beihilfe in Kombination mit der PKV. Der Grund dafür liegt auf der Hand: Die Beiträge in der gesetzlichen Kasse bemessen sich prozentual am Bruttoeinkommen und steigen mit jeder Beförderung oder Besoldungsanpassung. In der PKV hingegen richtet sich die Prämie nach Eintrittsalter, Gesundheitszustand und gewünschtem Leistungsumfang. Zudem ist die Entscheidung für die pauschale Beihilfe in der Regel unwiderruflich, was eine spätere Rückkehr in das bewährte System der individuellen Beihilfe dauerhaft ausschließt.
Karrierestart, Vorerkrankungen und die Öffnungsaktion
Bereits zu Beginn des Vorbereitungsdienstes, etwa als Lehramtsreferendar oder Anwärter in der Verwaltung, lohnt sich der Einstieg in die private Krankenversicherung über günstige Anwärtertarife. Wer hierbei gesundheitliche Beeinträchtigungen mitbringt, muss keine Ablehnung fürchten, sofern bestimmte Voraussetzungen erfüllt sind. Für Beamtenanfänger auf Probe oder auf Lebenszeit existiert die sogenannte Öffnungsaktion der privaten Krankenversicherung. Nahezu alle großen Krankenversicherer haben sich verpflichtet, schwerbehinderte oder vorerkrankte Beamte aufzunehmen, die sonst an den strengen Gesundheitsfragen scheitern würden. Leistungsausschlüsse sind im Rahmen dieser Aktion untersagt, und eventuelle Risikozuschläge sind auf maximal dreißig Prozent des Tarifbeitrags gedeckelt. Wichtig ist hierbei die Einhaltung der Antragsfrist: Der Aufnahmeantrag muss innerhalb von sechs Monaten nach der erstmaligen Verbeamtung auf Probe oder Lebenszeit gestellt werden.
Familienplanung und Absicherung im Ruhestand
Ein großer Vorteil der Beamtenabsicherung zeigt sich bei veränderten Lebensumständen. Werden Kinder geboren, steigt der persönliche Beihilfebemessungssatz des Beamten in vielen Bundesländern und im Bund ab dem zweiten berücksichtigungsfähigen Kind von fünfzig auf siebzig Prozent. Die private Restkostenversicherung muss dann nur noch dreißig Prozent absichern, was die monatliche Prämie für den Beamten spürbar senkt. Für Kinder selbst gewährt der Dienstherr meist achtzig Prozent Beihilfe, sodass für den Nachwuchs lediglich eine günstige zwanzigprozentige Restkostenpolice erforderlich ist. Im Ruhestand profitieren Pensionäre ebenfalls von einem erhöhten Beihilfeanspruch: Der Satz klettert in der Regel auf siebzig Prozent. Dadurch sinkt der privat zu versichernde Anteil genau in jener Lebensphase, in der das Einkommen typischerweise geringer ist und Gesundheitskosten steigen.
Wichtige Tarifbausteine für optimalen Schutz
Beihilfeverordnungen von Bund und Ländern unterliegen stetigen Anpassungen und decken nicht zwangsläufig alle medizinischen Innovationen vollständig ab. Daher sollten Beamte bei der Tarifwahl gezielt auf Beihilfeergänzungstarife achten. Dieser Baustein springt ein, wenn die Beihilfestelle bestimmte Aufwendungen, etwa für Zahnersatz, Sehhilfen, Heilpraktikerleistungen oder verordnete Arzneien, nur teilweise oder gar nicht erstattet. Ebenso ratsam ist die Vereinbarung einer Anwartschaftsversicherung, falls Sie als Referendar zwischenzeitlich kurzfristig in ein Angestelltenverhältnis wechseln müssen. Wer zudem Wert auf stationäre Wahlleistungen wie Chefarztbehandlung und Unterbringung im Einbettzimmer legt, muss prüfen, ob das jeweilige Bundesland diese Kosten noch bezuschusst. Falls nicht, lässt sich diese Lücke über entsprechende Wahlleistungstarife in der PKV lückenlos schließen.
Häufige Fragen
Wie funktioniert die Rechnungsbegleichung in der PKV für Beamte? Als Privatpatient erhalten Sie Rechnungen von Ärzten und Kliniken direkt nach Hause. Diese reichen Sie digital oder per Post sowohl bei Ihrer Beihilfestelle als auch bei Ihrer privaten Restkostenversicherung ein, woraufhin beide Parteien ihren jeweiligen Anteil erstatten. Was passiert, wenn mein Bundesland die Beihilfevorschriften ändert? Sollte Ihr Dienstherr Leistungen streichen, fangen gute Beihilfeergänzungstarife der privaten Krankenversicherer solche Lücken auf oder bieten Optionen, den Versicherungsschutz ohne erneute Gesundheitsprüfung an das neue Beihilfeniveau anzupassen. Können auch Beamtenanwärter von der Öffnungsaktion profitieren? Grundsätzlich gilt die reguläre Öffnungsaktion für Beamte auf Probe oder Lebenszeit. Viele Versicherer bieten jedoch im Rahmen freiwilliger Vereinbarungen auch für Referendare und Lehramtsanwärter erleichterte Zugangsbedingungen mit gedeckelten Zuschlägen an.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss