PKV Beamtenanwärter: Ihr Einstieg in die Beihilfe
Als Beamtenanwärter oder Referendar erhalten Sie mit Beginn Ihres Vorbereitungsdienstes Anspruch auf die staatliche Beihilfe Ihres Dienstherrn, die mindestens die Hälfte Ihrer Krankheitskosten erstattet. Eine private Krankenversicherung für Beamtenanwärter deckt die verbleibende Restkostenlücke über speziell kalkulierte Ausbildungstarife passgenau und kostengünstig ab. Für die meisten Einsteiger im Vorbereitungsdienst stellt dieser Weg die wirtschaftlichste und leistungsstärkste Form des Gesundheitsschutzes dar.
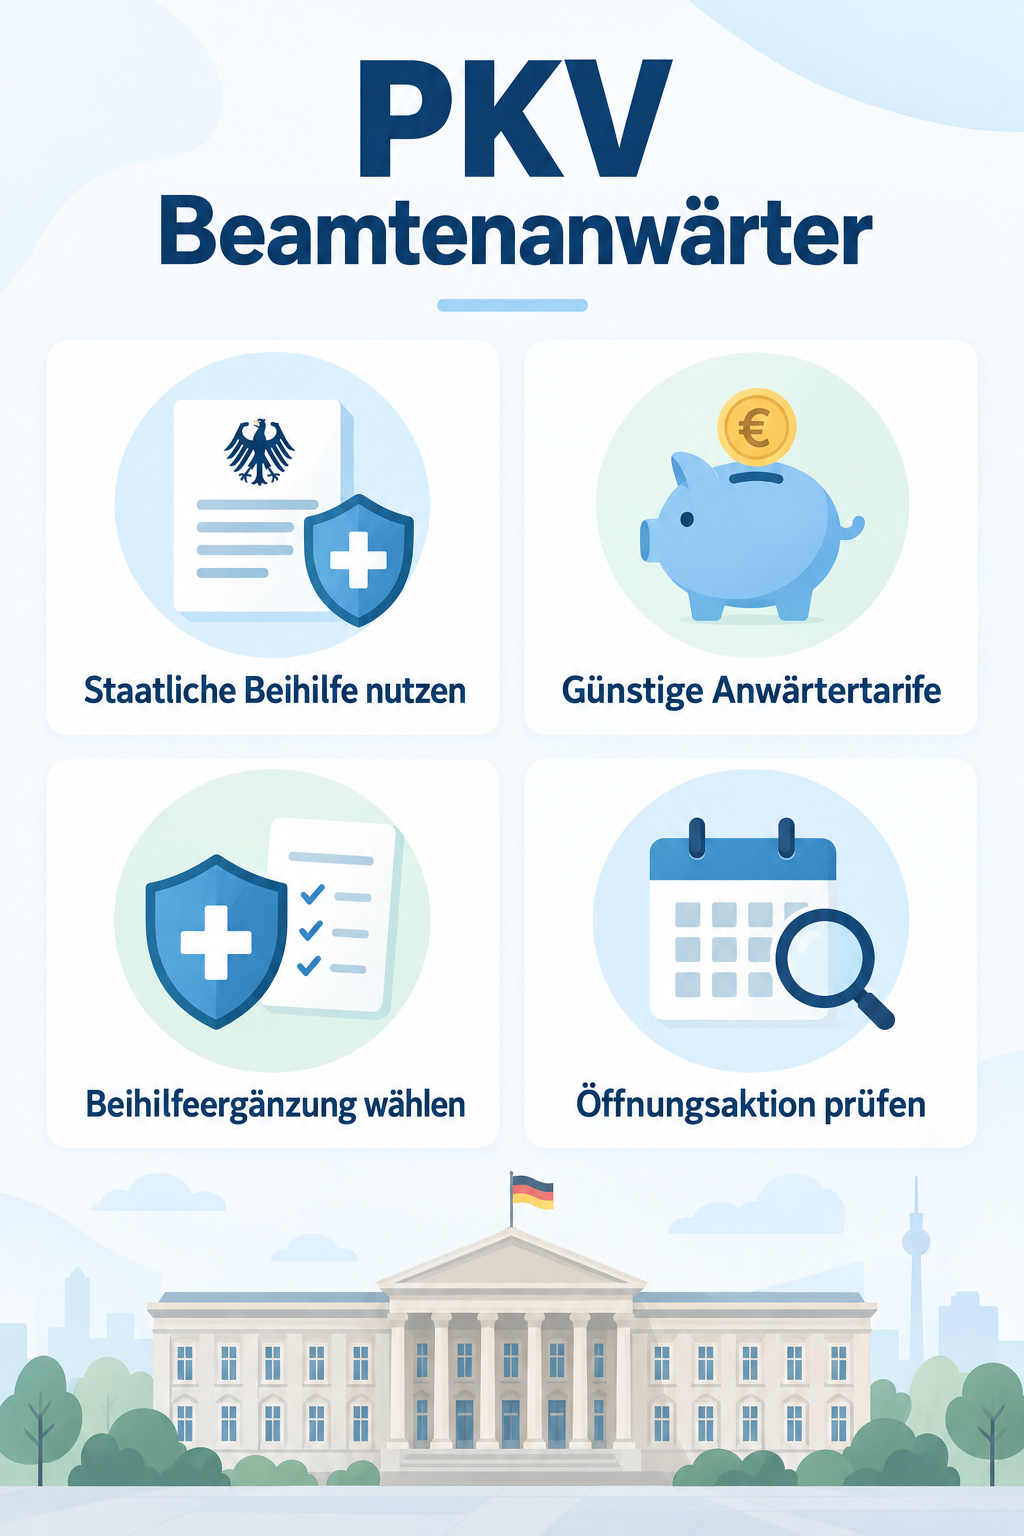
Das Beihilfeprinzip für Beamte auf Widerruf
Mit der Ernennung zum Beamten auf Widerruf ändert sich Ihr sozialversicherungsrechtlicher Status grundlegend. Sie sind versicherungsfrei in der gesetzlichen Krankenversicherung und erhalten von Ihrem Dienstherrn Bund oder Land Beihilfe. Der Dienstherr übernimmt für Sie als alleinstehenden Anwärter in der Regel 50 Prozent der beihilfefähigen Heilbehandlungskosten. Für die übrigen 50 Prozent benötigen Sie eine sogenannte Restkostenversicherung. Entscheiden Sie sich stattdessen für einen Verbleib in der gesetzlichen Krankenkasse als freiwilliges Mitglied, müssen Sie in den meisten Bundesländern den vollen Beitrag aus Arbeitnehmer- und Arbeitgeberanteil allein tragen, sofern keine pauschale Beihilfe angeboten wird. Daher ist die private Restkostenabsicherung der bewährte Standard für Referendare und Lehramtsanwärter sowie Anwärter im Verwaltungs- oder Polizeidienst.
Kalkulation der Anwärtertarife: Maximale Leistung zum Ausbildungspreis
Private Krankenversicherer bieten für Beamtenanwärter stark vergünstigte Konditionen an. Der Grund für diese niedrigen Monatsbeiträge liegt in der Tarifkalkulation: In den Ausbildungsjahren werden in der Regel noch keine Alterungsrückstellungen gebildet. Sie zahlen lediglich die reinen Risikokosten für Ihr junges Eintrittsalter und Verwaltungskosten. Erst mit dem erfolgreichen Abschluss des Vorbereitungsdienstes und der Ernennung zum Beamten auf Probe wechselt Ihr Vertrag in den regulären Beamtentarif mit Rückstellungsbildung. Achten Sie bei der Tarifwahl unbedingt darauf, dass der Übergang ohne erneute Gesundheitsprüfung erfolgt. Seriöse Tarife garantieren diese Umstellung vertraglich, selbst wenn während des Referendariats neue chronische Erkrankungen oder Unfälle aufgetreten sind.
Gesundheitsprüfung und die Öffnungsaktion der PKV
Vor dem Abschluss einer PKV steht eine detaillierte Gesundheitsprüfung an. Hier müssen Sie Vorerkrankungen, ambulante Behandlungen, Krankenhausaufenthalte und Psychotherapien der vergangenen Jahre wahrheitsgemäß angeben. Falsche oder unvollständige Angaben gefährden Ihren Versicherungsschutz dauerhaft. Haben Sie gravierende Vorerkrankungen oder Behinderungen, greift für Sie unter Umständen die Öffnungsaktion der privaten Krankenversicherung. Nahezu alle großen Gesellschaften haben sich verpflichtet, Beamtenanwärter mit Vorerkrankungen oder Schwerbehinderung zu versichern. Leistungsausschlüsse sind dabei tabu, und ein möglicher Risikozuschlag ist gesetzlich auf maximal 30 Prozent des Grundbeitrags gedeckelt. Wichtig ist hierbei die Antragsfrist: Die Öffnungsaktion muss innerhalb von sechs Monaten ab der ersten Verbeamtung in Anspruch genommen werden.
Wichtige Bausteine: Beihilfeergänzung und Kurtarife
Die Beihilfeverordnungen der Länder und des Bundes weisen mitunter spürbare Leistungslücken auf. Nicht jedes Medikament, jede Sehhilfe oder zahnmedizinische Materialleistung wird zu 100 Prozent als beihilfefähig anerkannt. Um auf diesen Eigenanteilen nicht sitzen zu bleiben, ist ein leistungsfähiger Beihilfeergänzungstarif unverzichtbar. Dieser fängt Kosten auf, die weder von der staatlichen Beihilfe noch vom regulären PKV-Grundtarif übernommen werden. Dazu zählen oft Heilpraktikerleistungen, Zuzahlungen bei Zahnersatz, Sehhilfen oder stationäre Wahlleistungen wie das Einbettzimmer und die privatärztliche Chefarztbehandlung. Ebenso sollten Anwärter den Einschluss einer Anwartschaftsversicherung oder Optionstarife für eine spätere Dienstunfähigkeitsabsicherung prüfen, um sich ihren Gesundheitsstatus frühzeitig einzufrieren.
Pauschale Beihilfe: Wann die gesetzliche Kasse sinnvoll bleibt
Einige Bundesländer haben in den vergangenen Jahren die pauschale Beihilfe eingeführt. Hierbei zahlt der Dienstherr einen monatlichen Zuschuss zur gesetzlichen Krankenversicherung in Höhe der Hälfte des GKV-Beitrags, ähnlich dem klassischen Arbeitgeberanteil. Beamtenanwärter stehen somit vor der Wahl zwischen individueller Beihilfe mit PKV oder pauschaler Beihilfe in der GKV. Ein Verbleib in der gesetzlichen Kasse kann sinnvoll sein, wenn Sie bereits eine Familie mit mehreren nicht erwerbstätigen Kindern haben, da diese in der GKV kostenfrei familienversichert sind, während in der PKV für jedes Kind ein eigener beihilfekonformer Beitrag anfällt. Bedenken Sie jedoch, dass die Entscheidung für die pauschale Beihilfe in vielen Bundesländern unwiderruflich für die gesamte Dienstzeit gilt.
Häufige Fragen
Was passiert mit der PKV, wenn ich nach dem Referendariat nicht übernommen werde? Werden Sie nach dem Vorbereitungsdienst nicht unmittelbar als Beamter auf Probe verbeamtet, sondern arbeiten als angestellte Lehrkraft oder in der freien Wirtschaft, greift sofort die gesetzliche Versicherungspflicht. Ihre PKV können Sie dann kündigen oder in eine kleine Anwartschaft umwandeln, um bei einer späteren Verbeamtung ohne neue Gesundheitsprüfung zurückzukehren. Übernimmt die Beihilfe alle Kosten für Behandlungen im Ausland? Die Beihilfe leistet innerhalb der Europäischen Union weitgehend wie im Inland, bei weltweiten Reisen greift sie oft nur stark eingeschränkt. Aus diesem Grund sollte jeder Anwärtertarif eine Auslandsreisekrankenversicherung enthalten oder Sie schließen eine separate Jahrespolice für wenige Euro pro Jahr ab. Wie hoch ist der Beihilfesatz für Kinder von Beamtenanwärtern? Kinder erhalten bei den meisten Dienstherren einen Beihilfesatz von 80 Prozent, sofern sie im Familienzuschlag berücksichtigt werden. Folglich müssen Eltern in der privaten Krankenversicherung lediglich 20 Prozent der Restkosten über einen Kindertarif absichern.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss