Befreiung Versicherungspflicht Studium: Regeln & Fristen
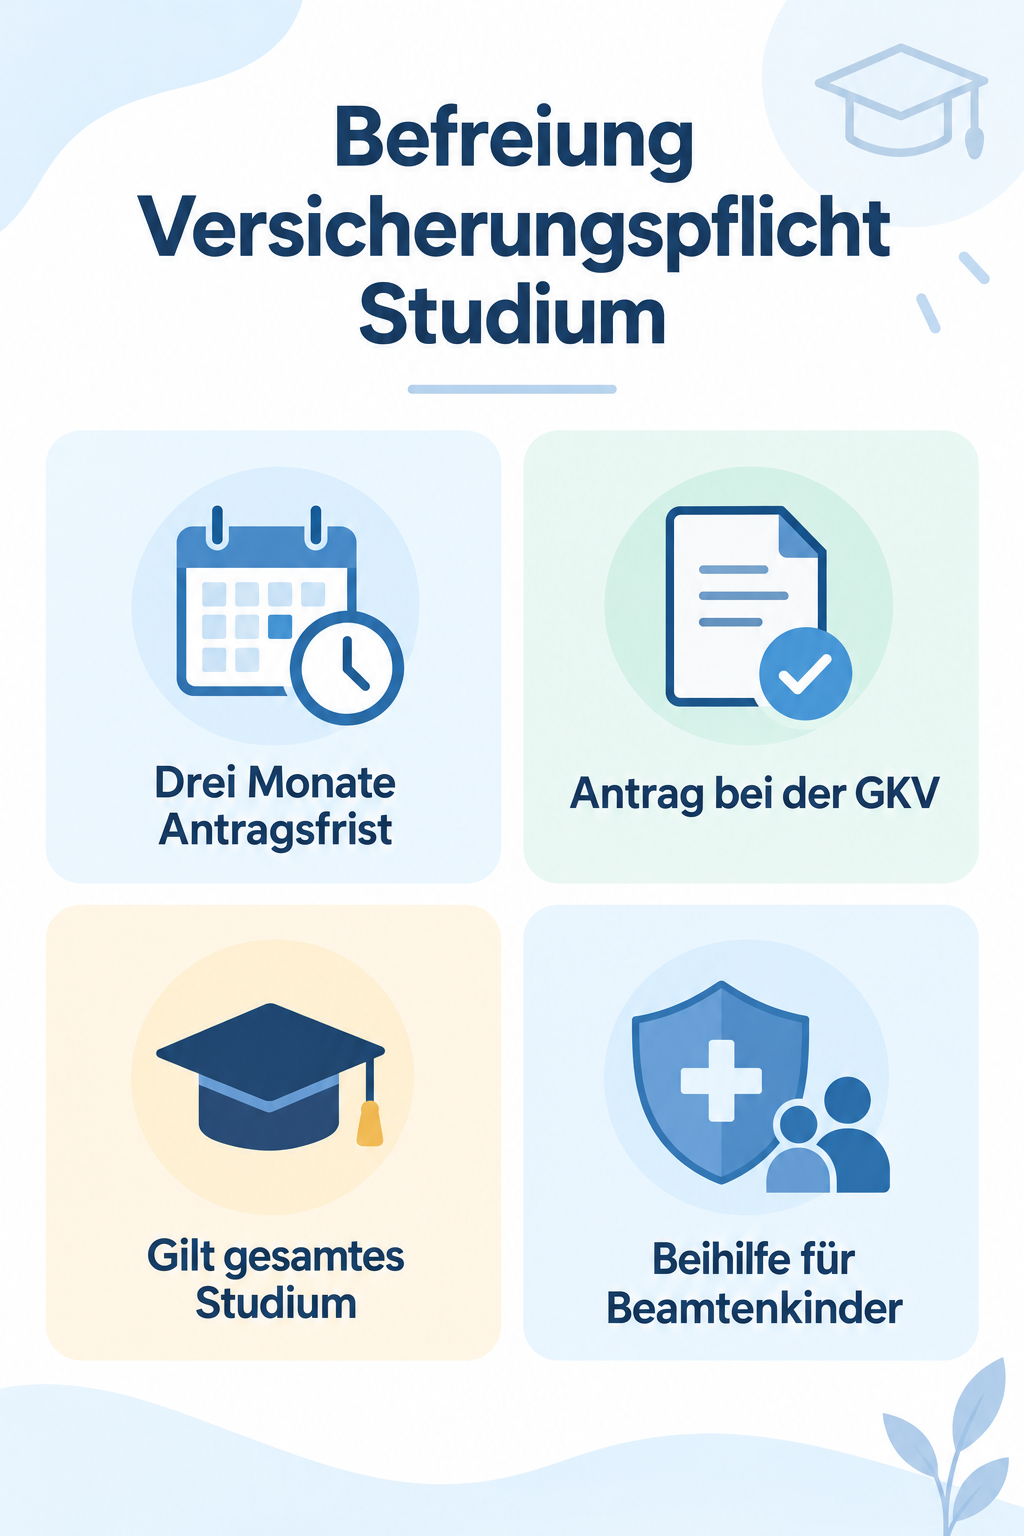
Mit dem Beginn eines Studiums unterliegen Sie in Deutschland grundsätzlich der gesetzlichen Krankenversicherungspflicht. Wer sich dennoch für das System der privaten Krankenversicherung entscheidet oder dort verbleiben möchte, kann eine Befreiung von der Versicherungspflicht für das Studium beantragen. Dieser Schritt ist an eine strikte Frist gebunden und wirkt für die gesamte Dauer des Studiums bindend.
Wann der Befreiungsantrag im Studium relevant wird
Zu Studienbeginn stehen viele junge Menschen vor der Weichenstellung bei der Krankenversicherung. Grundsätzlich werden alle immatrikulierten Studierenden versicherungspflichtig in der gesetzlichen Krankenversicherung (GKV). Dies gilt unabhängig davon, ob Sie vorher über die Eltern gesetzlich familienversichert oder privat versichert waren. Eine Befreiung ist insbesondere für Kinder von Beihilfeberechtigten, etwa Beamten, ein zentrales Thema. Solange ein Anspruch auf Kindergeld besteht, übernimmt die Beihilfe meist bis zu achtzig Prozent der Krankheitskosten des Kindes, wodurch eine private Restkostenversicherung oft sehr preiswert ist. Auch Personen, die bereits über hochwertige private Tarife mit wertvollen Alterungsrückstellungen verfügen oder aus gesundheitlichen Gründen ihren bestehenden Versicherungsschutz nicht aufgeben möchten, ziehen diesen Weg in Betracht. Um den privaten Schutz fortführen zu können, müssen Sie der Hochschule bei der Einschreibung eine Bestätigung über die Befreiung vorlegen.
Die gesetzliche Frist und das formale Antragsverfahren
Das Verfahren zur Befreiung ist in Paragraph 8 des Fünften Sozialgesetzbuches klar geregelt. Der Antrag muss innerhalb von drei Monaten nach Beginn der Versicherungspflicht gestellt werden. In der Praxis ist dies in der Regel der offizielle Semesterbeginn oder das Datum der Immatrikulation. Ein häufiges Missverständnis betrifft die zuständige Behörde: Der Antrag wird nicht bei dem privaten Versicherungsunternehmen eingereicht, sondern bei einer gesetzlichen Krankenkasse. Dabei können Sie frei wählen, welche gesetzliche Kasse Sie kontaktieren. Sie legen dort die Versicherungsbestätigung Ihrer privaten Krankenversicherung vor und erhalten daraufhin den schriftlichen Befreiungsbescheid. Diese Bescheinigung wird elektronisch oder in Papierform an die Hochschule übermittelt, um das Einschreibeverfahren abzuschließen. Wer die Dreimonatsfrist versäumt, bleibt für das Studium ausnahmslos in der gesetzlichen Krankenkasse versicherungspflichtig.
Für wen sich der Verbleib in der PKV lohnt
Ob die Befreiung wirtschaftlich und versorgungstechnisch sinnvoll ist, hängt von Ihrer persönlichen Ausgangslage ab. Kinder von Beamten profitieren bis zum vollendeten 25. Lebensjahr vom Beihilfeanspruch ihrer Eltern. Die monatlichen Eigenanteile für eine Restkostenversicherung liegen in dieser Phase häufig unter dem Beitrag der studentischen Krankenversicherung der GKV inklusive Pflegeversicherung. Ab dem 25. Lebensjahr entfällt in der Regel der Kindergeldanspruch und damit auch die Beihilfe. Dann muss der private Schutz über einen vollwertigen Studententarif finanziert werden, was zu spürbaren Mehrkosten führen kann. Neben Beihilfeberechtigten kann der Verbleib in der PKV auch für Studierende attraktiv sein, die Wert auf Wahlleistungen wie Einbettzimmer, privatärztliche Abrechnung oder spezielle Zahnbehandlungen legen. Vor dem Schritt sollten Sie jedoch stets berechnen, wie sich die Beiträge über die gesamte voraussichtliche Studiendauer entwickeln.
Die bindende Wirkung und Risiken der Entscheidung
Die Entscheidung zur Befreiung von der Versicherungspflicht ist weitreichend und kann während des laufenden Studiums nicht widerrufen werden. Sollten im Studienverlauf die Beiträge steigen oder finanzielle Engpässe entstehen, ist ein Wechsel in die gesetzliche studentische Pflichtversicherung ausgeschlossen. Sie bleiben so lange privat versichert, wie Sie den Studentenstatus innehaben. Ein Wechsel zurück in die gesetzliche Kasse ist erst nach Studienabschluss möglich, sofern Sie eine sozialversicherungspflichtige Anstellung aufnehmen, deren Gehalt unterhalb der Jahresarbeitsentgeltgrenze liegt. Auch ein Wechsel des Studienfachs oder der Hochschule setzt die einmal erteilte Befreiung nicht außer Kraft. Wer sich von der Versicherungspflicht befreien lässt, muss sich dieser Unumkehrbarkeit bewusst sein und die langfristige Finanzierbarkeit sicherstellen.
Sonderregeln bei Nebenjobs und Werkstudententätigkeit
Viele Studierende finanzieren ihren Lebensunterhalt über Nebenjobs. Ein klassischer Minijob berührt den Status der Befreiung in der Regel nicht, da hierbei keine eigene Versicherungspflicht als Arbeitnehmer entsteht. Üben Sie hingegen eine Werkstudententätigkeit aus, greift das sogenannte Werkstudentenprivileg: Solange Sie während der Vorlesungszeit nicht mehr als 20 Stunden pro Woche arbeiten, bleibt Ihr Status als ordentlich Studierender im Sozialversicherungsrecht erhalten. Damit bleibt auch die Befreiung bestehen. Überschreiten Sie diese Stundengrenze jedoch dauerhaft, werden Sie renten-, arbeitslosen- und unter Umständen auch krankenversicherungspflichtig als regulärer Arbeitnehmer. In einem solchen Fall verdrängt die Pflichtversicherung aus der Beschäftigung die studentische Befreiung, was eine automatische Rückkehr in die gesetzliche Krankenkasse zur Folge haben kann.
Häufige Fragen
Kann ich die Befreiung während des Studiums rückgängig machen? Nein, die Befreiung gilt unwiderruflich für die gesamte Dauer Ihres Studiums und kann nicht vorzeitig beendet werden. Wo muss ich den Antrag auf Befreiung einreichen? Der Antrag muss bei einer gesetzlichen Krankenkasse Ihrer Wahl gestellt werden und nicht bei Ihrer privaten Krankenversicherung. Was passiert nach dem Studienabschluss mit meinem Versicherungsstatus? Wenn Sie nach dem Studium eine sozialversicherungspflichtige Beschäftigung unterhalb der Versicherungspflichtgrenze aufnehmen, werden Sie automatisch wieder in der gesetzlichen Krankenversicherung pflichtversichert.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss