PKV: Selbstständige mit wenig Einkommen – Auswege & Tipps
Auch bei geringem oder schwankendem Einkommen können Selbstständige in der privaten Krankenversicherung versichert bleiben, stehen jedoch vor der Herausforderung einkommensunabhängiger Monatsbeiträge. Wer finanzielle Engpässe erlebt, hat mehrere wirksame Instrumente wie Tarifwechsel nach Paragraf 204 VVG, Selbstbehaltsanpassungen oder gesetzliche Schutztarife zur Hand. Bei dauerhaft niedrigen Einnahmen kommen zudem spezifische Wege zur Beitragsentlastung oder ein systematischer Wechsel zurück in das gesetzliche System in Betracht.
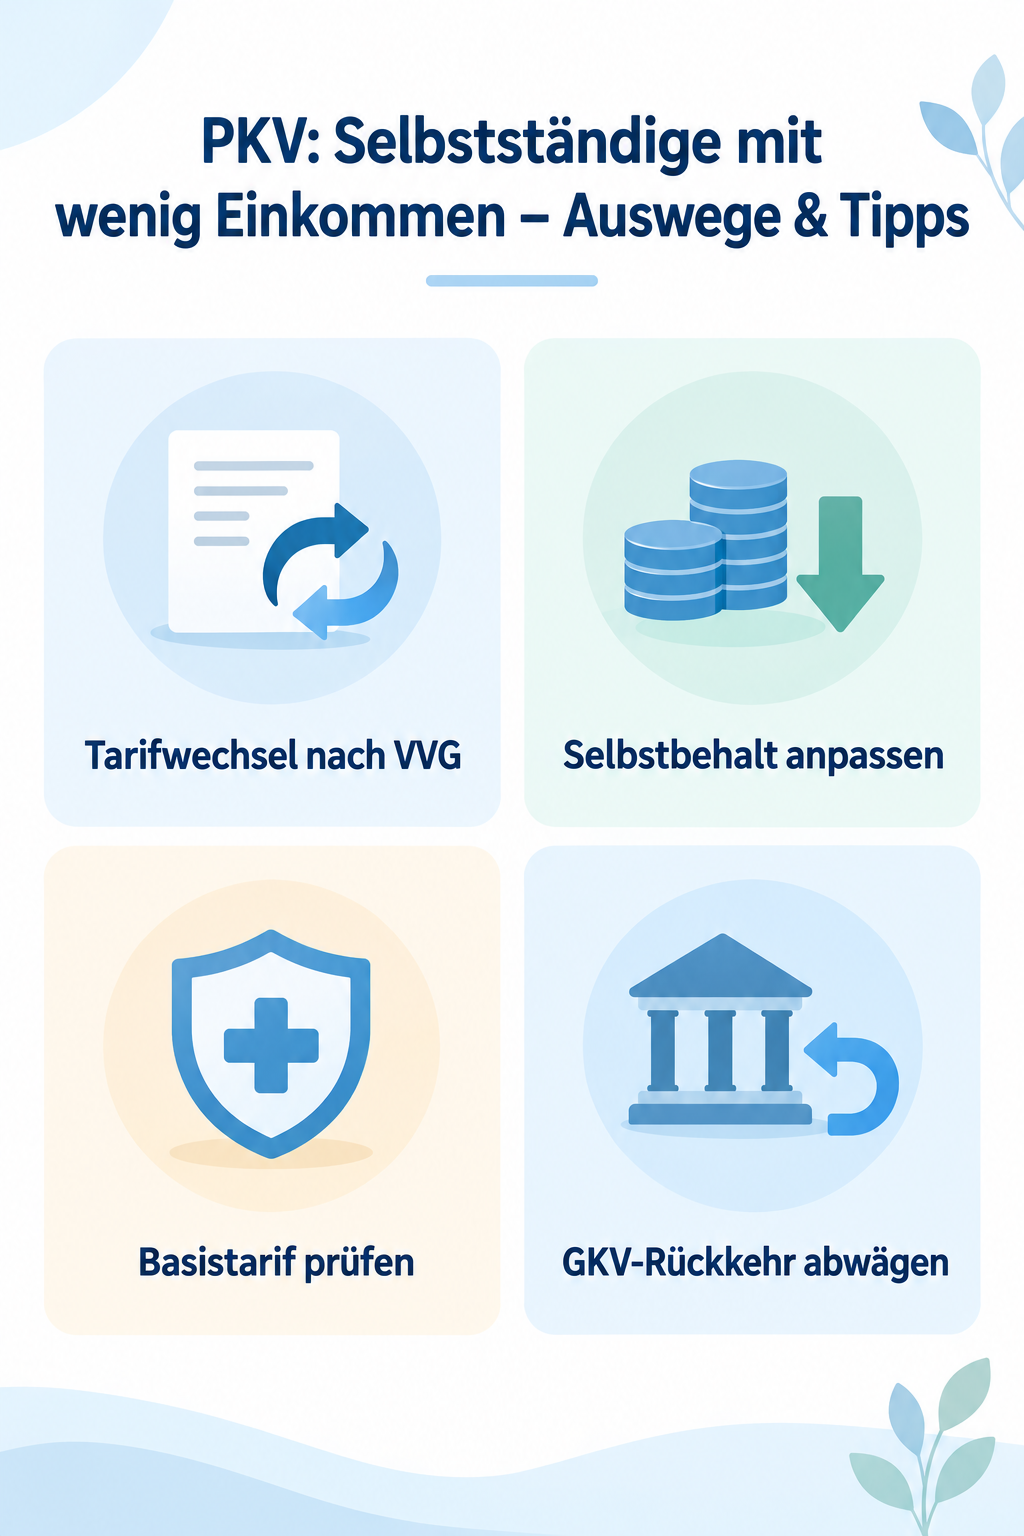
Die Beitragsfalle: Warum die PKV bei sinkendem Verdienst drückt
In der gesetzlichen Krankenversicherung orientiert sich der Beitrag prozentual an den realen Einnahmen, wenngleich es auch dort eine gesetzliche Mindestbemessungsgrundlage gibt. Die private Krankenversicherung funktioniert völlig anders: Ihre Prämie bemisst sich nach dem Eintrittsalter, dem Gesundheitszustand bei Vertragsabschluss sowie dem vertraglich vereinbarten Leistungsumfang. Brechen Umsätze weg, geraten Auftragslagen ins Stocken oder verharrt das Geschäft in einer zähen Anlaufphase, bleibt der PKV-Beitrag unverändert hoch. Dies führt bei Selbstständigen schnell zu einer unverhältnismäßig hohen Belastung der monatlichen Liquidität. Wer diese Systematik frühzeitig versteht, kann gezielt gegensteuern, anstatt Zahlungsrückstände auflaufen zu lassen.
Interne Tarifoptimierung nach Paragraf 204 VVG nutzen
Die wirksamste und nachhaltigste Methode zur Beitragsreduzierung ist das gesetzliche Tarifwechselrecht gemäß Paragraf 204 des Versicherungsvertragsgesetzes. Versicherte haben das Recht, innerhalb ihrer bestehenden Gesellschaft in gleichartige, modernere und oft günstigere Tarife zu wechseln. Der entscheidende Vorteil hierbei: Ihre über die Jahre mühsam angesparten Altersrückstellungen bleiben vollständig erhalten, und eine erneute Gesundheitsprüfung darf nur für Mehrleistungen verlangt werden. Verzichten Sie beispielsweise auf Komfortmerkmale wie das Einbettzimmer oder wahlärztliche Chefarztbehandlungen, lässt sich der monatliche Beitrag oft spürbar senken. Die medizinische Grundversorgung im ambulanten und stationären Bereich bleibt dabei weiterhin auf einem hohen Niveau abgesichert.
Selbstbehalte, Primärarztprinzip und Bausteine anpassen
Neben dem kompletten Tarifwechsel bieten punktuelle Vertragsmodifikationen rasche Entlastung. Eine Anhebung der jährlichen Selbstbeteiligung reduziert die laufenden Monatsraten unmittelbar, erfordert jedoch eine eiserne Rücklage für den Krankheitsfall, damit anfallende Rechnungen bis zum Selbstbehalt problemlos beglichen werden können. Zudem lohnt sich der Blick auf Hausarzt- oder Primärarzttarife: Verpflichten Sie sich, vor dem Gang zu Fachärzten stets zuerst einen Allgemeinmediziner aufzusuchen, gewähren viele Versicherer spürbare Beitragsnachlässe. Auch optionale Bausteine wie Kurtagegelder oder überdimensionierte Krankenhaustagegelder sollten kritisch hinterfragt und bei akutem Sparzwang gestrichen werden, während existenzsichernde Bausteine wie Krankentagegeld stets mit Bedacht angepasst werden müssen.
Notlagentarif und Basistarif: Gesetzliche Auffangnetze
Wenn alle vertraglichen Stellschrauben nicht mehr ausreichen und akute Zahlungsunfähigkeit droht, greifen gesetzlich vorgeschriebene Auffangnetze. Der Basistarif entspricht in Art, Umfang und Höhe weitgehend den Leistungen der gesetzlichen Krankenversicherung und darf den Höchstbeitrag der GKV nicht überschreiten. Kann bei nachgewiesener Hilfebedürftigkeit nach dem Sozialgesetzbuch selbst dieser Beitrag nicht aufgebracht werden, wird er vom Versicherer halbiert oder unter Umständen von den Sozialbehörden bezuschusst. Bei unbezahlten Beiträgen und erfolglosen Mahnungen stuft die Gesellschaft säumige Kunden automatisch in den Notlagentarif ein. Dessen Beitrag ist stark reduziert, deckt allerdings ausschließlich akute Erkrankungen, Schmerzzustände sowie Mutterschaftsleistungen ab.
Rückkehr in die GKV: Realistische Szenarien für Selbstständige
Ist das Einkommen dauerhaft zu niedrig, um eine private Krankenversicherung solide zu finanzieren, rückt die Rückkehr in die gesetzliche Krankenversicherung in den Fokus. Für unter 55-Jährige führt der sicherste Weg über die Aufgabe der hauptberuflichen Selbstständigkeit und die Aufnahme einer sozialversicherungspflichtigen Beschäftigung. Liegt das Bruttoeinkommen aus dieser Anstellung über der Minijob-Grenze, aber unterhalb der Jahresarbeitsentgeltgrenze, tritt automatisch die gesetzliche Versicherungspflicht ein. Die Selbstständigkeit darf dann höchstens noch als klarer Nebenerwerb fortgeführt werden. Sinkt das Einkommen sogar unter die gesetzliche Grenze für geringfügige Beschäftigung, ist bei verheirateten Personen unter Umständen eine kostenfreie Familienversicherung über den Ehepartner möglich. Für Personen ab dem 55. Lebensjahr ist dieser Weg gesetzlich fast vollständig versperrt.
Häufige Fragen
Kann ich meinen PKV-Beitrag direkt an ein gesunkenes Einkommen anpassen lassen? Nein, die Beiträge der privaten Krankenversicherung sind unabhängig von Ihren tatsächlichen Betriebseinnahmen kalkuliert. Eine Entlastung erreichen Sie ausschließlich über Tarifwechsel, höhere Selbstbehalte, den Verzicht auf Zusatzbausteine oder den Wechsel in Auffangtarife wie den Basistarif. Was passiert, wenn ich meine PKV-Beiträge vorübergehend nicht mehr zahlen kann? Gerät die Zahlung ins Stocken, leitet der Versicherer ein gesetzliches Mahnverfahren ein. Werden die Rückstände nicht ausgeglichen, ruht der Versicherungsschutz und der Vertrag wird in den Notlagentarif überführt, der stark vergünstigt ist, aber nur akute Behandlungen bezahlt. Lohnt sich für Selbstständige mit wenig Einkommen die vollständige Rückkehr in die gesetzliche Kasse? Sofern die Kriterien der Versicherungspflicht durch eine sozialversicherungspflichtige Anstellung erfüllt werden und Sie unter 55 Jahre alt sind, kann dieser Schritt finanziell entlasten. Allerdings orientieren sich die GKV-Beiträge bei künftigen Gewinnsteigerungen wieder prozentual an den Einnahmen.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss