PKV ab 60: Bezahlbar und sicher durch den Ruhestand
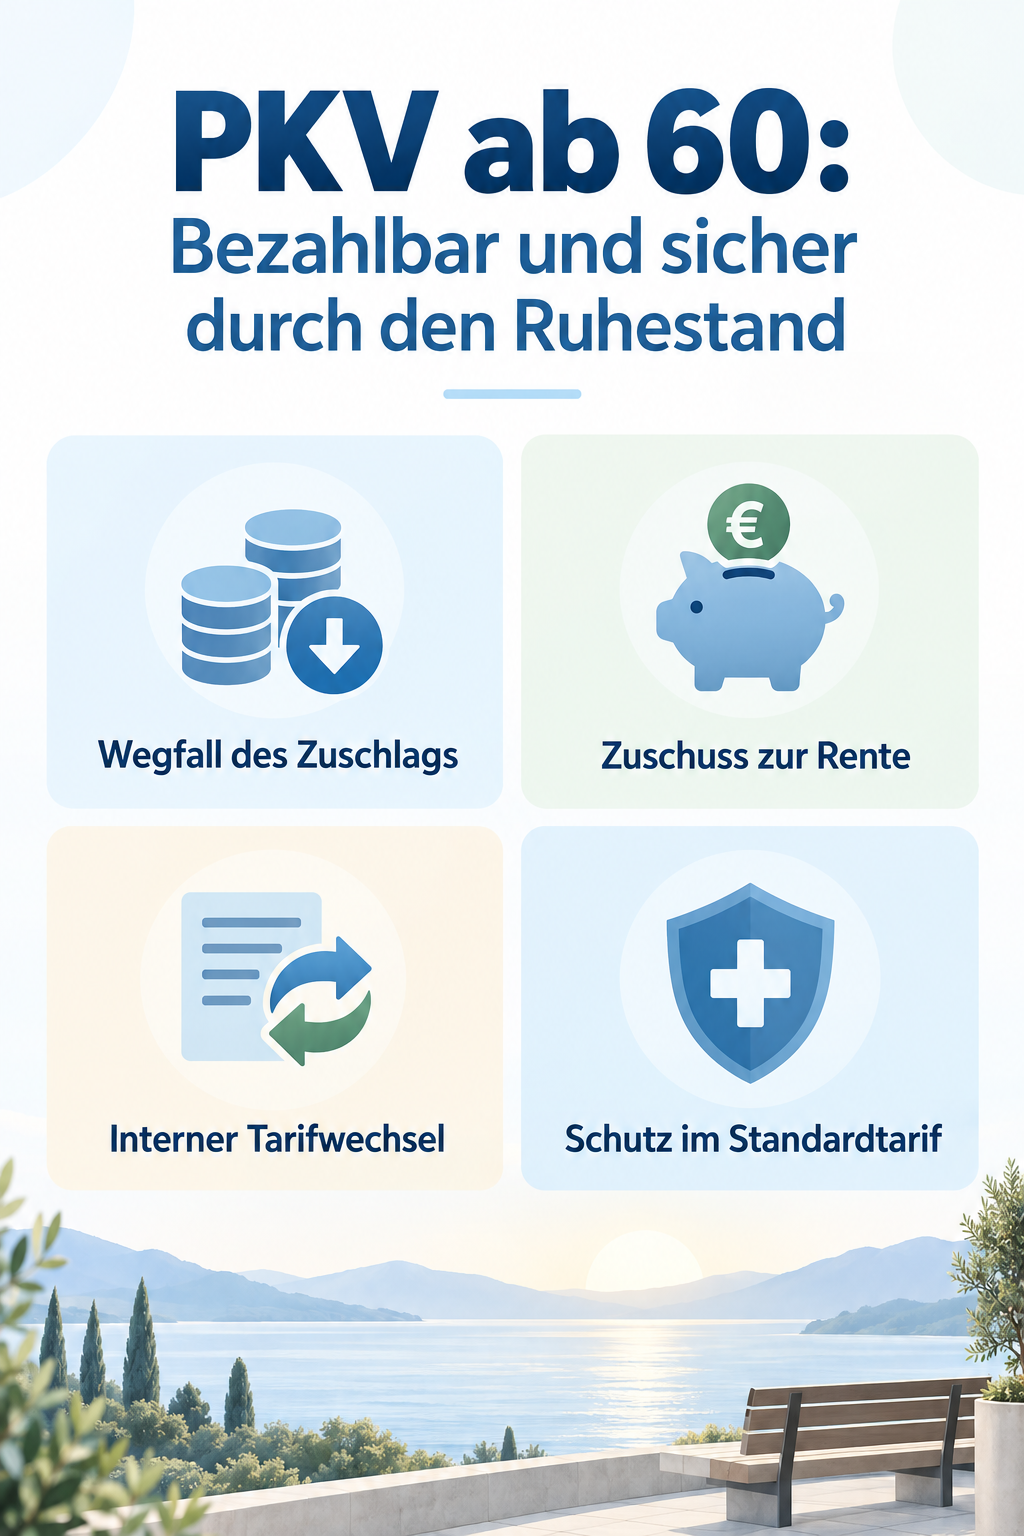
Die private Krankenversicherung ab 60 bleibt für die meisten Versicherten stabil und bezahlbar, wenn die vorhandenen Entlastungsmechanismen konsequent ausgeschöpft werden. Ab dem 60. Lebensjahr entfällt automatisch der gesetzliche Beitragszuschlag von zehn Prozent, während aufgebaute Alterungsrückstellungen Beitragssteigerungen dämpfen. Zudem beteiligt sich die gesetzliche Rentenversicherung mit Rentenbeginn auf Antrag an Ihren Monatsbeiträgen, was Ihr monatliches Budget spürbar entlastet.
Beitragsentwicklung ab 60: Diese Kostenfaktoren ändern sich
Mit dem Erreichen des 60. Lebensjahres greifen in der privaten Krankenversicherung erste gesetzlich verankerte Entlastungen. Der gesetzliche Beitragszuschlag in Höhe von zehn Prozent, der seit dem Jahr 2000 zur Stabilisierung im Alter erhoben wird, entfällt mit Ablauf des Kalenderjahres, in dem Sie 60 werden. Dadurch sinkt der Bruttobeitrag zunächst ab oder fängt anstehende Tarifanpassungen auf. Beim tatsächlichen Eintritt in den Ruhestand fällt zudem der Baustein für das Krankentagegeld weg, da kein Erwerbseinkommen mehr abgesichert werden muss. Ab dem 65. oder 67. Lebensjahr, je nach Versicherungsbeginn, werden die über Jahrzehnte angesparten Alterungsrückstellungen aktiv zur Beitragsdämpfung eingesetzt. Dennoch steigen die allgemeinen Gesundheitskosten im Alter statistisch an, weshalb privat versicherte Rentner ihre Verträge frühzeitig auf Einsparpotenziale prüfen sollten.
Zuschuss der Rentenversicherung: So fordern Sie Ihr Geld an
Als privat versicherter Rentner erhalten Sie auf Antrag einen steuerfreien Beitragszuschuss von der Deutschen Rentenversicherung nach Paragraf 106 des Sechsten Sozialgesetzbuches. Dieser Zuschuss wird nicht automatisch gewährt, sondern muss zusammen mit dem Rentenantrag eingereicht werden. Die Höhe orientiert sich am allgemeinen Beitragssatz der gesetzlichen Krankenversicherung zuzüglich des durchschnittlichen Zusatzbeitrags und wird anteilig auf Ihre gesetzliche Rente berechnet. Der Zuschuss ist jedoch gesetzlich gedeckelt: Er darf maximal die Hälfte Ihres tatsächlich zu zahlenden monatlichen PKV-Beitrags betragen. Beziehen Sie neben der gesetzlichen Rente auch Betriebsrenten oder Versorgungsbezüge, gewähren manche Versorgungswerke ebenfalls Beteiligungen. Es empfiehlt sich, den Antrag mindestens drei Monate vor dem geplanten Rentenbeginn zu stellen, um Nachzahlungsfristen und bürokratische Verzögerungen zu vermeiden.
Interner Tarifwechsel nach Paragraf 204 VVG
Sollte der Beitrag im Ruhestand Ihr Einkommen überproportional belasten, ist die Kündigung der Versicherung der falsche Weg. Ein Wechsel zu einem anderen Versicherer führt fast immer zum teilweisen Verlust der wertvollen Alterungsrückstellungen und erfordert eine erneute Gesundheitsprüfung. Stattdessen garantiert Ihnen Paragraf 204 des Versicherungsvertragsgesetzes das Recht, jederzeit innerhalb Ihrer bestehenden Gesellschaft in einen gleichartigen, günstigeren Tarif zu wechseln. Ihre erworbenen Rückstellungen werden dabei vollständig auf den neuen Tarif angerechnet. Eine Gesundheitsprüfung darf der Versicherer nur dann verlangen, wenn der neue Tarif Mehrleistungen enthält, die Ihr bisheriger Vertrag nicht abdeckt. Durch Anpassungen bei Wahlleistungen wie Einbettzimmer oder Chefarztbehandlung lässt sich der Monatsbeitrag spürbar senken, ohne dass der medizinisch notwendige Schutz leidet.
Gesetzliche Auffangnetze: Standardtarif und Basistarif
Für Ruheständler mit finanziellen Engpässen hält das Gesetz zwei brancheneinheitliche Schutztarife bereit. Besonders attraktiv für langjährig Versicherte ist der Standardtarif. Er steht Personen offen, die ihren Vertrag vor dem 1. Januar 2009 abgeschlossen haben, mindestens zehn Jahre versichert sind und das 65. Lebensjahr vollendet haben oder eine Rente beziehen. Die Leistungen des Standardtarifs sind mit der gesetzlichen Krankenversicherung vergleichbar, der Beitrag ist jedoch gesetzlich auf den durchschnittlichen Höchstbeitrag der GKV begrenzt und fällt durch die Anrechnung von Alterungsrückstellungen oft erheblich niedriger aus. Wer nach 2008 in die PKV eingetreten ist, kann im Bedarfsfall in den Basistarif wechseln. Dieser deckt ebenfalls GKV-ähnliche Leistungen ab und schützt durch Halbierungsregeln bei Hilfebedürftigkeit vor Überschuldung.
Checkliste für den Übergang in den Ruhestand
Damit der Übergang in die Rente finanziell reibungslos verläuft, sollten Sie schrittweise vorgehen. Prüfen Sie zunächst rund ein Jahr vor Rentenbeginn Ihre aktuellen Tarifbausteine und kündigen Sie das Krankentagegeld fristgerecht zum Tag des Renteneintritts. Beantragen Sie den Zuschuss zur Krankenversicherung zeitgleich mit Ihrem regulären Rentenantrag bei der Deutschen Rentenversicherung. Sind Sie Beamter im Ruhestand, ändert sich mit der Pensionierung in der Regel Ihr Beihilfebemessungssatz: In den meisten Bundesländern steigt der Beihilfeanspruch von 50 auf 70 Prozent, wodurch Sie Ihren privaten Versicherungsschutz auf 30 Prozent Restkosten reduzieren können. Vergessen Sie nicht, auch die Pflegepflichtversicherung einzubeziehen, deren Beitrag im Alter ebenfalls durch vorhandene Rückstellungen stabilisiert wird.
Häufige Fragen
Ist eine Rückkehr in die gesetzliche Krankenversicherung ab 60 noch möglich? Eine Rückkehr in die GKV ist ab dem 55. Lebensjahr gesetzlich weitgehend ausgeschlossen, selbst wenn Sie eine sozialversicherungspflichtige Beschäftigung unter der Jahresarbeitsentgeltgrenze aufnehmen. Ausnahmen bestehen fast nur über die Familienversicherung über einen gesetzlich versicherten Ehepartner, sofern Ihr Gesamteinkommen die geringfügige Grenze nicht übersteigt. Zahlt die Rentenversicherung den Beitragszuschuss rückwirkend? Ja, der Zuschuss kann rückwirkend ausgezahlt werden, allerdings längstens für bis zu vier Jahre nach dem Entstehen des Anspruchs. Um Liquiditätsengpässe zu vermeiden, sollte der Antrag dennoch direkt mit dem Rentenantrag gestellt werden. Was passiert mit meinen Alterungsrückstellungen, wenn ich den Tarif intern wechsle? Beim internen Tarifwechsel nach Paragraf 204 VVG bleiben Ihre Alterungsrückstellungen vollständig erhalten und werden auf den neuen Tarif übertragen. Dies senkt die Prämie im neuen Tarif ab Tag eins, während ein Wechsel zu einer fremden Gesellschaft zu erheblichen Verlusten führen würde.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss