PKV Rentner: Standardtarif im Ruhestand richtig nutzen
Der PKV Standardtarif für Rentner ist ein gesetzlich verankerter Sozialtarif, der ältere Privatversicherte vor finanzieller Überlastung durch steigende Prämien im Ruhestand schützt. Er garantiert ein Leistungsniveau, das im Wesentlichen dem der gesetzlichen Krankenversicherung entspricht, und begrenzt die monatliche Prämie verlässlich nach oben. Für anspruchsberechtigte Ruheständler bietet dieser Tarif ein stabiles Sicherheitsnetz, um den privaten Versicherungsschutz auch bei kleinerem Ruhestandseinkommen bezahlbar zu halten.
Was der Standardtarif der PKV genau leistet
Der Standardtarif wurde vom Gesetzgeber geschaffen, um langjährig privat versicherten Senioren eine bezahlbare Absicherung zu garantieren. Vom Leistungsumfang her orientiert er sich eng am Leistungskatalog der gesetzlichen Krankenkassen. Das bedeutet für Sie in der Praxis: Komfortleistungen wie die Behandlung durch den Chefarzt oder die Unterbringung im Einbettzimmer entfallen. Stattdessen werden medizinisch notwendige Behandlungen im Mehrbettzimmer und durch den jeweils diensthabenden Krankenhausarzt erstattet. Bei ambulanten Arztbesuchen gilt das Hausarzt- beziehungsweise Primärarztprinzip, wonach Sie vor einem Facharztbesuch in der Regel zunächst den Hausarzt konsultieren müssen. Auch beim Zahnersatz orientiert sich die Erstattung an den Festzuschüssen der gesetzlichen Krankenversicherung. Ein zentraler Vorteil ist jedoch, dass Sie im Krankheitsfall weiterhin Privatpatient bleiben, ohne dass Vorerkrankungen zu Risikozuschlägen oder Leistungsausschlüssen im Standardtarif führen dürfen.
Zugangsvoraussetzungen: Wer in den Standardtarif wechseln darf
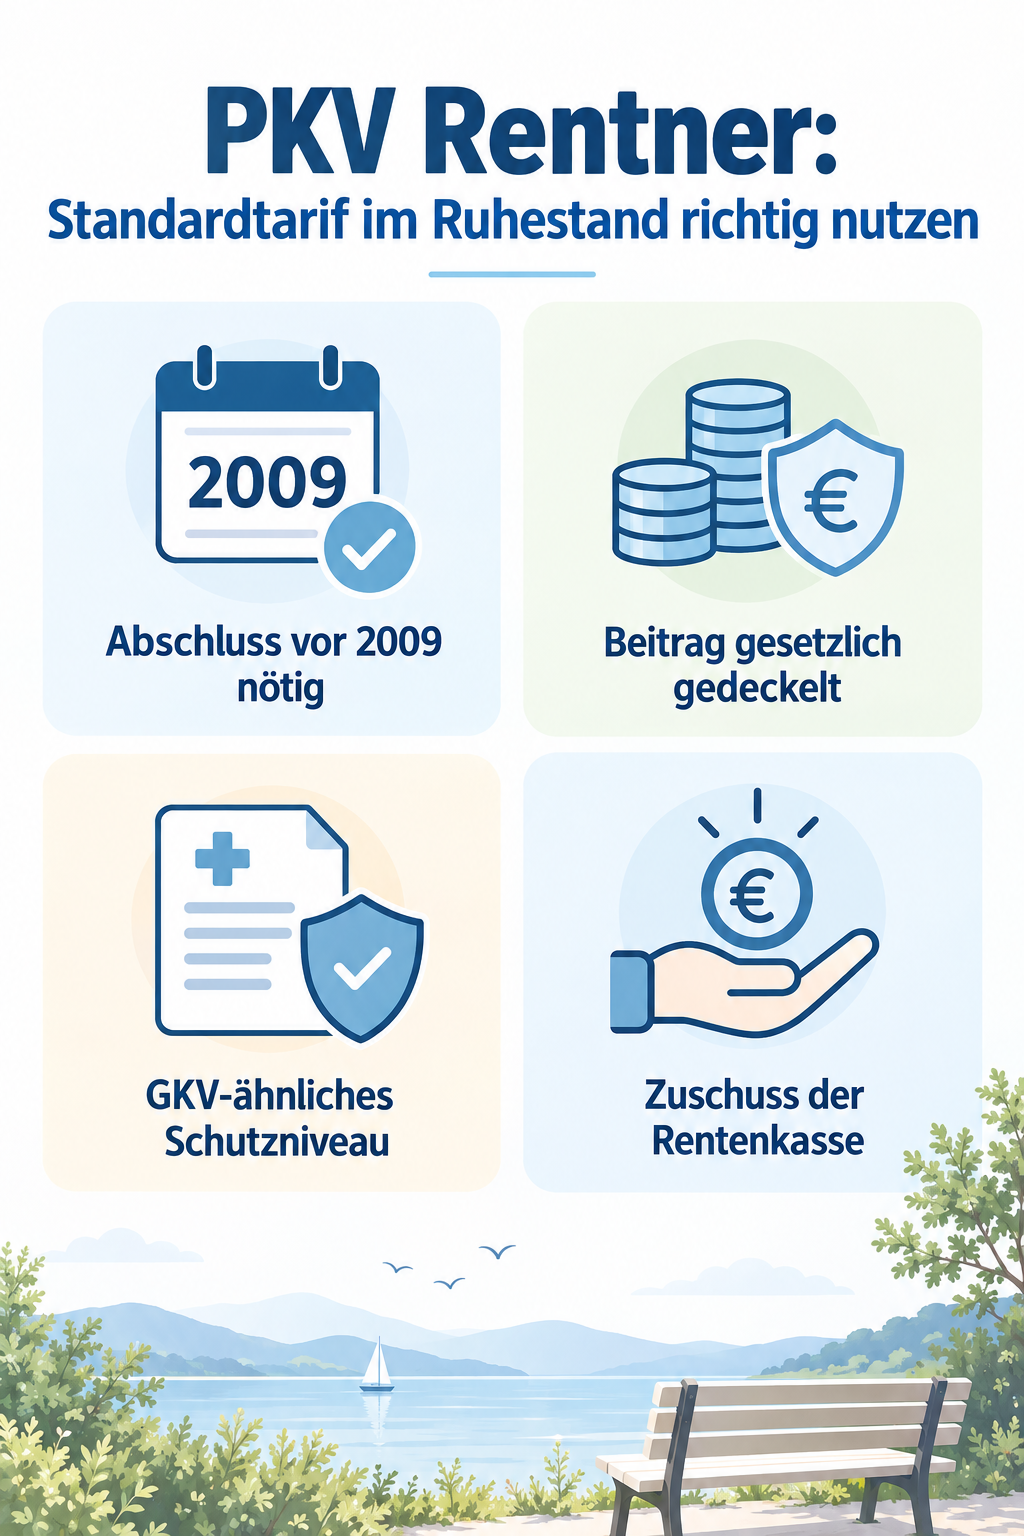
Nicht jeder Privatversicherte kann ohne Weiteres in den Standardtarif wechseln, denn der Gesetzgeber hat klare Schutz- und Zugangskriterien definiert. Die wichtigste Hürde betrifft das Vertragsdatum: Ihr ursprünglicher Vollversicherungsvertrag muss vor dem 1. Januar 2009 abgeschlossen worden sein. Wer danach in die private Krankenversicherung eingetreten ist, hat stattdessen Anspruch auf den Basistarif. Zudem müssen Sie eine ununterbrochene Vorversicherungszeit von mindestens zehn Jahren in der Vollversicherung nachweisen können. Für den Wechsel selbst müssen Sie in der Regel das 65. Lebensjahr vollendet haben. Ein vorzeitiger Wechsel ab dem 55. Lebensjahr ist nur dann möglich, wenn Ihr gesamtes Einkommen bestimmte gesetzliche Grenzen nicht überschreitet oder wenn Sie eine Rente wegen voller Erwerbsminderung beziehen. Ein großer Vorteil bei Vorliegen der Kriterien: Ihr Versicherer darf für den Wechsel in den Standardtarif keine Gesundheitsprüfung verlangen und den Wechselantrag nicht ablehnen.
Beitragshöhe, Altersrückstellungen und Zuschüsse im Ruhestand
Die monatliche Prämie im Standardtarif ist gesetzlich nach oben gedeckelt: Sie darf den durchschnittlichen Höchstbeitrag der gesetzlichen Krankenversicherung nicht übersteigen. In der Praxis liegt der tatsächlich zu zahlende Betrag für viele Rentner jedoch spürbar darunter. Der Grund dafür liegt in den über Jahrzehnte angesparten Altersrückstellungen Ihres bisherigen Vertrags. Diese Rückstellungen werden beim Wechsel vollständig angerechnet und mindern Ihre monatliche Prämie deutlich. Unter bestimmten Bedingungen, etwa bei finanzieller Hilfebedürftigkeit, kann der Beitrag auf Antrag sogar halbiert werden. Vergessen Sie als Ruheständler zudem nicht, bei der Deutschen Rentenversicherung den Beitragszuschuss zur Krankenversicherung zu beantragen. Dieser steuerfreie Zuschuss beträgt rund die Hälfte des allgemeinen Beitragssatzes bezogen auf Ihre gesetzliche Bruttorente und verringert Ihre effektive monatliche Belastung nochmals spürbar.
Standardtarif oder interner Tarifwechsel nach Paragraph 204 VVG?
Bevor Sie den Schritt in den Standardtarif vollziehen, sollten Sie diesen Entschluss sorgfältig abwägen. Der Wechsel in den Standardtarif ist in der Praxis oft eine Einbahnstraße: Eine spätere Rückkehr in leistungsstärkere Normaltarife ist später meist nur mit erneuter Gesundheitsprüfung möglich, was im höheren Alter oft an bestehenden Diagnosen scheitert. Prüfen Sie daher zuerst alternative Optionen innerhalb Ihrer bestehenden Versicherungsgesellschaft über das gesetzliche Tarifwechselrecht nach Paragraph 204 des Versicherungsvertragsgesetzes. Häufig gibt es modernere Normaltarife, die durch moderate Selbstbeteiligungen oder den Verzicht auf einzelne Luxusbausteine eine erhebliche Beitragsersparnis bieten, ohne das Versorgungsniveau komplett auf gesetzliches Kassenniveau herabzusetzen. Erst wenn solche Anpassungen keine ausreichende Entlastung bringen, stellt der Standardtarif die sicherste Reißleine dar.
Häufige Fragen
Können auch nach 2009 versicherte Rentner in den Standardtarif wechseln? Nein, wer seinen privaten Vollversicherungsschutz nach dem 31. Dezember 2008 abgeschlossen hat, hat keinen Zugang zum Standardtarif, sondern kann bei Bedarf ausschließlich in den Basistarif wechseln. Wie rechnen Ärzte Behandlungen im Standardtarif ab? Ärztinnen und Ärzte rechnen nach der amtlichen Gebührenordnung ab, sind im Standardtarif jedoch an reduzierte Steigerungssätze gebunden, weshalb Sie Behandler vor Beginn der Therapie über Ihren Tarifstatus informieren sollten. Was passiert mit bestehenden Selbstbehalten beim Tarifwechsel? Im Standardtarif gibt es in der Regel keine hohen tariflichen Selbstbehalte wie in manchen Normaltarifen, sodass Sie ab dem ersten Euro Erstattungsansprüche geltend machen können.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss