PKV Rente zurück in GKV: Wege für Ruheständler
Ein Wechsel von der PKV in die GKV ist für Personen im Rentenalter gesetzlich stark reglementiert und in den meisten Fällen ausgeschlossen. Liegt das 55. Lebensjahr bereits hinter Ihnen, lässt der Gesetzgeber einen Übertritt in die gesetzliche Kasse nur unter sehr spezifischen Ausnahmebedingungen zu. Es gibt jedoch rechtssichere Alternativen und Tarifoptionen, mit denen Sie Ihre monatliche Belastung im Ruhestand spürbar senken können.
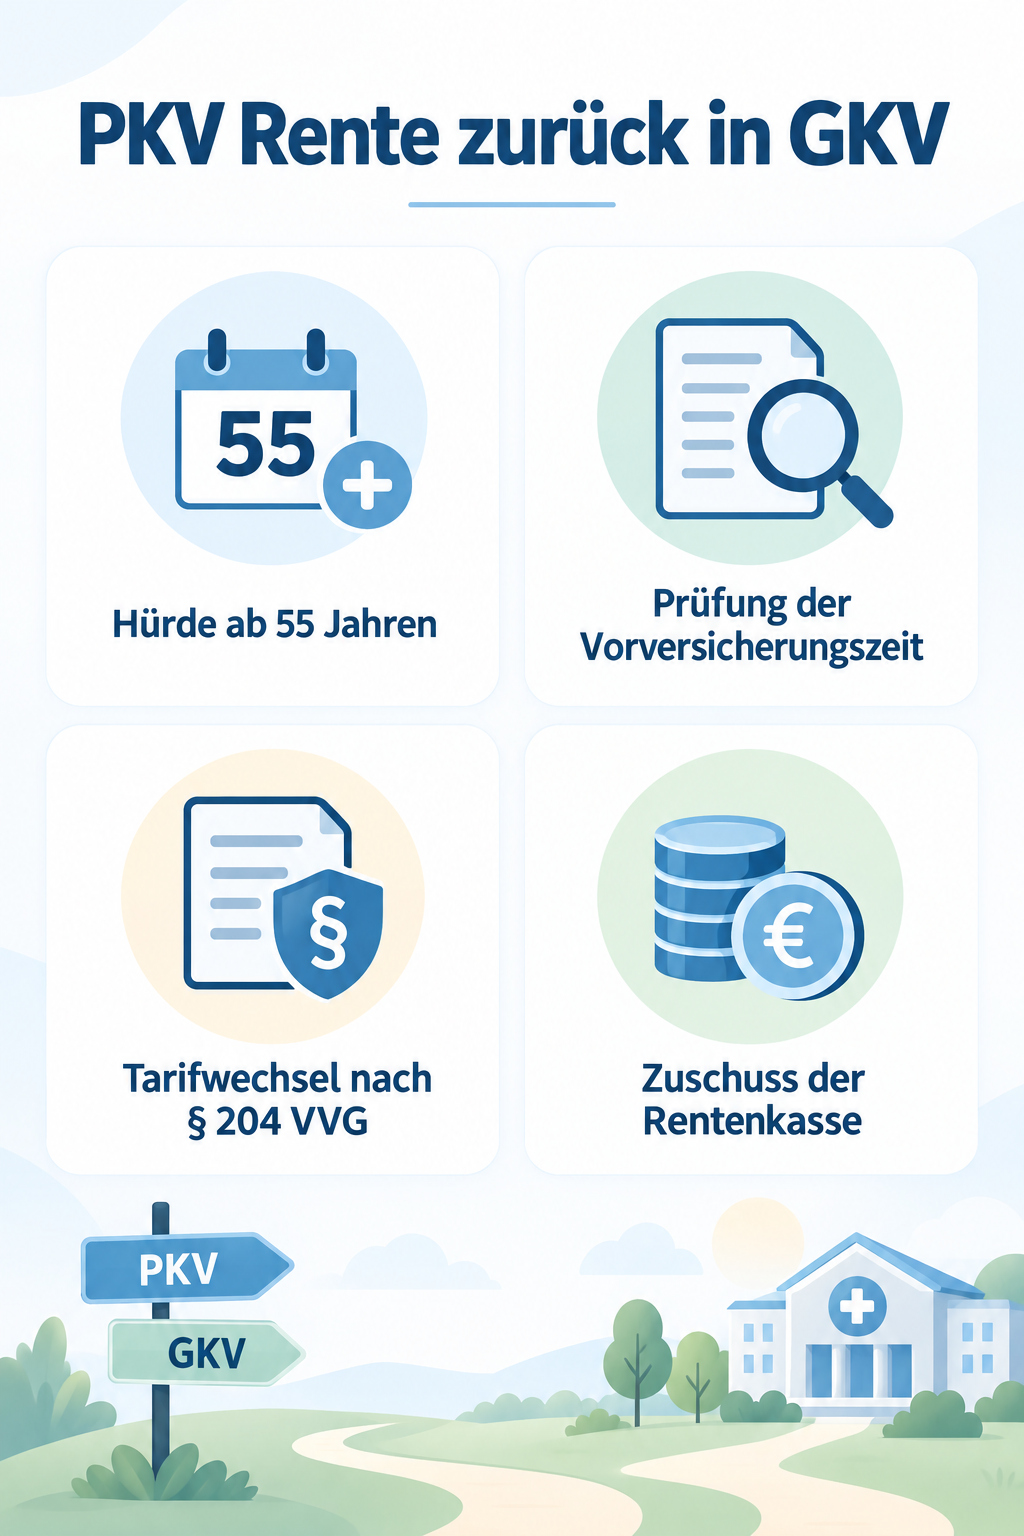
Die 55er-Grenze und ihre gesetzliche Bedeutung
Der Gesetzgeber hat mit Paragraf 6 Absatz 4 des Fünften Sozialgesetzbuches eine klare Hürde geschaffen. Wer das 55. Lebensjahr vollendet hat, wird selbst bei Aufnahme einer versicherungspflichtigen Beschäftigung grundsätzlich nicht mehr in der gesetzlichen Krankenversicherung versicherungspflichtig. Diese Regelung soll verhindern, dass Versicherte in jungen Jahren von günstigen PKV-Beiträgen profitieren und im Alter, wenn die Krankheitskosten steigen, in das solidarisch finanzierte System der GKV zurückkehren. Für Ruheständler bedeutet dies, dass der klassische Weg über die Aufnahme einer sozialversicherungspflichtigen Teilzeitanstellung versperrt ist, sofern in den fünf Jahren vor Eintritt der Versicherungspflicht nicht mindestens ein Tag eine gesetzliche Versicherung bestand.
KVdR und die 9-Zehntel-Belegungsregel
Selbst wenn formal ein Zugang zur GKV möglich wäre, stellt sich die Frage nach der Krankenversicherung der Rentner, kurz KVdR. In diesen günstigen Status gelangen nur Personen, welche die sogenannte Vorversicherungszeit erfüllen. Konkret müssen Sie in der zweiten Hälfte Ihres gesamten Erwerbslebens zu mindestens neun Zehnteln gesetzlich versichert gewesen sein, sei es als Pflichtmitglied, freiwilliges Mitglied oder familienversichert. Zwar werden seit einigen Jahren für jedes Kind pauschal günstige Anrechnungszeiten berücksichtigt, doch langjährige Privatversicherte verfehlen die Neun-Zehntel-Hürde fast ausnahmslos. Wer die Vorgabe verfehlt, müsste sich im Fall einer theoretischen GKV-Rückkehr freiwillig versichern, wodurch sämtliche Alterseinkünfte inklusive Mieteinnahmen oder Betriebsrenten beitragspflichtig würden.
Ausnahmewege über Familienversicherung und Ausland
In seltenen Nischenkonstellationen gelingt Ruheständlern dennoch ein Wechsel in das gesetzliche System. Der bekannteste Pfad ist die kostenfreie Familienversicherung über den gesetzlich versicherten Ehe- oder Lebenspartner. Hierfür darf das eigene monatliche Gesamteinkommen die gesetzlich definierte Minijob-Grenze beziehungsweise den jeweils geltenden Grenzbetrag für regelmäßige Einkünfte nicht überschreiten. Wer lediglich eine Kleinstrente bezieht und keine sonstigen Kapitaleinkünfte oder Mieteinnahmen hat, kann diesen Weg prüfen. Ein weiterer, rechtlich anspruchsvoller Weg führt über eine Verlegung des Lebensmittelpunkts in ein anderes EU-Land mit dortiger Versicherungspflicht in einem staatlichen Gesundheitssystem. Nach einer späteren Rückkehr nach Deutschland kann unter bestimmten Umständen ein Anspruch auf GKV-Auffangversicherung bestehen, was jedoch eine detaillierte versicherungsrechtliche Prüfung im Einzelfall erfordert.
Interne PKV-Tarifwechsel als wirtschaftliche Lösung
Bleibt der Weg in die GKV verschlossen, bietet das Versicherungsvertragsgesetz mit Paragraf 204 ein wirksames Werkzeug zur Kostensenkung. Als privatversicherter Rentner haben Sie das Recht, jederzeit innerhalb Ihrer bestehenden Versicherungsgesellschaft in einen gleichartigen Tarif mit günstigerer Prämie zu wechseln. Dabei bleiben Ihre über Jahrzehnte aufgebauten Alterungsrückstellungen vollständig erhalten und eine erneute Gesundheitsprüfung darf nur für eventuelle Mehrleistungen verlangt werden. Häufig lassen sich durch Streichung nicht mehr benötigter Bausteine oder die Wahl moderner Tariflinien spürbare Einsparungen erzielen, ohne den vertrauten Leistungsumfang bei gravierenden Erkrankungen aufzugeben.
Zuschüsse und Notfallanker: Standard- und Basistarif
Viele Ruheständler übersehen, dass ihnen auch als Privatversicherte finanzielle Entlastungen zustehen. Sie können bei der Deutschen Rentenversicherung einen Beitragszuschuss zur Krankenversicherung beantragen, der sich an der Höhe Ihrer gesetzlichen Rente orientiert und monatlich steuerfrei ausgezahlt wird. Geraten die Beiträge dennoch in ein Missverhältnis zum Alterseinkommen, stehen zwei gesetzlich garantierte Auffangnetze bereit. Der Standardtarif richtet sich an langjährig Versicherte, die vor 2009 ihren Vertrag schlossen, und orientiert sich am Leistungs- und Beitragsniveau der GKV. Für alle anderen Versicherten existiert der Basistarif mit Kontrahierungszwang, dessen Höchstbeitrag an den GKV-Höchstbeitrag gekoppelt ist und bei nachgewiesener Hilfebedürftigkeit halbiert werden kann.
Häufige Fragen
Kann ich als Rentner über einen Minijob zurück in die GKV? Nein, ein geringfügiges Beschäftigungsverhältnis löst grundsätzlich keine Versicherungspflicht in der gesetzlichen Krankenversicherung aus und ermöglicht daher keinen Systemwechsel. Reicht der Rentenantrag aus, um automatisch in die KVdR zu wechseln? Nein, die gesetzliche Rentenversicherung prüft bei Antragstellung Ihre Versicherungsbiografie, und ohne Erfüllung der Neun-Zehntel-Regel ist eine Aufnahme in die KVdR ausgeschlossen. Zahlt die Rentenversicherung auch für meine private Pflegeversicherung einen Zuschuss? Nein, der gesetzliche Zuschuss der Rentenversicherung wird ausschließlich für die Krankenversicherungsbeiträge gewährt, während die Beiträge zur privaten Pflegepflichtversicherung vollständig von Ihnen getragen werden müssen.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss