PKV für Studenten: 2026-11 aktuell die Weichen stellen
Für die private Krankenversicherung im Studium ist das Thema PKV für Studenten 2026-11 aktuell besonders relevant, da steigende Zusatzbeiträge in der gesetzlichen Krankenversicherung die Tarifwahl beeinflussen. Ob sich der Einstieg in einen privaten Studententarif lohnt, hängt maßgeblich von Ihrem Alter, dem Beihilfeanspruch über die Eltern und Ihrer beruflichen Perspektive nach dem Abschluss ab. Eine wohlüberlegte Entscheidung zu Semesterbeginn sichert Ihnen hochwertige medizinische Leistungen zu kalkulierbaren Kosten.
Die Dreimonatsfrist zu Studienbeginn beachten
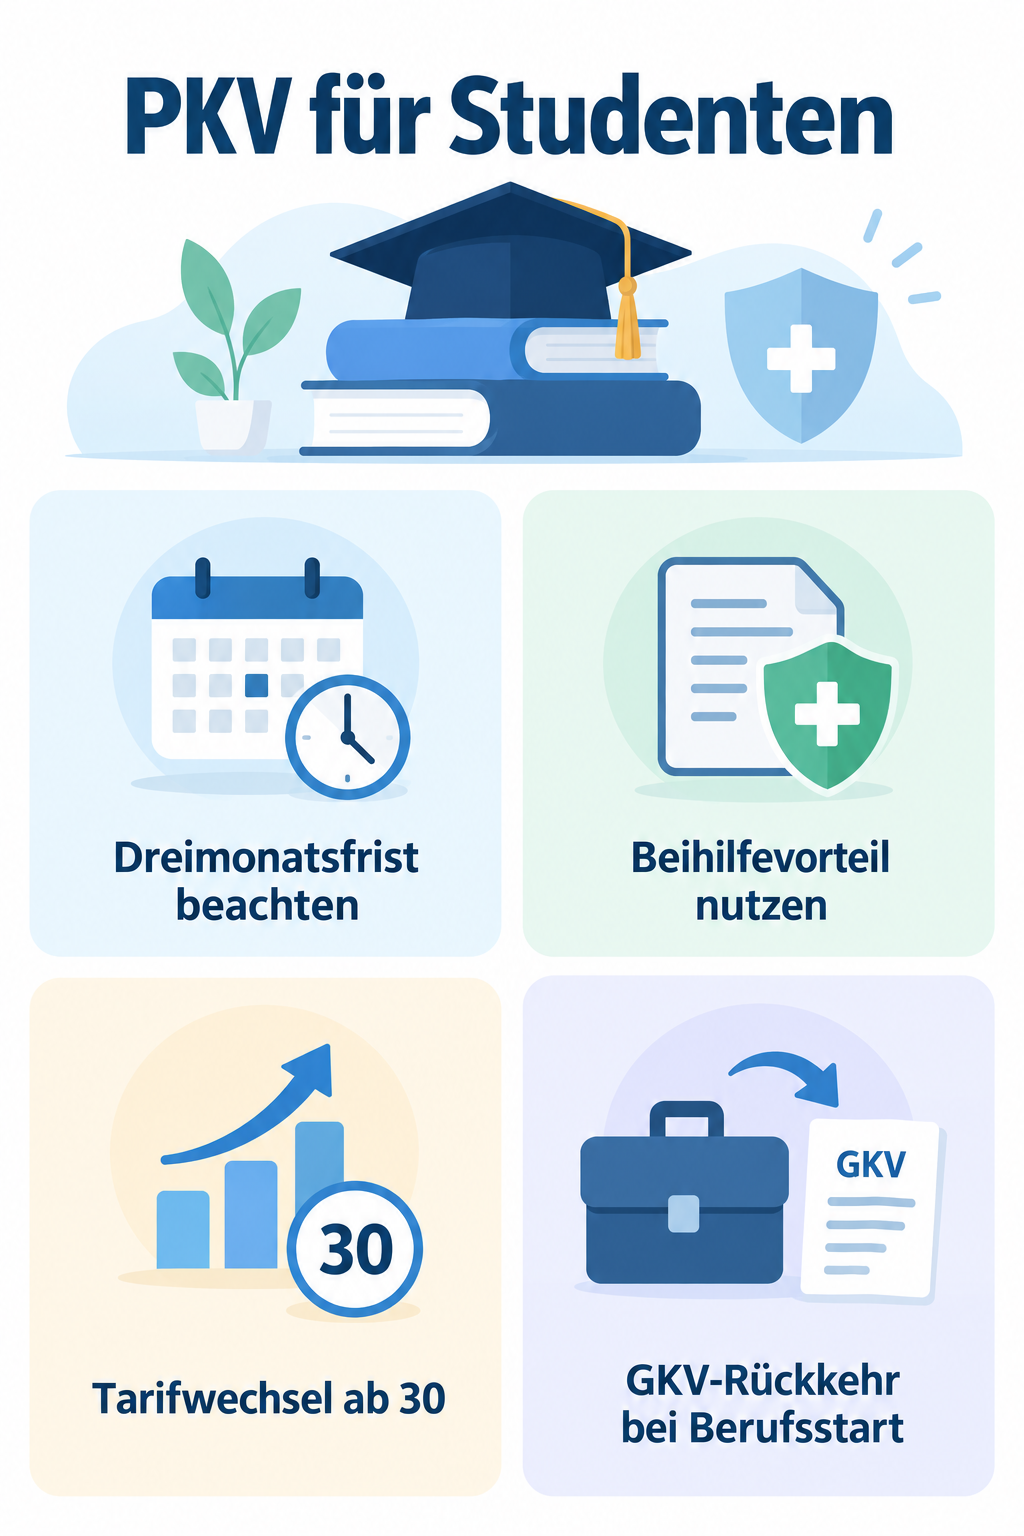
Mit der Einschreibung an einer staatlich anerkannten Hochschule werden Studierende in Deutschland grundsätzlich versicherungspflichtig in der gesetzlichen Krankenversicherung. Wer sich privat absichern möchte, muss sich innerhalb von drei Monaten nach Beginn des ersten Semesters von dieser Versicherungspflicht befreien lassen. Dieser Antrag wird bei einer gesetzlichen Krankenkasse gestellt und ist für die gesamte Dauer des aktuellen Studiums unwiderruflich. Ein voreiliger Schritt sollte daher vermieden werden. Wer die Frist versäumt, verbleibt automatisch in der gesetzlichen Krankenversicherung der Studenten, bis entweder das dreißigste Lebensjahr vollendet ist oder das Studium endet. Prüfen Sie daher vor dem Gang zur Krankenkasse genau, ob die private Absicherung zu Ihrer finanziellen und familiären Ausgangslage passt.
Besondere Vorteile für Beamtenskinder und BAföG-Empfänger
Eine der attraktivsten Konstellationen für die private Krankenversicherung betrifft Kinder von Beamten. Solange ein Anspruch auf Kindergeld besteht, meist bis zur Vollendung des fünfundzwanzigsten Lebensjahrs, gewährt der Dienstherr der Eltern eine Beihilfe von typischerweise achtzig Prozent der Krankheitskosten. Studierende müssen somit lediglich die verbleibenden zwanzig Prozent über eine private Restkostenversicherung absichern. Die monatlichen Prämien dafür liegen oft deutlich unter dem Beitrag zur gesetzlichen Krankenversicherung. Zudem erhalten Studierende, die BAföG beziehen, einen pauschalen Zuschuss zur Kranken- und Pflegeversicherung, sofern sie nicht mehr beitragsfrei familienversichert sind. Dieser Zuschuss wird unabhängig davon gewährt, ob Sie gesetzlich oder privat versichert sind, wodurch die tatsächliche Eigenbelastung für hochwertige Wahlarzttarife spürbar sinkt.
Altersgrenze 30: Wenn die gesetzliche Kasse teurer wird
Während jüngere Studierende ohne Beihilfeanspruch in der gesetzlichen Krankenversicherung der Studenten häufig günstig versichert sind, ändert sich das Bild mit dem dreißigsten Geburtstag schlagartig. Zu diesem Zeitpunkt endet die vergünstigte studentische Pflichtversicherung in der Gesetzlichen. Betroffene müssen sich dann freiwillig weiterversichern, was meist mit deutlich höheren Mindestbeiträgen verbunden ist. An diesem Wendepunkt eröffnet sich ein erneutes Wahlrecht: Studierende über dreißig können sich problemlos für eine private Krankenversicherung entscheiden, sofern der Gesundheitszustand dies zulässt. Private Studententarife oder branchenspezifische Ausbildungstarife bieten für diese Zielgruppe oft leistungsstärkere Bedingungen zu Beiträgen, die mit dem freiwilligen gesetzlichen Tarif konkurrieren können oder diesen sogar unterbieten.
Leistungsumfang und Fallstricke der Studententarife
Private Krankenversicherer bieten spezielle Studententarife an, die auf das Budget junger Akademiker zugeschnitten sind. Diese Tarife verzichten häufig vorübergehend auf die Bildung von Alterungsrückstellungen, wodurch der laufende Zahlbetrag niedrig bleibt. Achten Sie beim Leistungsvergleich jedoch nicht ausschließlich auf den monatlichen Preis. Wichtige Bausteine wie ein offener Hilfsmittelkatalog, freie Krankenhauswahl, angemessene Erstattungssätze bei Psychotherapie sowie ein solider Zahnersatzschutz sollten vertraglich garantiert sein. Wer plant, ein Auslandssemester oder Praktika außerhalb der Europäischen Union zu absolvieren, sollte zudem prüfen, ob der weltweite Versicherungsschutz ohne zeitliche Begrenzung greift. Bei der Antragstellung ist eine lückenlose und wahrheitsgemäße Beantwortung aller Gesundheitsfragen zwingend erforderlich, um den Versicherungsschutz nicht zu gefährden.
Der Übergang ins Berufsleben und der GKV-Rückweg
Viele Studierende befürchten, durch die Befreiung von der Versicherungspflicht dauerhaft in der privaten Krankenversicherung gefangen zu sein. Diese Sorge ist für die Zeit nach dem Abschluss in der Regel unbegründet. Nehmen Sie nach dem Studium eine versicherungspflichtige Festanstellung auf, bei der Ihr regelmäßiges Bruttoeinkommen unterhalb der allgemeinen Jahresarbeitsentgeltgrenze liegt, treten Sie automatisch wieder der gesetzlichen Krankenversicherung bei. Die während des Studiums ausgesprochene Befreiung verliert mit der Exmatrikulation und dem Beginn des Arbeitsverhältnisses ihre Gültigkeit. Wer hingegen direkt als Anwalt, Arzt, Beamter oder selbstständiger Unternehmer durchstartet, profitiert von der Möglichkeit, ohne erneute Wartezeiten im privaten System zu verbleiben. Für diesen Fall kann sich der Abschluss einer Option auf Weiterversicherung bereits während des Studiums lohnen.
Häufige Fragen
Kann ich während des Studiums aus der PKV zurück in die GKV wechseln? Ein Wechsel zurück in die gesetzliche Kasse ist während desselben Studiengangs nach erfolgter Befreiung von der Versicherungspflicht prinzipiell ausgeschlossen, es sei denn, Sie nehmen eine versicherungspflichtige Beschäftigung von mehr als zwanzig Wochenstunden auf. Zahlt das BAföG-Amt meinen privaten PKV-Beitrag? Ja, Studierende erhalten bei Vorliegen der Förderkriterien einen zweckgebundenen pauschalen Kranken- und Pflegeversicherungszuschuss, der direkt mit dem monatlichen BAföG-Förderbetrag ausgezahlt wird. Was passiert mit der Beihilfe, wenn ich fünfundzwanzig Jahre alt werde? Mit dem Wegfall des Kindergeldanspruchs erlischt in der Regel auch der Beihilfeanspruch über die Eltern, sodass Studierende ihren Versicherungsschutz auf einen vollwertigen studentischen Volltarif ohne Beihilfe umstellen müssen.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss