PKV Nachteile: Diese Risiken sollten Sie kennen
Die private Krankenversicherung bietet oft erstklassige medizinische Versorgungsstandards, bringt jedoch auch spürbare strukturelle Nachteile mit sich. Zu den größten Herausforderungen zählen steigende Beiträge im Rentenalter, das Fehlen einer beitragsfreien Familienversicherung sowie das Prinzip der finanziellen Vorleistung. Wer einen Wechsel erwägt, sollte diese Nachteile nüchtern gegen die persönlichen Lebenspläne abwägen.
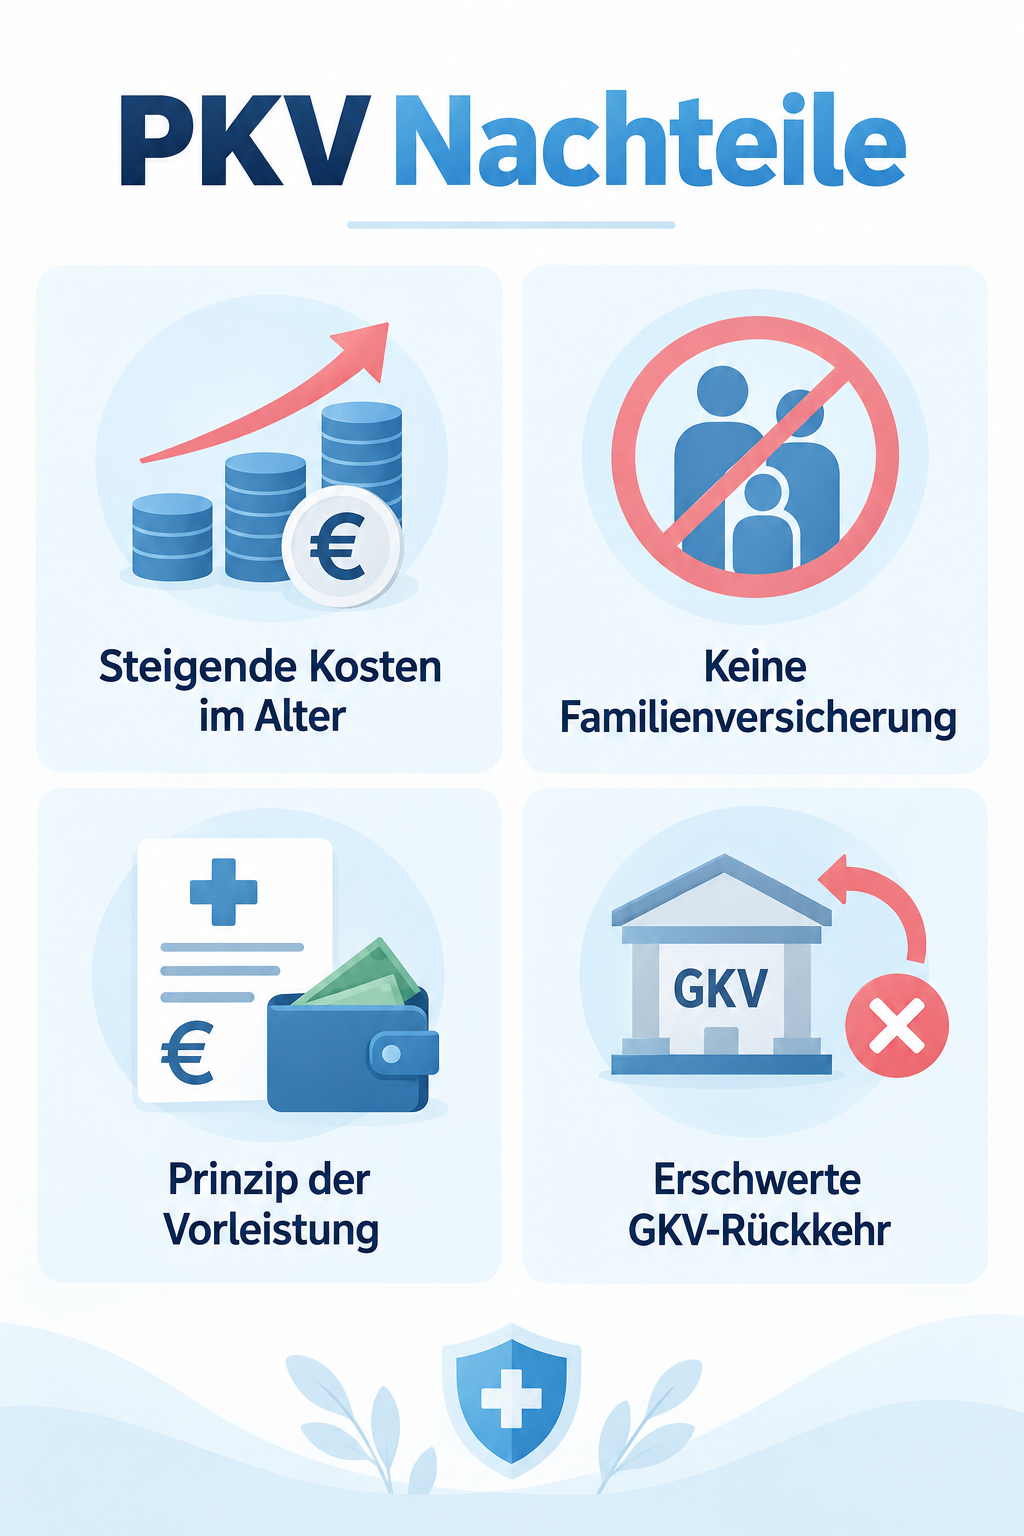
Kostenentwicklung im Alter als langfristiges Risiko
Einer der am häufigsten genannten Nachteile der privaten Absicherung betrifft die Beitragsentwicklung im Ruhestand. Während sich die Beiträge in der gesetzlichen Krankenversicherung prozentual am tatsächlichen Einkommen orientieren, berechnet die PKV ihre Prämien unabhängig von den aktuellen Einnahmen. Zwar bilden die Versicherer Alterungsrückstellungen, und mit dem Renteneintritt entfallen Krankentagegeld sowie der gesetzliche zehnprozentige Beitragszuschlag. Dennoch treiben der medizinische Fortschritt und allgemeine Kostensteigerungen im Gesundheitswesen die Prämien regelmäßig nach oben. Für Ruheständler mit einer moderaten Rente kann der monatliche Festbetrag daher zu einer empfindlichen finanziellen Belastung werden. Wer sich privat versichert, muss zwingend über zusätzliche finanzielle Puffer oder frühzeitig vereinbarte Beitragsentlastungstarife für das Alter vorsorgen.
Fehlende Familienversicherung verursacht Mehrkosten
Ein gravierender Nachteil zeigt sich bei der Familiengründung. In der gesetzlichen Krankenversicherung sind Kinder und nicht erwerbstätige Ehepartner unter bestimmten Einkommensgrenzen kostenfrei über die Familienversicherung mitversichert. In der privaten Krankenversicherung gilt hingegen das strikte Pro-Kopf-Prinzip: Für jedes Familienmitglied muss ein eigener Vertrag mit eigenem Monatsbeitrag abgeschlossen werden. Verdient der privat versicherte Elternteil mehr als der gesetzlich versicherte Partner und liegt über der Jahresarbeitsentgeltgrenze, müssen die Kinder in der Regel ebenfalls privat versichert oder als freiwillige Mitglieder in der GKV kostenpflichtig angemeldet werden. Bei zwei oder drei Kindern summieren sich die monatlichen Fixkosten dadurch schnell auf mehrere hundert Euro zusätzlich, was den anfänglichen Beitragsvorteil gegenüber der gesetzlichen Kasse vollständig aufzehren kann.
Bürokratie und das Prinzip der Kostenvorleistung
Privatversicherte genießen beim Arztbesuch den Status von Selbstzahlern, was administrative Pflichten mit sich bringt. Nach einer Behandlung rechnet der Arzt nicht direkt mit der Versicherungsgesellschaft ab, sondern stellt dem Patienten eine Privatrechnung nach der Gebührenordnung aus. Versicherte müssen diese Rechnungen prüfen, vorab begleichen und anschließend zur Erstattung bei ihrer PKV sowie gegebenenfalls der Beihilfestelle einreichen. Bei größeren Eingriffen oder teuren Zahnbehandlungen sind Summen im vierstelligen Bereich keine Seltenheit, die vorübergehend aus eigener Tasche vorgestreckt werden müssen. Zudem führt die Rechnungsprüfung immer wieder zu Unstimmigkeiten: Überschreitet ein Mediziner ohne ausreichende Begründung die Regelsätze oder stuft der Versicherer eine diagnostische Maßnahme als medizinisch nicht notwendig ein, bleiben Versicherte mitunter auf einem Teil der Kosten sitzen.
Gesundheitsprüfung und Leistungsausschlüsse beim Einstieg
Der Zugang zur privaten Krankenversicherung steht nicht jedem unbegrenzt offen. Vor Vertragsabschluss verlangen die Gesellschaften eine detaillierte Gesundheitsprüfung, bei der Vorerkrankungen, chronische Leiden, Krankenhausaufenthalte und psychotherapeutische Behandlungen der vergangenen Jahre lückenlos offengelegt werden müssen. Wer hier unvollständige oder fehlerhafte Angaben macht, riskiert selbst Jahre später noch den Verlust des Versicherungsschutzes wegen Verletzung der vorvertraglichen Anzeigepflicht. Bestehen gesundheitliche Einschränkungen, reagieren die Versicherer mit empfindlichen Risikozuschlägen, die den Monatsbeitrag dauerhaft verteuern, oder mit Leistungsausschlüssen für bestimmte Körperbereiche. Im schlechtesten Fall wird ein Antrag gänzlich abgelehnt, was den Wechsel in ein leistungsstärkeres Tarifwerk von vornherein unmöglich macht.
Erschwerte Rückkehr in das gesetzliche System
Die Entscheidung für das Privatsystem ist rechtlich und strukturell nahezu bindend ausgelegt. Der Gesetzgeber schützt die Solidargemeinschaft davor, dass Gutverdiener in jungen Jahren günstige PKV-Beiträge nutzen und im Alter bei sinkendem Einkommen in die beitragsgünstigere GKV zurückkehren. Für Angestellte ist ein Wechsel zurück nur möglich, wenn das regelmäßige Bruttoeinkommen wieder dauerhaft unter die Jahresarbeitsentgeltgrenze sinkt und somit Versicherungspflicht eintritt. Selbstständige müssen dafür meist ihre Selbstständigkeit aufgeben und ein versicherungspflichtiges Angestelltenverhältnis aufnehmen. Ab dem vollendeten 55. Lebensjahr ist die Rückkehr in die gesetzliche Krankenkasse gesetzlich fast ausnahmslos versperrt. Wer sich einmal für die PKV entscheidet, muss daher darauf eingestellt sein, diese Entscheidung bis zum Lebensende finanziell tragen zu können.
Häufige Fragen
Kann man die PKV im Rentenalter einfach kündigen? Eine Kündigung ohne Nachweis einer neuen Krankenversicherung ist in Deutschland aufgrund der allgemeinen Versicherungspflicht unzulässig. Wer die Beiträge nicht mehr zahlen kann, muss innerhalb des privaten Systems in den Notlagentarif oder den Basistarif wechseln. Was passiert, wenn eine Behandlung von der PKV nicht erstattet wird? Kürzt die Versicherung die Erstattung, sollten Sie den Arzt um eine ausführliche medizinische Begründung bitten und die Rechnung erneut einreichen. Bleibt die Gesellschaft bei der Ablehnung, kann eine Schlichtung über den neutralen PKV-Ombudsmann helfen. Für wen lohnt sich die private Krankenversicherung trotz der Nachteile? Die PKV empfiehlt sich vor allem für Beamte durch die Beihilfe des Dienstherrn sowie für dauerhaft einkommensstarke Angestellte und kinderlose Selbstständige, die Wert auf erstklassige Versorgung legen und diszipliniert Rücklagen für spätere Jahre bilden.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss