PKV Juristen: Maßgeschneiderter Schutz für Anwälte
Für Rechtsanwälte und Juristen bietet die private Krankenversicherung maßgeschneiderte Tarifoptionen, die exakt zu den Anforderungen freiberuflicher oder hochqualifizierter angestellter Tätigkeiten passen. Neben einem verlässlichen Spitzenzugang zu medizinischen Spezialisten sichert die private Absicherung wesentliche Versorgungslücken ab, die das berufsständische Versorgungswerk offenlässt. In diesem Leitfaden erfahren Sie, worauf es bei Tarifwahl, Krankentagegeld und steuerlicher Gestaltung für Juristen ankommt.
Statusfrage: Angestellte Juristen und Kanzleiinhaber
Der Weg in die private Krankenversicherung richtet sich nach Ihrem beruflichen Status. Selbstständige Rechtsanwälte und Partner in Kanzleien können unabhängig von der Höhe ihres Gewinns jederzeit in die PKV eintreten, da sie nicht der gesetzlichen Versicherungspflicht unterliegen. Angestellte Rechtsanwälte und Syndikusrechtsanwälte hingegen müssen mit ihrem regelmäßigen Jahresarbeitsentgelt die geltende Jahresarbeitsentgeltgrenze überschreiten, um versicherungsfrei zu werden. Angestellte profitieren vom gesetzlichen Beitragszuschuss des Kanzleiinhabers oder Arbeitgebers, der bis zur Hälfte des PKV-Beitrags übernimmt, begrenzt auf den jeweiligen Höchstzuschuss der gesetzlichen Krankenversicherung. Für Gründer und Berufseinsteiger in eigener Kanzlei ist der Einstieg oft ein strategischer Schritt, um in den ersten Geschäftsjahren von planbaren Prämien und einem vertraglich garantierten Leistungsniveau zu profitieren, das keine willkürlichen Leistungskürzungen kennt.
Versorgungswerk und die Notwendigkeit des Krankentagegelds
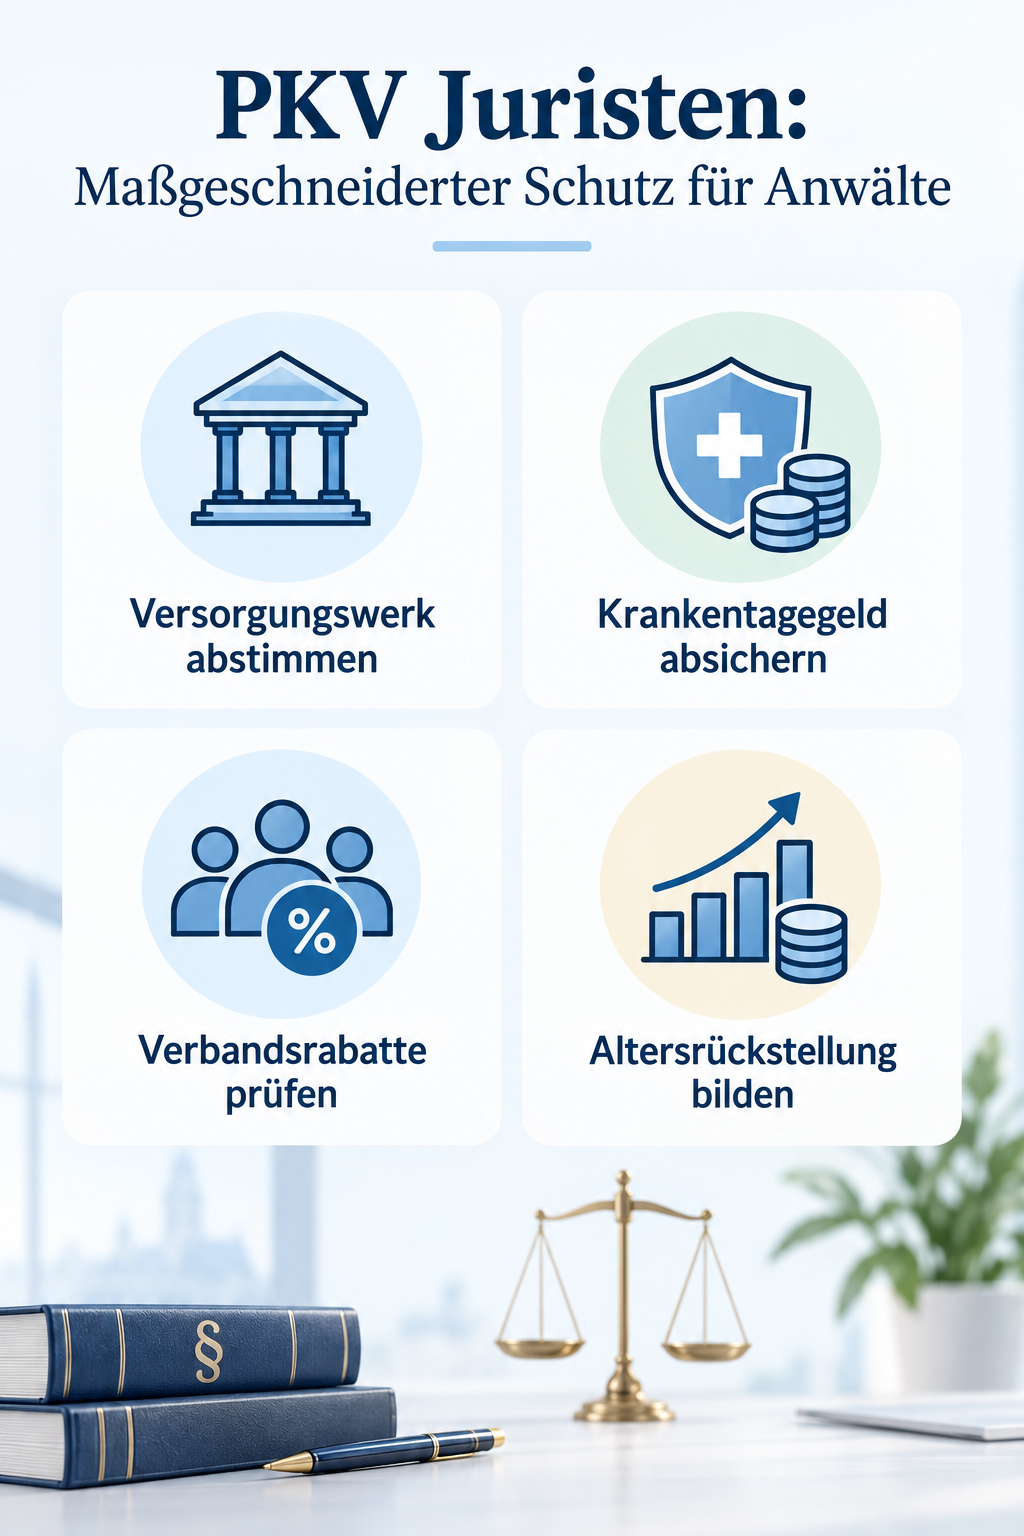
Ein weit verbreiteter Irrtum unter Juristen betrifft die Leistungen des berufsständischen Versorgungswerks. Rechtsanwaltsversorgungswerke sichern typischerweise Altersruhegelder, Hinterbliebenenrenten und Berufsunfähigkeitsrenten ab. Sie leisten jedoch erst bei einer dauerhaften, vollständigen Berufsunfähigkeit und der gleichzeitigen Rückgabe der Anwaltszulassung. Bei vorübergehender schwerer Erkrankung, etwa nach Unfällen oder bei langwierigen Therapien, zahlt das Versorgungswerk keinen Cent. Ein leistungsstarkes Krankentagegeld in der PKV ist für niedergelassene Juristen daher die wichtigste Absicherung überhaupt. Es muss so kalkuliert sein, dass es sowohl den Kanzleiumsatz zur Deckung der Fixkosten wie Kanzleimiete, Personalkosten und Fachliteratur als auch den privaten Lebensunterhalt absichert. Gesetzlich versicherte Selbstständige erhalten oft nur unzureichendes Krankengeld, während PKV-Tarife individuelle Tagesgeldsätze ohne starre Höchstgrenzen ermöglichen.
Leistungsumfang für den anspruchsvollen Kanzleialltag
Der Kanzleialltag bringt oft hohe Arbeitsbelastungen, Termindruck und Reisezeiten mit sich. Juristen sollten bei ihren Versicherungsbedingungen auf Klauseln achten, die flexibel auf diesen Lebensstil abgestimmt sind. Dazu zählen der direkte Zugang zu Fachärzten ohne vorgeschaltetes Primärarztprinzip, die freie Krankenhauswahl sowie die Erstattung von Honoraren oberhalb der Höchstsätze der Gebührenordnung für Ärzte. Da physische und psychische Belastungen im Berufsfeld zunehmen, sind vertraglich garantierte Leistungen für Psychotherapie ohne strikte Sitzungsbegrenzung essenziell. Ebenso wichtig sind moderne digitale Services wie telemedizinische Konsultationen, die eine medizinische Ersteinschätzung auch spätabends oder zwischen Gerichtsterminen ermöglichen. Präventionsprogramme und erweiterte Vorsorgeuntersuchungen sollten idealerweise tariflich so gestaltet sein, dass sie nicht auf vereinbarte Beitragsrückerstattungen oder Selbstbehalte angerechnet werden.
Gruppenverträge und Verbandsrabatte gezielt prüfen
Für Juristen existieren am Markt spezielle Gruppenversicherungsverträge, beispielsweise über Kooperationen mit dem Deutschen Anwaltverein oder regionalen Anwaltvereinen. Diese Vereinbarungen können spürbare Vorteile bieten. Häufig gewähren die beteiligten Versicherer prozentuale Beitragsnachlässe auf die Tarifbeiträge, verkürzte Wartezeiten oder vereinfachte Aufnahmebedingungen bei bestimmten Zusatzbausteinen. Allerdings sollten Sie einen Tarif nicht allein aufgrund eines Gruppenvertrags wählen. Die vertraglichen Inhalte wie Hilfsmittelkatalog, offene Arznei- und Heilmittelvereinbarungen sowie die langfristige Finanzstärke des Anbieters wiegen deutlich schwerer als ein anfänglicher Beitragsnachlass. Eine neutrale Gegenüberstellung der Gruppenkonditionen mit den regulären Spitzen-Tarifen freier Versicherer zeigt, welches Modell über Jahrzehnte hinweg die stabilere und leistungsstärkere Basis darstellt.
Beitragsgestaltung und Altersvorsorge in der Kanzlei
Beiträge zur privaten Krankenversicherung lassen sich steuerlich hochgradig effizient strukturieren. Die Anteile, die der sogenannten Basisabsicherung entsprechen, können in voller Höhe als Sonderausgaben steuermindernd geltend gemacht werden. Für niedergelassene Rechtsanwälte besteht zudem die Möglichkeit, Beitragszahlungen für bis zu drei Jahre im Voraus zu leisten. Durch diesen Vorauszahlungseffekt lassen sich in einkommensstarken Jahren erhebliche Spitzen bei der Einkommensteuer brechen, während in den Folgejahren andere Vorsorgeaufwendungen wieder steuerlich voll absetzbar werden. Zur langfristigen Beitragsstabilität im Ruhestand sollten Juristen frühzeitig auf solide Altersrückstellungen setzen und zusätzliche Beitragsentlastungstarife in Erwägung ziehen. Diese Bausteine senken die Prämie ab einem festgelegten Lebensalter garantiert ab und können während der Erwerbsphase ebenfalls steuerbegünstigt angespart werden.
Häufige Fragen
Zahlt das Versorgungswerk bei vorübergehender Arbeitsunfähigkeit Krankengeld? Nein, die Versorgungswerke der Rechtsanwälte bieten keine temporäre Krankengeldleistung, sondern zahlen erst bei einer hundertprozentigen Berufsunfähigkeit nach Rückgabe der Zulassung. Ein privates Krankentagegeld ist daher für Kanzleiinhaber unverzichtbar. Können Vorerkrankungen zu Problemen beim PKV-Abschluss führen? Ja, im Rahmen der Gesundheitsprüfung prüfen die Versicherer die Historie genau, was zu Risikozuschlägen oder Leistungsausschlüssen führen kann. Anwälte sollten daher stets vor Antragstellung eine anonyme Risikovoranfrage über spezialisierte Makler durchführen lassen, um Ablehnungen zu vermeiden. Was passiert beim Wechsel von einer Kanzleianstellung in die Selbstständigkeit? Bei diesem Karriereschritt bleibt der bestehende private Vollschutz unverändert erhalten, es erfolgt keine erneute Gesundheitsprüfung. Der bisherige Arbeitgeberzuschuss entfällt, weshalb die Anpassung von Selbstbehalt und Krankentagegeldhöhe an die neue Kanzleisituation ratsam ist.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss