Öffnungsaktion Beamte PKV: Schutz trotz Vorerkrankung
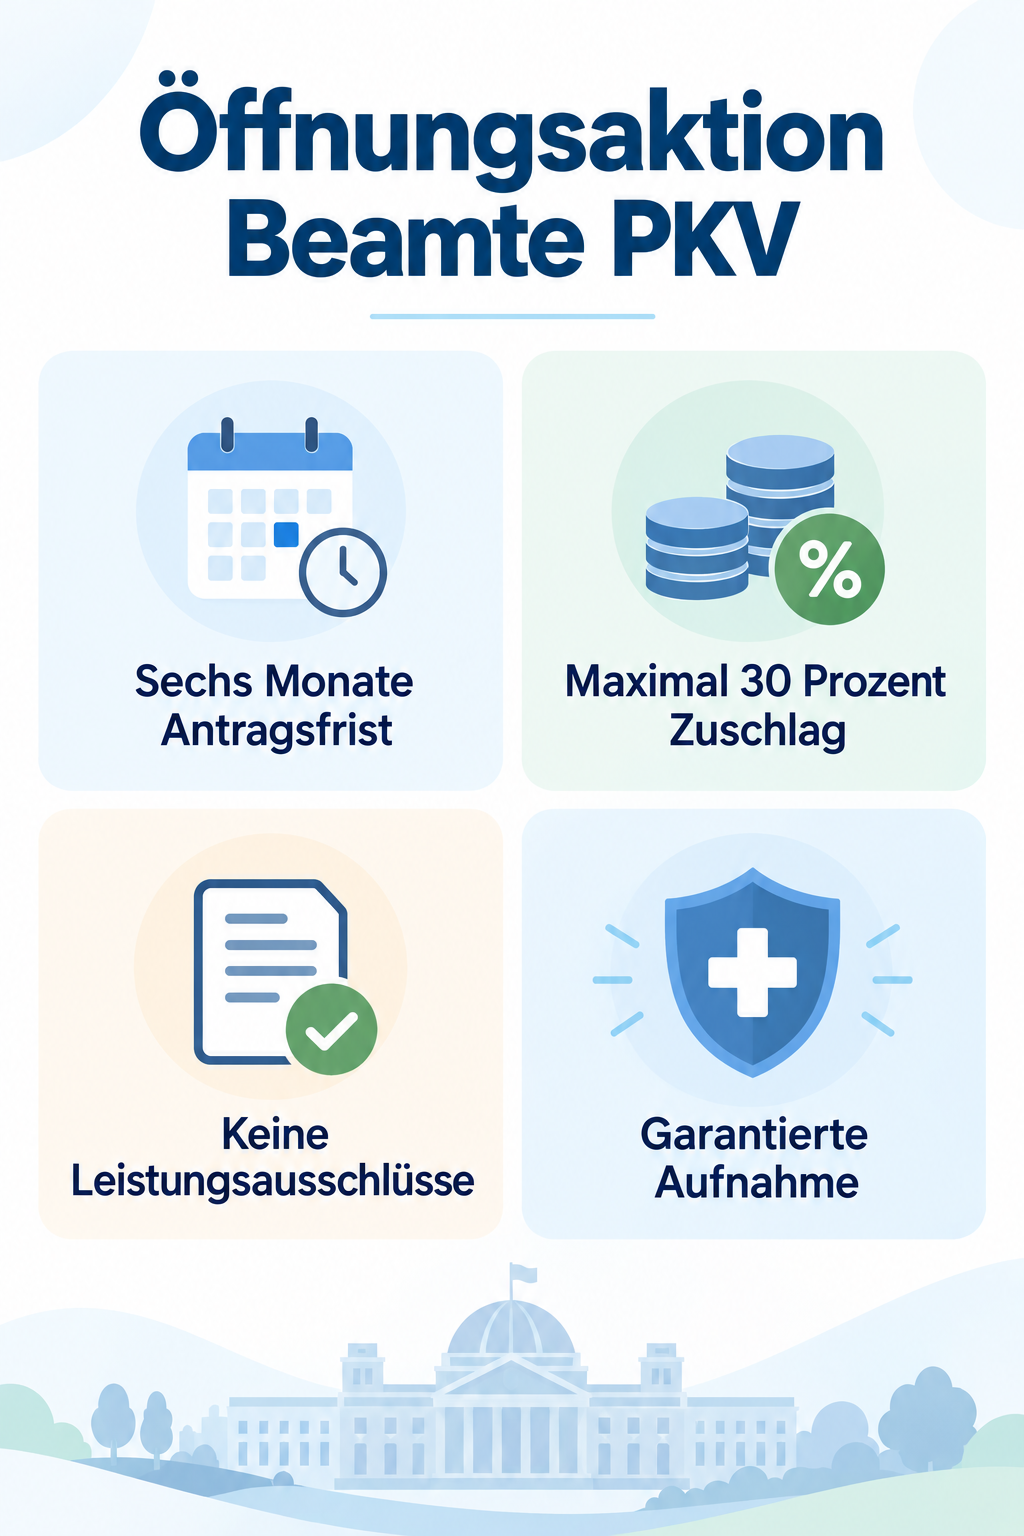
Die Öffnungsaktion der privaten Krankenversicherung ermöglicht Beamtinnen und Beamten mit gesundheitlichen Einschränkungen den garantierten Zugang zu beihilfekonformen Tarifen ohne Leistungsausschlüsse. Teilnehmende Versicherungsgesellschaften deckeln dabei etwaige Risikozuschläge auf maximal dreißig Prozent des Tarifbeitrags. Dadurch erhalten auch Beamte mit chronischen Erkrankungen oder Behinderungen eine verlässliche Restkostenabsicherung passend zur individuellen Beihilfe.
Grundprinzip und Ziel der Öffnungsaktion
Im Regelfall prüfen private Krankenversicherer den Gesundheitszustand von Antragstellern sehr streng und können Anträge bei schweren Vorerkrankungen ablehnen oder hohe Risikozuschläge fordern. Um Beamten den verfassungsrechtlich verankerten Zugang zur Beihilfe und einer adäquaten Restkostenversicherung diskriminierungsfrei zu ermöglichen, hat der Verband der Privaten Krankenversicherung eine freiwillige Vereinbarung geschaffen. Diese Öffnungsaktion verpflichtet teilnehmende Unternehmen, beihilfeberechtigte Beamtinnen und Beamte unter festgelegten Bedingungen aufzunehmen. Die Versicherer verzichten dabei auf das reguläre Ablehnungsrecht und garantieren die Aufnahme in Grundtarife. Dadurch wird verhindert, dass Beamtinnen und Beamte mangels privater Alternativen auf die freiwillige Mitgliedschaft in der gesetzlichen Krankenversicherung ausweichen müssen, bei der sie in den meisten Bundesländern den vollen Beitrag ohne Beihilfebeteiligung tragen müssten.
Voraussetzungen und teilnahmeberechtigter Personenkreis
Die Inanspruchnahme der Öffnungsaktion ist an klare persönliche Rahmenbedingungen gebunden. Antragsberechtigt sind vor allem Personen, die erstmals in ein Beamtenverhältnis mit Beihilfeberechtigung berufen werden, typischerweise bei der Ernennung zur Beamtin oder zum Beamten auf Probe. Auch schwerbehinderte Beamte, Pfarrer im Kirchenbeamtenverhältnis sowie unter bestimmten Voraussetzungen Beamtinnen und Beamte auf Lebenszeit können profitieren, wenn eine vorherige Verbeamtung keine Beihilfe vorsah oder spezielle Überleitungsregeln greifen. Für Beamtenanwärter im Vorbereitungsdienst bieten einige Versicherer separate Übergangsregelungen, die eigentliche Öffnungsaktion gilt jedoch primär ab der Anstellung auf Probe. Darüber hinaus können beihilfeberechtigte Familienangehörige wie Ehepartner oder Kinder unter definierten Umständen einbezogen werden, sofern für sie ein eigener Beihilfeanspruch ohne anderweitigen Krankenversicherungsschutz besteht.
Fristen und der sechsmonatige Antragszeitraum
Der wichtigste Erfolgsfaktor bei der Öffnungsaktion ist die strikte Einhaltung der Ausschlussfrist. Der Antrag muss innerhalb von sechs Monaten ab dem Datum der erstmaligen Begründung des Beamtenverhältnisses gestellt werden. Maßgeblich ist hierbei das Datum auf der Ernennungsurkunde zur Beamtin oder zum Beamten auf Probe beziehungsweise das Datum des Dienstantritts. Wer diese Sechsmonatsfrist verstreichen lässt, verliert den vertraglichen Anspruch auf die erleichterte Aufnahme dauerhaft. Danach greift wieder die reguläre Gesundheitsprüfung der Versicherer mit dem vollen Risiko von Ablehnungen oder ungedeckten Zuschlägen. Planen Sie daher den Wechsel rechtzeitig vor Dienstantritt, sammeln Sie Ihre Belege und stellen Sie den Antrag zügig nach Aushändigung der Urkunde.
Leistungsumfang und Begrenzung des Risikozuschlags
Die Konditionen der Öffnungsaktion bieten zwei zentrale Schutzmechanismen. Erstens darf der Versicherer keine Leistungsausschlüsse für bestehende Diagnosen oder Vorerkrankungen verlangen. Alle tariflich vorgesehenen medizinischen Leistungen stehen Ihnen somit ab Versicherungsbeginn in vollem Umfang zu. Zweitens ist der Risikozuschlag, der aufgrund von Vorerkrankungen erhoben werden darf, auf höchstens dreißig Prozent des jeweiligen Beihilfe-Ergänzungstarifs gedeckelt. Dieser Schutz gilt für die elementare Restkostenabsicherung, die den ambulanten, stationären und zahnärztlichen Grundschutz umfasst. Komfortbausteine wie wahlärztliche Behandlungen, die Unterbringung im Einbettzimmer oder gesonderte Kurtarife sind hingegen nicht verpflichtend Teil der Aktion. Viele Versicherer verwehren solche Zusatztarife im Rahmen der Öffnungsaktion oder unterziehen sie einer gesonderten, strengen Risikoprüfung.
Praktisches Vorgehen bei der Antragstellung
Bevor Sie sich explizit auf die Öffnungsaktion berufen, lohnt sich oft eine reguläre Prüfung bei ausgewählten Versicherern. Manche Vorerkrankungen stufen Gesellschaften weniger gravierend ein, sodass eine reguläre Annahme ganz ohne Zuschlag oder mit weniger als dreißig Prozent Mehrbeitrag möglich ist. Stellen Sie hierfür idealerweise anonymisierte Risikovoranfragen über spezialisierte Vermittler. Zeigt sich, dass reguläre Anträge abgelehnt würden oder unwirtschaftliche Zuschläge drohen, stellen Sie den finalen Antrag gezielt unter ausdrücklicher Berufung auf die Öffnungsaktion für Beamtinnen und Beamte. Fügen Sie dem Antrag die Kopie Ihrer Ernennungsurkunde sowie die vollständigen, wahrheitsgemäßen Gesundheitsangaben bei. Transparenz ist auch hier unverzichtbar, da Verletzungen der vorvertraglichen Anzeigepflicht den Versicherungsschutz gefährden können.
Häufige Fragen
Können auch Beamtenanwärter die Öffnungsaktion uneingeschränkt nutzen? Während des Vorbereitungsdienstes steht die Aktion nur bei ausgewählten Versicherern mit gesonderten Vereinbarungen offen, während der bundesweite Standardanspruch erst mit der Verbeamtung auf Probe beginnt. Gilt die Regelung auch für beihilfeberechtigte Angehörige? Ja, beihilfeberechtigte Ehepartner und Kinder können innerhalb von sechs Monaten nach Entstehen des Beihilfeanspruchs über die Aktion versichert werden, sofern sie keinen eigenen vorrangigen Schutz haben. Muss der Höchstzuschlag von dreißig Prozent in jedem Fall gezahlt werden? Nein, dreißig Prozent stellen lediglich die gesetzte Obergrenze dar; bei geringeren gesundheitlichen Risiken kann der tatsächliche Risikozuschlag auch niedriger ausfallen oder komplett entfallen.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss