PKV vs. GKV 2026: Was jetzt wirklich zählt – Ihr Vergleich
Die Wahl der richtigen Krankenversicherung ist eine der wichtigsten finanziellen Entscheidungen in Deutschland. Insbesondere im Jahr 2026 stehen Versicherte und Wechselinteressenten vor der Frage, welche Form des Gesundheitsschutzes – die Private Krankenversicherung (PKV) oder die Gesetzliche Krankenversicherung (GKV) – ihren individuellen Bedürfnissen am besten gerecht wird. Dieser Artikel beleuchtet die aktuellen Vergleichspunkte, um Ihnen eine fundierte Entscheidungsgrundlage zu bieten.
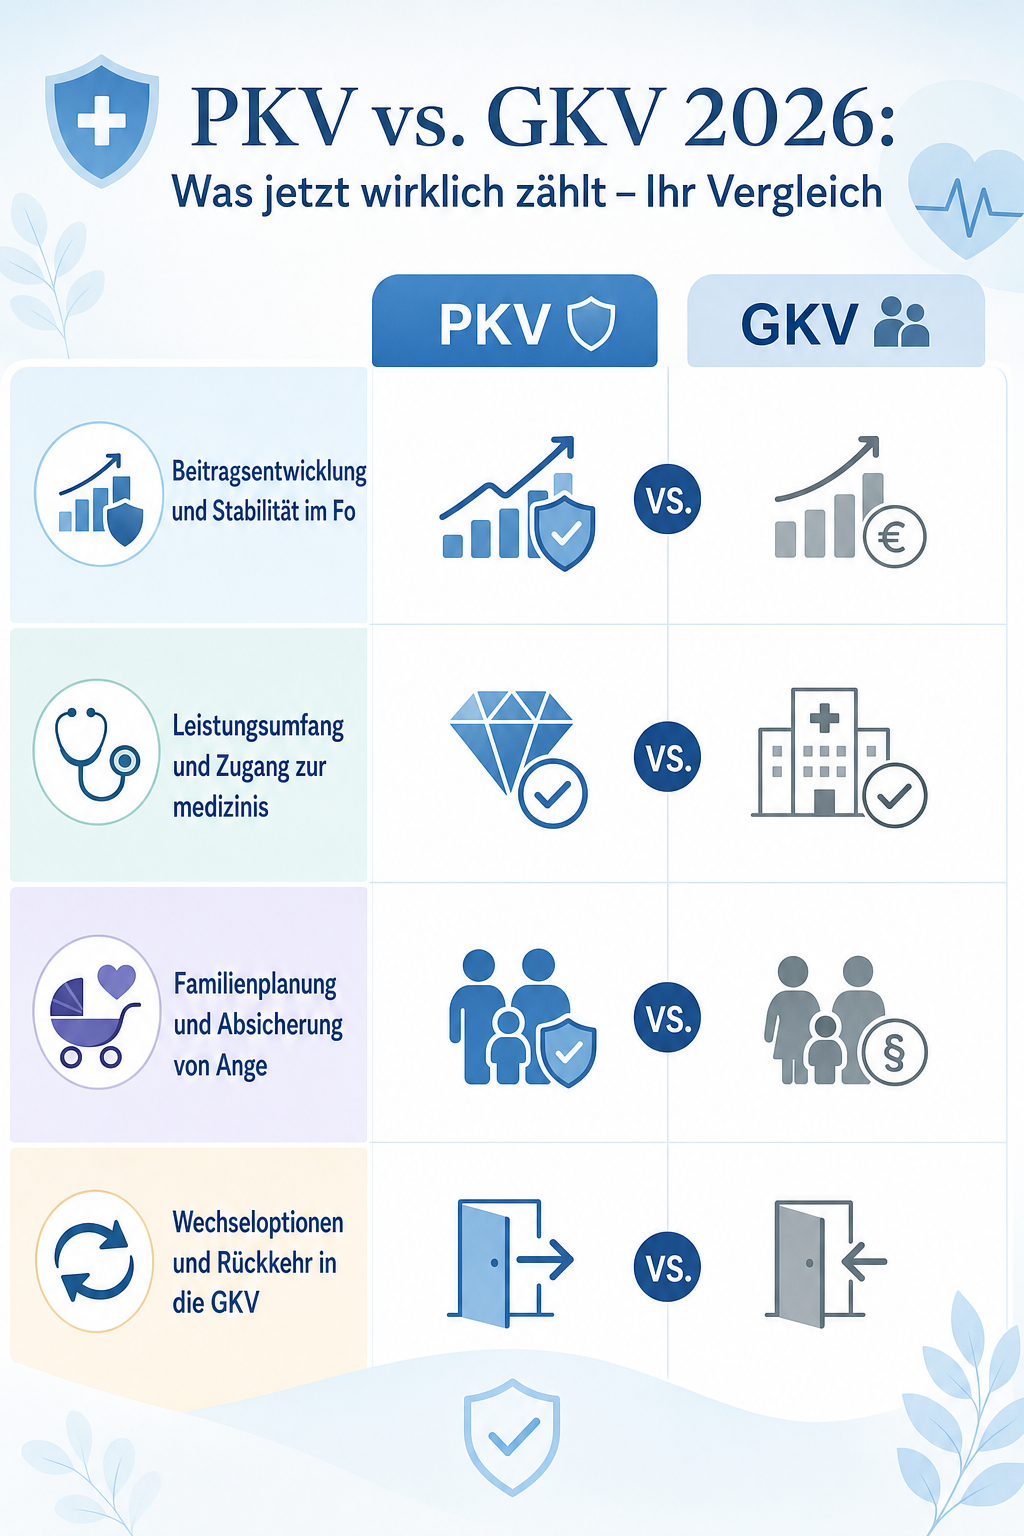
Beitragsentwicklung und Stabilität im Fokus
Ein zentraler Aspekt beim Vergleich von PKV und GKV ist die Entwicklung der Beiträge. In der Gesetzlichen Krankenversicherung werden die Beiträge prozentual vom Einkommen berechnet, bis zur Beitragsbemessungsgrenze. Der allgemeine Beitragssatz, ergänzt durch kassenindividuelle Zusatzbeiträge, kann sich jährlich ändern und ist direkt an die gesamtwirtschaftliche Lage sowie die Ausgaben des Gesundheitssystems gekoppelt. Für das Jahr 2026 prognostizieren Experten weiterhin moderate Anpassungen, die sowohl durch steigende Kosten im Gesundheitswesen als auch durch politische Entscheidungen beeinflusst werden. Die Private Krankenversicherung hingegen kalkuliert Beiträge risikobasiert und altersabhängig beim Eintritt. Hier sorgen Alterungsrückstellungen für eine langfristige Stabilisierung. Dennoch können auch in der PKV Beitragsanpassungen notwendig werden, um die Leistungszusagen zu gewährleisten, insbesondere durch medizinischen Fortschritt und Inflation. Es ist wichtig, die langfristigen Projektionen beider Systeme für Ihre persönliche Finanzplanung zu berücksichtigen.
Leistungsumfang und Zugang zur medizinischen Versorgung
Der Leistungsumfang unterscheidet sich grundlegend zwischen PKV und GKV. Die GKV bietet einen umfassenden Basisschutz, dessen Leistungen im Sozialgesetzbuch V festgelegt sind und eine ausreichende, zweckmäßige und wirtschaftliche Versorgung garantieren. Hierbei haben alle Versicherten Anspruch auf die gleichen grundlegenden Leistungen, wobei Zuzahlungen für bestimmte Medikamente oder Behandlungen anfallen können. Die Private Krankenversicherung hingegen ermöglicht eine individualisierbare Gestaltung des Leistungspakets. Sie können hier Tarife wählen, die über den GKV-Standard hinausgehen, beispielsweise hinsichtlich Chefarztbehandlung, Einzelzimmer im Krankenhaus, alternative Heilmethoden oder Leistungen beim Zahnarzt. Oftmals profitieren Privatversicherte auch von kürzeren Wartezeiten bei Facharztterminen und einem breiteren Zugang zu innovativen Behandlungsmethoden, was für viele ein entscheidendes Argument darstellt. Die Qualität der medizinischen Versorgung ist in beiden Systemen hoch, jedoch variiert der Komfort und der Umfang der erstatteten Leistungen.
Familienplanung und Absicherung von Angehörigen
Ein wesentlicher Unterschied, der besonders bei Familienplanung oder der Absicherung von Angehörigen zum Tragen kommt, ist die Familienversicherung. In der Gesetzlichen Krankenversicherung können Ehepartner und Kinder unter bestimmten Voraussetzungen kostenfrei mitversichert werden, sofern das Einkommen der Angehörigen eine bestimmte Grenze nicht übersteigt. Dies ist für Familien mit einem Hauptverdiener in der GKV ein erheblicher finanzieller Vorteil. In der Privaten Krankenversicherung muss für jedes Familienmitglied ein eigener Vertrag abgeschlossen und ein individueller Beitrag entrichtet werden. Dies kann, abhängig von der Anzahl der Familienmitglieder und den gewählten Tarifen, zu deutlich höheren Gesamtkosten führen. Es ist daher unerlässlich, bei der Entscheidungsfindung die aktuellen und zukünftigen Familienverhältnisse genau zu analysieren und die damit verbundenen Kosten in beiden Systemen gegenüberzustellen.
Wechseloptionen und Rückkehr in die GKV 2026
Die Frage des Wechsels zwischen PKV und GKV ist komplex und hat sich über die Jahre immer wieder angepasst. Grundsätzlich ist eine Rückkehr von der PKV in die GKV nur unter bestimmten Voraussetzungen möglich. Dies betrifft beispielsweise Angestellte, deren Einkommen unter die Jahresarbeitsentgeltgrenze (JAEG) fällt, oder Personen, die arbeitslos werden und Anspruch auf Arbeitslosengeld I haben. Auch über 55-Jährige haben es in der Regel schwer, in die GKV zurückzukehren, da hierfür gesonderte Regelungen gelten. Wer in die PKV wechseln möchte, muss bestimmte Voraussetzungen erfüllen, wie etwa Selbstständigkeit oder ein Einkommen oberhalb der JAEG. Die aktuellen politischen Diskussionen und möglichen Anpassungen der Regelwerke für 2026 könnten hier zwar leichte Nuancen mit sich bringen, die Kernprinzipien der Wechselmöglichkeiten bleiben jedoch bestehen. Eine genaue Prüfung Ihrer individuellen Situation ist daher unerlässlich, bevor Sie eine Entscheidung treffen.
Jetzt Ihre optimale PKV entdecken
Vergleichen Sie passende Tarife in wenigen Minuten – kostenlos, unverbindlich und transparent.
Optimale PKV entdeckenKostenlos · Unverbindlich · In wenigen Minuten