PKV vs. GKV 2026: Ihr umfassender Vergleich
Die Wahl der richtigen Krankenversicherung ist eine der wichtigsten finanziellen Entscheidungen in Deutschland. Ob private Krankenversicherung (PKV) oder gesetzliche Krankenversicherung (GKV) – beide Systeme haben ihre spezifischen Merkmale, die sich ständig weiterentwickeln. Dieser Artikel bietet Ihnen einen aktuellen Vergleich für das Jahr 2026, um Ihnen eine fundierte Entscheidung zu ermöglichen.
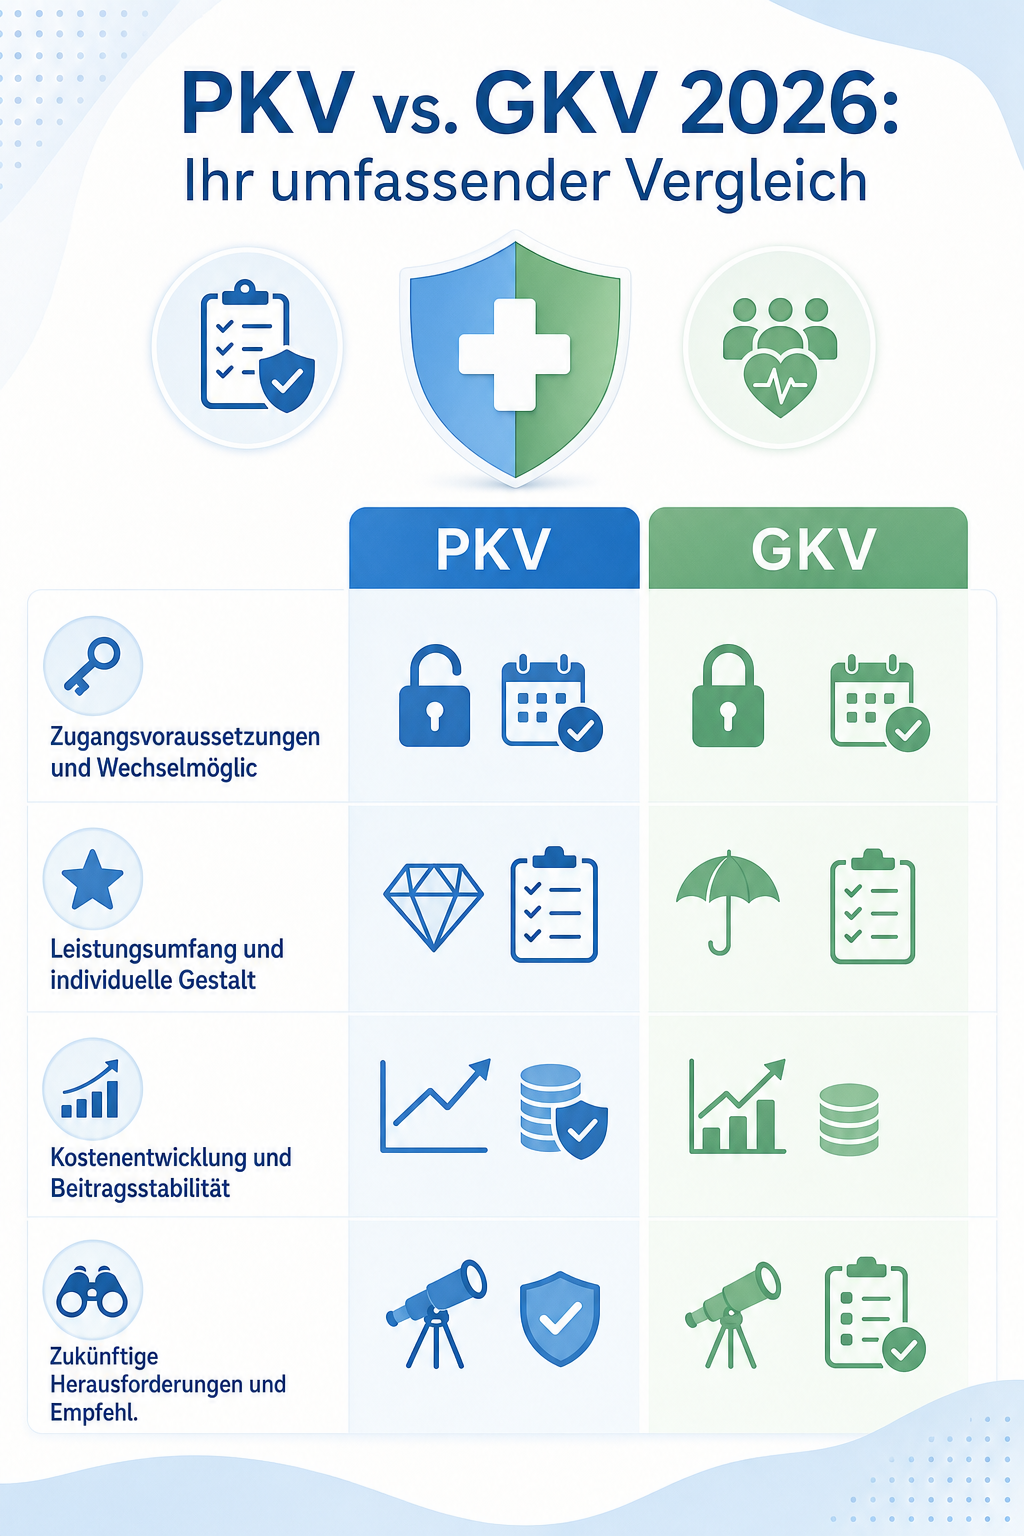
Zugangsvoraussetzungen und Wechselmöglichkeiten 2026
Im Jahr 2026 bleiben die grundsätzlichen Zugangsregelungen zur privaten Krankenversicherung unverändert. Angestellte können weiterhin in die PKV wechseln, sofern ihr Bruttojahresgehalt die aktuelle Jahresarbeitsentgeltgrenze (JAEG) übersteigt. Selbstständige und Freiberufler haben unabhängig von ihrem Einkommen direkten Zugang zur PKV. Für Beamte und bestimmte Berufsgruppen gelten weiterhin spezielle Beihilferegelungen, die eine private Absicherung besonders attraktiv machen können. Der Wechsel von der PKV zurück in die GKV ist nach wie vor an strenge Bedingungen geknüpft und im Alter oft nur schwer oder gar nicht möglich. Es ist entscheidend, sich dieser Hürden bewusst zu sein, bevor Sie eine langfristige Entscheidung treffen. Die GKV steht grundsätzlich allen Arbeitnehmern unterhalb der JAEG sowie Familienangehörigen offen, und der Zugang erfolgt automatisch bei Beschäftigungsaufnahme.
Leistungsumfang und individuelle Gestaltung 2026
Ein wesentlicher Unterschied zwischen PKV und GKV liegt im Leistungsumfang und der Möglichkeit der individuellen Gestaltung. Die gesetzliche Krankenversicherung bietet einen fest definierten Leistungskatalog, der durch das Sozialgesetzbuch V vorgeschrieben ist. Dieser Katalog ist umfassend und sichert die medizinische Grundversorgung für alle Versicherten. Neuerungen und Erweiterungen im GKV-Leistungskatalog werden primär durch politische Entscheidungen und den Gemeinsamen Bundesausschuss (G-BA) festgelegt. Die private Krankenversicherung hingegen ermöglicht eine maßgeschneiderte Absicherung. Sie können Ihren Tarif hinsichtlich verschiedener Leistungen – wie zum Beispiel Chefarztbehandlung, Einzelzimmer im Krankenhaus, alternative Heilmethoden, Zahnersatz oder Brillen – flexibel an Ihre individuellen Bedürfnisse anpassen. Dies bietet ein höheres Maß an Gestaltungsfreiheit und ermöglicht es, Leistungen zu wählen, die im GKV-Katalog möglicherweise nicht oder nur als Zuzahlungsleistung enthalten sind. Allerdings sind auch hier Grenzen gesetzt und Leistungen müssen medizinisch notwendig sein.
Kostenentwicklung und Beitragsstabilität bis 2026
Die Kostenentwicklung ist ein zentrales Thema im Vergleich von PKV und GKV. In der GKV sind die Beiträge einkommensbasiert und steigen oder sinken proportional zum Bruttoeinkommen bis zur Beitragsbemessungsgrenze. Der allgemeine Beitragssatz sowie der kassenindividuelle Zusatzbeitrag können jährlich angepasst werden, was die Planungssicherheit beeinträchtigen kann. Die PKV berechnet ihre Beiträge risikobasiert unter Berücksichtigung von Alter und Gesundheitszustand bei Vertragsabschluss sowie dem gewählten Leistungsumfang. Einmal abgeschlossene Verträge sehen im Alter in der Regel Beitragserhöhungen vor, um die steigenden Gesundheitskosten auszugleichen. Viele private Versicherer nutzen jedoch Altersrückstellungen, um diese Steigerungen zu dämpfen. Es ist wichtig zu verstehen, dass Beitragsanpassungen in beiden Systemen möglich sind, aber auf unterschiedlichen Mechanismen basieren. Eine detaillierte Analyse der individuellen Situation ist unerlässlich, um die langfristigen Kostenwirkungen beurteilen zu können.
Zukünftige Herausforderungen und Empfehlungen für 2026
Sowohl die PKV als auch die GKV stehen im Jahr 2026 vor anhaltenden Herausforderungen, wie dem demografischen Wandel, dem medizinischen Fortschritt und steigenden Gesundheitsausgaben. Die GKV muss weiterhin die Solidargemeinschaft finanzieren und wird voraussichtlich weiterhin mit Debatten über Leistungskürzungen oder Beitragsanpassungen konfrontiert sein. Die PKV sieht sich der Aufgabe gegenüber, ihre Tarife altersgerecht und stabil zu halten, wobei der Wettbewerb zwischen den Anbietern eine Rolle spielt. Wenn Sie vor der Wahl stehen, empfehlen wir Ihnen dringend, eine individuelle Bedarfsanalyse durchzuführen. Berücksichtigen Sie Ihre aktuelle Einkommenssituation, Ihre Familienplanung, Ihre gesundheitliche Verfassung sowie Ihre langfristigen Lebensziele. Eine persönliche Beratung durch unabhängige Experten kann Ihnen dabei helfen, die spezifischen Vor- und Nachteile beider Systeme auf Ihre persönliche Situation zu übertragen und eine wohlüberlegte Entscheidung zu treffen, die auch in Zukunft Bestand hat.
Jetzt Ihre optimale PKV entdecken
Vergleichen Sie passende Tarife in wenigen Minuten – kostenlos, unverbindlich und transparent.
Optimale PKV entdeckenKostenlos · Unverbindlich · In wenigen Minuten