PKV Anwartschaft: Gesundheitsschutz flexibel sichern
Eine PKV Anwartschaft sichert Ihnen das vertragliche Recht, zu einem späteren Zeitpunkt ohne erneute Gesundheitsprüfung in Ihren gewohnten Tarif der privaten Krankenversicherung zurückzukehren. Dabei wird der Versicherungsschutz für eine Übergangsphase ruhend gestellt, während Sie beispielsweise durch eine berufliche Veränderung vorübergehend versicherungspflichtig in der gesetzlichen Kasse werden. So schützen Sie sich zuverlässig vor späteren Risikozuschlägen, Leistungsausschlüssen oder einer kompletten Ablehnung bei einer Reaktivierung.
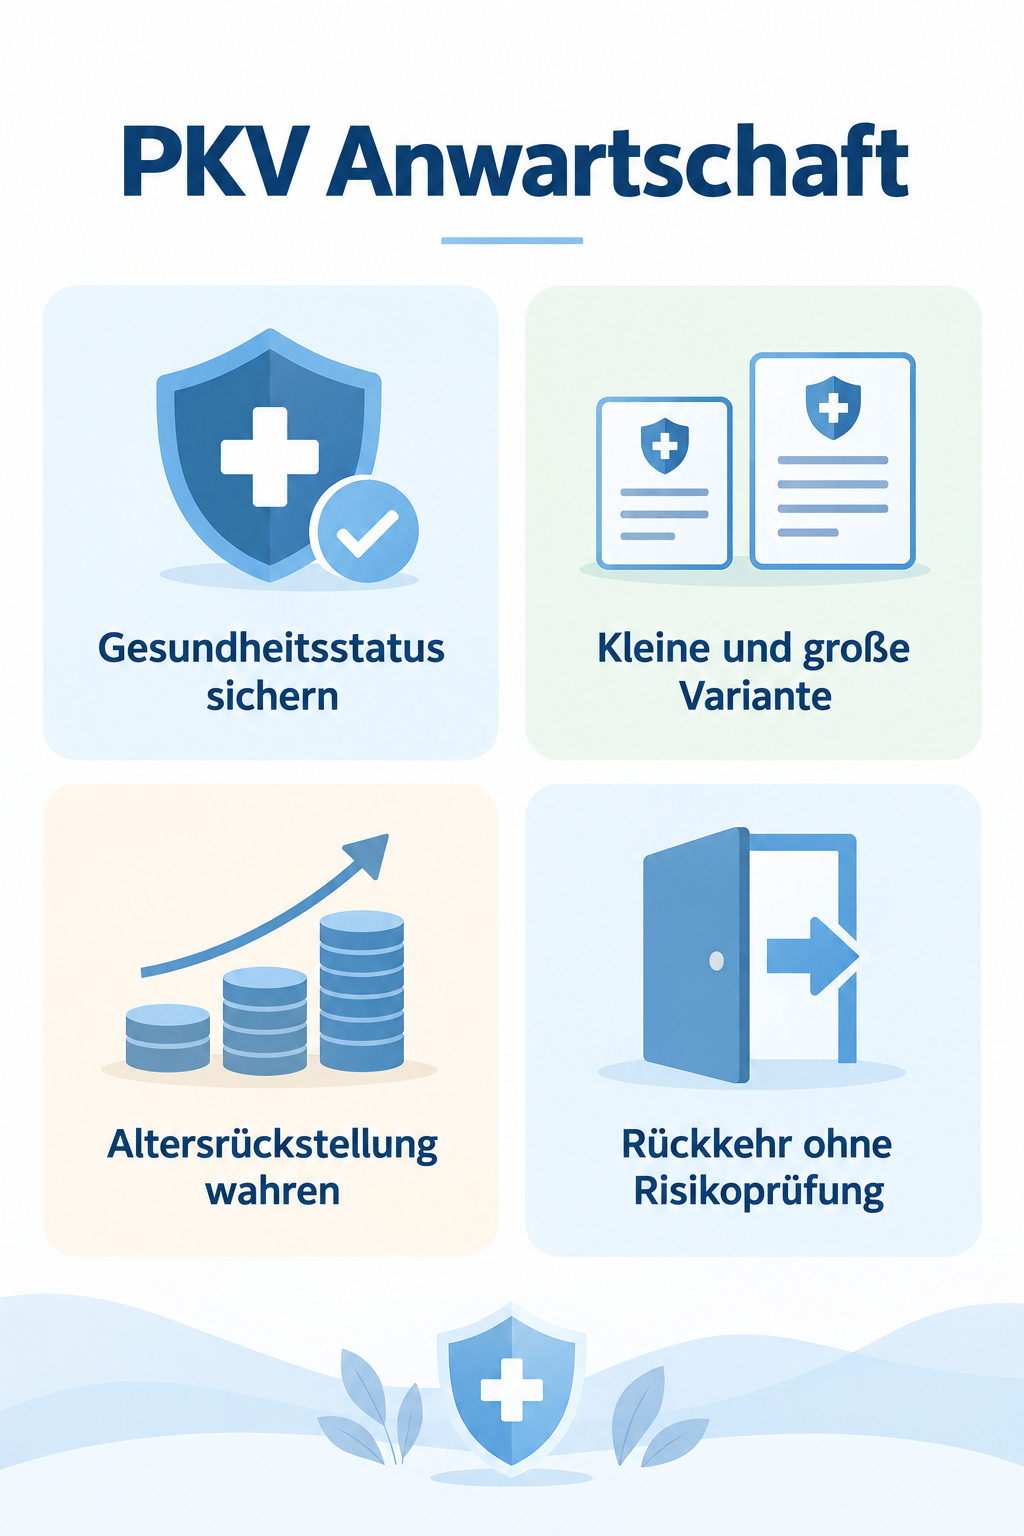
Funktionsweise und Grundprinzip der Anwartschaftsversicherung
Wenn privat Versicherte aus gesetzlichen oder persönlichen Gründen vorübergehend in die gesetzliche Krankenversicherung (GKV) wechseln müssen, droht bei einer späteren Rückkehr in die private Krankenversicherung (PKV) eine ernste Hürde: der eigene Gesundheitszustand. Jede neu aufgetretene Erkrankung, jede Operation und selbst chronische Beschwerden wie Rückenleiden oder Allergien führen bei einem regulären Neuabschluss zu spürbaren Beitragszuschlägen oder Leistungsausschlüssen. Hier setzt die PKV Anwartschaft an. Sie fungiert wie ein vertraglicher Pausenknopf. Für die Dauer des Ruhens erbringt der Versicherer zwar keine Kostenerstattung für laufende Behandlungen, garantiert Ihnen jedoch die Wiederaufnahme zu den ursprünglich vereinbarten Bedingungen. Sie behalten Ihren Tarifanspruch, ohne dass Sie bei der späteren Rückkehr erneut detaillierte Gesundheitsfragen beantworten müssen.
Kleine und große Anwartschaft im direkten Vergleich
Der Markt unterscheidet zwei grundlegende Modelle, die sich im Umfang der Absicherung und im monatlichen Beitrag deutlich unterscheiden. Die kleine Anwartschaft friert ausschließlich Ihren Gesundheitszustand zum Zeitpunkt der Umstellung ein. Bei der späteren Reaktivierung werden zwischenzeitlich eingetretene Erkrankungen ignoriert. Das Eintrittsalter wird bei der Rückkehr jedoch neu berechnet, was zu höheren Beiträgen im fortgeschrittenen Alter führt. Diese Variante ist vergleichsweise kostengünstig und eignet sich ideal für absehbare, eher kurze Übergangsphasen. Die große Anwartschaft geht einen entscheidenden Schritt weiter: Neben dem Gesundheitszustand sichert sie auch das ursprüngliche Eintrittsalter und baut während der Ruhephase weiterhin Altersrückstellungen auf. Der Monatsbeitrag fällt spürbar höher aus, da der Sparanteil für das Alter weiter bedient wird. Dafür steigen Sie später exakt zu dem Tarifbeitrag wieder ein, als hätten Sie die Versicherung ununterbrochen fortgeführt. Diese Variante empfiehlt sich besonders, wenn Sie bereits viele Jahre privat versichert waren oder eine längere Unterbrechung planen.
Typische Anlässe für die Aktivierung des Ruhestatus
In der Praxis gibt es klar umrissene Lebenssituationen, in denen eine Anwartschaft sinnvoll oder sogar unverzichtbar ist. Ein klassischer Fall ist das Absinken des Bruttoeinkommens von Angestellten unter die Versicherungspflichtgrenze, etwa durch Arbeitszeitreduzierung, Teilzeit während der Elternzeit oder einen Arbeitgeberwechsel. Auch der Bezug von Arbeitslosengeld löst in der Regel eine sofortige Pflichtversicherung in der GKV aus. Ein weiteres häufiges Szenario betrifft längere Auslandsaufenthalte: Wer als Expatriate ins Ausland entsandt wird oder ein mehrjähriges Sabbatical antritt, schließt meist eine internationale Auslandskrankenversicherung ab und stellt die heimische PKV per Anwartschaft ruhend. Zudem nutzen Beamtenanwärter und Referendare das Instrument, um nach dem Vorbereitungsdienst reibungslos in den regulären Beihilfetarif ihrer Wahl zu wechseln, selbst wenn in der Ausbildungsphase gesundheitliche Probleme aufgetreten sind.
Kostenstruktur und steuerliche Behandlung
Die monatlichen Kosten einer PKV Anwartschaft orientieren sich am bisherigen Tarif und der gewählten Variante. Während für die kleine Anwartschaft meist nur ein geringer prozentualer Anteil des eigentlichen Vollbeitrags fällig wird, verlangt die große Anwartschaft einen substanziellen Betrag, da die Alterungsrückstellung monatlich weitergespart werden muss. Ein Arbeitgeberzuschuss wird während einer bestehenden Pflichtversicherung in der GKV für die Anwartschaft im Regelfall nicht gezahlt, da der Arbeitgeber bereits die Pflichtbeiträge zur gesetzlichen Kasse bezuschusst. Steuerlich können Sie die Beiträge zu einer Anwartschaftsversicherung im Rahmen der Vorsorgeaufwendungen geltend machen. Allerdings wirken sie sich nur dann steuermindernd aus, wenn die Höchstbeträge für sonstige Vorsorgeaufwendungen durch die laufenden Beiträge zur gesetzlichen Basiskrankenversicherung noch nicht vollständig ausgeschöpft sind, was bei versicherungspflichtigen Angestellten häufig bereits der Fall ist.
Rückkehr in den Vollschutz: Fristen und Formalitäten
Die Reaktivierung Ihrer Vollversicherung erfolgt nicht automatisch, sondern erfordert ein rechtzeitiges Handeln. Sobald der Grund für die gesetzliche Versicherungspflicht entfällt – etwa weil Ihr Einkommen die Jahresarbeitsentgeltgrenze wieder überschreitet oder Sie eine selbstständige Tätigkeit aufnehmen – müssen Sie Ihren Versicherer schriftlich informieren. Die meisten Gesellschaften sehen dafür vertragliche Meldefristen vor, die üblicherweise zwischen zwei und drei Monaten nach Wegfall der Pflichtversicherung liegen. Versäumen Sie diese Frist, kann das Anwartschaftsrecht erlöschen oder sich automatisch um ein weiteres Jahr verlängern, ohne dass Sie den Vollschutz unmittelbar nutzen können. Halten Sie die Frist hingegen ein, setzt die private Krankenversicherung Ihren Vertrag nahtlos zum ersten Tag des Folgemonats wieder in Kraft, ohne Wartezeiten und ohne neue Risikofragen.
Häufige Fragen
Wie lange kann eine PKV Anwartschaft maximal aufrechterhalten werden? Die zulässige Dauer hängt von den individuellen Tarifbedingungen Ihres Versicherers ab, wobei die Frist bei vielen Gesellschaften auf mehrere Jahre ausgelegt ist und bei nachgewiesener gesetzlicher Versicherungspflicht problemlos verlängert werden kann. Kann die private Krankenversicherung die Reaktivierung verweigern? Nein, sofern Sie die vertraglich vereinbarten Fristen einhalten und der Grund für das Ruhen weggefallen ist, besitzt das Versicherungsunternehmen keine Handhabe, die Wiederaufnahme in den Ursprungstarif abzulehnen. Lohnt sich eine Anwartschaft auch bei kurzen Unterbrechungen von wenigen Monaten? Selbst bei kurzen Zeiträumen schützt die kleine Anwartschaft vor den finanziellen Folgen unerwarteter Unfälle oder schwerer Diagnosen, die einen späteren Wiedereinstieg sonst dauerhaft verteuern oder gar unmöglich machen würden.
Jetzt Ihre optimale PKV entdecken
Haben Sie Fragen zu Tarifen, Beiträgen oder Leistungen? Stellen Sie Ihre persönliche PKV-Anfrage.
PKV-Anfrage stellenPersönliche Anfrage · Kein Vertragsabschluss